中国报告大厅网讯,橡胶制品作为国民经济的基础性产业,其发展与全球经济复苏、下游产业升级及政策导向深度绑定。2025 年,全球橡胶制品行业在绿色转型、技术创新与需求结构调整的推动下,呈现 “总量稳健增长、结构加速优化” 的态势,中国作为全球最大生产国与消费国,在新能源汽车、基建等领域的需求拉动下,行业规模与产品附加值持续提升,同时也面临原材料波动、贸易摩擦等挑战,整体正从 “规模扩张” 向 “高质量发展” 转型。
一、橡胶制品行业定义、分类及核心特性:奠定产业发展基础
橡胶制品是以生胶(天然橡胶、合成橡胶、再生胶等)为主要原料,搭配各类配合剂,经炼胶、压延、压出、成型、硫化等工序制成的各类产品,还包括利用废橡胶再生产的橡胶制品。其核心特性在于特殊的高弹性,以及优异的耐磨、减震、绝缘和密封性能,这使得橡胶制品能够广泛应用于工业、农业、国防、交通、机械制造、医药卫生及日常生活等多个领域。
从分类来看,橡胶制品行业可按不同维度划分:按用途分,包括轮胎、工业制品、生活卫生制品、橡胶杂品等;按原材料分,涵盖干胶制品、乳胶制品等;按生产方法分,可分为模型制品、非模型制品等。其中,轮胎类产品在全球橡胶制品市场中占比最高,2024 年占比达 55%,随着新能源汽车的发展,其占比预计在 2025 年略微下降至 53%,而密封件、减震制品等非轮胎类橡胶制品占比将逐步提升,2025 年密封件和减震制品合计占比预计升至 17%。
二、全球橡胶制品行业市场现状:规模稳步增长,区域与产品结构分化
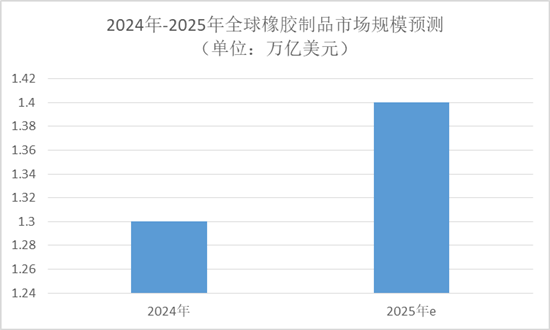
中国报告大厅《2025-2030年中国橡胶制品行业竞争格局及投资规划深度研究分析报告》指出,2024 年,全球橡胶制品市场呈现稳健增长态势,市场规模达到约 1.3 万亿美元,同比增长 5.8%,这一增长主要得益于新兴经济体的工业化加速和发达国家的消费升级需求。预计 2025 年,全球橡胶制品市场规模将突破 1.4 万亿美元,年增长率维持在 5.2% 左右。
从区域分布来看,亚太地区占据主导地位,2024 年市场份额为 45%,主要受益于中国、印度等国家的强劲需求,预计 2025 年亚太地区市场份额将进一步提升至 47%;欧洲市场占比 20%,德国、法国等国家的高端制造业对高性能橡胶制品需求旺盛;北美市场占比 18%,美国和加拿大的汽车产业是主要驱动力;拉丁美洲和非洲合计占 17%,巴西、墨西哥、南非等国的基建项目推动了橡胶制品需求增长。

产品结构方面,2024 年轮胎类产品占比 55%(其中乘用车轮胎占 35%、商用车轮胎占 20%),橡胶管带占 20%,密封件占 15%,其他产品占 10%。2024 年新能源汽车轮胎需求增长迅猛,同比增长 18%,这得益于全球电动汽车产业的爆发式增长,2024 年全球电动汽车销量达 1400 万辆,较 2023 年增长 25%;医疗领域橡胶制品需求同样突出,2024 年全球医疗橡胶制品消费增长 10%,市场规模达 390 亿美元,预计 2025 年全球医疗橡胶制品市场规模将突破 430 亿美元。
技术应用层面,2024 年智能制造在全球橡胶制品行业的应用率提升至 35%,自动化生产线减少了人工成本并提高了生产效率,部分企业引入 AI 质检系统后,产品合格率提升至 99.2%。但原材料价格波动仍是行业普遍面临的挑战,2024 年天然橡胶价格波动幅度达 20%,合成橡胶价格波动 15%,增加了企业的成本压力。
三、中国橡胶制品行业市场现状:规模与产能双升,政策推动绿色转型
2024 年,中国橡胶制品市场展现出强劲增长势头,市场规模达到约 5800 亿元人民币(约合 810 亿美元),同比增长 6.2%;产量达 4500 万吨,同比增长 6.2%,消费量 4200 万吨,进口依赖度约 5%,进口量 210 万吨(主要来自东南亚和欧洲),出口量 800 万吨,出口额约 1200 亿美元,同比增长 7%,主要出口市场为东南亚(占 40%)、欧洲(占 30%)和北美(占 20%)。
预计 2025 年,中国橡胶制品行业市场规模将增长至 6200 亿元人民币,产量突破 4800 万吨,消费量增至 4500 万吨,进口依赖度降至 4%,出口量达 850 万吨。从区域消费特征看,华东地区(如江苏、浙江)消费量最大,占全国 35%,华南地区(如广东)占 30%,华北地区(如山东)占 20%,中西部地区占 15%。
政策环境对中国橡胶制品行业发展起到关键推动作用。2024 年,《“十四五” 新材料产业发展规划》强调发展生物基橡胶和再生橡胶技术,相关补贴政策覆盖了 30% 的中小企业,促使企业加大环保投入,2024 年中国再生橡胶产量增长 15%,达到 500 万吨,占总产量的 11%;同年,《橡胶制品污染物排放标准》全面实施,要求企业减少挥发性有机化合物排放,30% 的中小企业因不达标而停产或整改,推动了行业整合,2024 年中国橡胶制品行业前十名企业市场占有率从 2023 年的 32% 提升至 35%,预计 2025 年将进一步提升至 40%。
技术进步方面,2024 年智能制造在中国橡胶制品行业的应用率提升至 35%,部分企业引入机器人焊接技术后,生产效率提升 20%;2025 年,智能制造渗透率预计将从 35% 提升至 50%,AI 质检系统普及率突破 60%,产品不良率降至 0.5% 以下,同时 3D 打印技术将应用于复杂橡胶密封件生产,周期缩短 50%,2025 年相关市场规模达 25 亿元。
四、橡胶制品行业供需分析:供应端优化升级,需求端新兴领域爆发
(一)供应端:产能布局优化,技术与环保驱动产业升级
中国作为全球最大的橡胶制品生产国之一,具备强大的生产能力。近年来,国内橡胶制品企业在产能布局上持续优化,通过并购重组、技术改造等方式提升生产效率和技术水平,新增产能主要集中在特种橡胶、高性能密封件等高端领域。2023 年,全国橡胶制品总产量达到 985 万吨,产能利用率维持在 78.2%;预计 2025 年,随着下游需求增长,橡胶制品年产量将突破 1100 万吨,年均复合增长率约 3.8%,产能利用率受原材料价格波动和环保政策影响,预计在 75%-82% 区间内震荡。
同时,企业加大了对环保型新材料、智能制造技术的研发投入,推动橡胶制品行业向绿色化、智能化方向发展。2024 年,生物基橡胶产量增长 20%,达到 100 万吨,占总产量的 2.2%;预计 2025 年,生物基橡胶产量将达 150 万吨,占总产量的 3.1%,再生橡胶应用比例提升至 15%,产量突破 600 万吨。
(二)需求端:新兴领域需求激增,传统领域稳健增长
中国橡胶制品市场需求呈现 “新兴领域爆发、传统领域稳健” 的特点。新能源汽车领域,2023 年中国新能源汽车销量达 930 万辆,同比增长 30%,直接拉动配套橡胶制品市场规模增长 15%;2024 年中国汽车产量达 2700 万辆,同比增长 5%,其中新能源汽车占比 30%,拉动配套橡胶制品需求增长 10%,预计 2025 年全球新能源汽车销量将达 1800 万辆,中国新能源汽车配套轮胎需求量将突破 1 亿条,其中新能源汽车轮胎占比达 25%。
医疗领域,受益于人口老龄化加速和医疗设备升级,2024 年中国医疗橡胶制品消费量增长 10%,达 630 万吨,占全年橡胶制品消费量的 15%;基建领域,2024 年全国基建投资增长 8%,铁路、公路项目增多,增加了橡胶管带和密封件的需求,增长 7%,东南亚国家 “一带一路” 项目也推动橡胶管带需求增长 9%,如印尼雅万高铁项目单次采购量达 2 万吨。
传统领域方面,汽车、工业、建筑等对橡胶制品的需求保持稳健增长,2024 年汽车轮胎消费占全国橡胶制品消费量的 40%,建筑用橡胶制品占 25%。
(三)供需平衡:结构性矛盾凸显,需通过升级破解
尽管中国橡胶制品行业整体供需保持平衡,但结构性短缺与过剩问题依然存在。一方面,高端特种橡胶制品如高性能轮胎、航空减震器件、新能源汽车电池包密封材料等仍存在供应不足的情况;另一方面,部分低端产品如通用胶管、密封件等面临产能过剩的问题。这种结构性矛盾要求企业加强技术创新和产业升级,提升产品附加值和市场竞争力,推动橡胶制品从 “低端过剩” 向 “高端供给” 转型。
五、橡胶制品行业竞争格局:集中度提升,国际化与差异化并行
全球橡胶制品行业竞争格局呈现 “集中度提升、区域分化” 的特点。2024 年,全球前十名橡胶制品企业市场占有率达到 40%,较 2023 年提升 2 个百分点,国际头部企业凭借技术、品牌、渠道优势占据高端市场,2024 年米其林营收达 320 亿美元,同比增长 6%,市场份额 8%;普利司通营收 300 亿美元,增长 5%,市场份额 7.5%。
中国橡胶制品行业市场集中度较低但提升加速,2024 年前十名企业市场占有率仅 35%,中小企业数量约 5000 家,但受环保和成本压力影响,30% 的中小企业面临淘汰;2024 年中国橡胶企业数量从 2023 年的 6000 家降至 5000 家,预计 2025 年市场集中度将提升至 40%,2030 年有望达到 45% 以上。国内龙头企业通过技术升级、产业链整合扩大份额,2024 年中策橡胶营收 150 亿元,市场份额约 5%;玲珑轮胎营收 120 亿元,市场份额 4%,且玲珑轮胎通过与比亚迪合作,新能源汽车轮胎销量增长 20%。
区域竞争上,亚太地区竞争激烈,中国、印度、泰国企业主导;欧洲市场以高端技术见长;北美市场被美国企业控制。2024 年全球橡胶制品行业并购活动增加,案例达 50 起,金额达 100 亿美元,预计 2025 年全球并购金额将突破 150 亿美元,企业通过并购整合扩大产能、拓展市场。
六、橡胶制品行业驱动与制约因素:政策与技术赋能,成本与贸易存压
(一)驱动因素:政策、技术、需求三重发力
政策层面,全球绿色低碳政策推动橡胶制品行业转型。中国《“十四五” 新材料产业发展规划》对生物基橡胶、再生橡胶技术提供 30% 的研发补贴;欧盟《绿色新政》要求 2025 年 30% 的橡胶制品使用再生材料;美国《通胀削减法案》对新能源汽车配套轮胎给予每吨 500 美元税收抵免,这些政策为橡胶制品行业发展提供了有力支撑。
技术层面,材料科学和智能制造突破改写行业生产逻辑。2024 年,泰国某企业利用木薯淀粉生产的橡胶性能达天然橡胶的 90%,成本降低 25%;智能制造渗透率提升至 35%,部分企业引入 AI 质检系统后,产品不良率从 3% 降至 0.8%,年节省成本超 2 亿元;3D 打印技术应用于复杂橡胶密封件生产,周期缩短 50%,2024 年全球相关市场规模达 18 亿美元,同比增长 40%。
需求层面,下游新兴领域增长创造增量市场。新能源汽车、医疗、基建等领域的快速发展,持续拉动橡胶制品需求,如新能源汽车带动低滚动阻力轮胎需求激增 18%,医疗领域带动高端密封件需求增长 10%。
(二)制约因素:成本、贸易、环保多重挑战
原材料价格波动是行业最大痛点。2023 年天然橡胶价格波动幅度达 25%,2024 年受泰国主产区厄尔尼诺现象影响,天然橡胶减产 15%,价格波动幅度达 20%,合成橡胶受原油价格影响波动 15%,中国中小企业因无法对冲风险,平均利润率从 5% 降至 2%。
国际贸易壁垒升级加剧市场分割。2024 年,美国对华橡胶制品加征 10% 关税,中国对美出口额下降 12%;欧盟碳边境调节机制将橡胶制品纳入碳税征收范围,2026 年全面实施后,出口企业成本预计增加 8%-15%;东南亚国家如印尼 2024 年将天然橡胶出口关税从 5% 升至 10%,2025 年拟升至 15%,推高全球原料成本。
环保合规成本攀升加大企业压力。2024 年《橡胶制品污染物排放标准》实施后,中国 30% 中小企业因 VOCs 排放不达标停产整改,单家企业环保投入平均增加 2000 万元;欧盟 REACH 法规新增 12 项高关注物质限制,部分企业因产品超标召回,损失惨重。
七、橡胶制品行业发展趋势:绿色化、高端化、智能化成核心方向
(一)绿色化:环保材料与清洁生产成主流
随着环保意识提升和法规趋严,绿色化成为橡胶制品行业重要发展方向。企业将加大环保型新材料的研发力度,推广生物基橡胶、可降解橡胶等新型材料的应用,2025 年生物基橡胶成本有望降至天然橡胶的 1.1 倍,加速商业化应用;同时,企业将注重绿色生产技术研发,降低生产过程中的碳排放和废弃物排放,2025 年橡胶制品行业单位能耗预计降低 18%,绿色橡胶制品占比将从 2024 年的 12% 提升至 15%。
(二)高端化:高性能产品需求持续增长
下游产业对橡胶制品性能要求不断提高,推动橡胶制品向高端化转型。新能源汽车领域,对低滚动阻力、耐高温、耐电晕的橡胶制品需求增长,2025 年低滚动阻力轮胎市场份额预计从 2024 年的 20% 提升至 30%;航空航天领域,对高端减震器件、密封材料的需求持续增长,国产替代空间巨大;医疗领域,高端手术手套、人工关节密封件等产品需求年增速超 15%,2025 年中国医疗橡胶出口额将突破 80 亿美元。
(三)智能化:智能制造推动产业效率提升
智能制造技术将成为橡胶制品行业产业升级的重要力量。2025 年,智能制造渗透率预计突破 50%,数字化工厂将覆盖行业前 20% 企业,生产成本降低 15%-20%;AI 质检系统、自动化生产线普及率进一步提升,产品不良率降至 0.5% 以下;同时,物联网技术与橡胶制品结合,如智能轮胎集成传感器实现胎压监测、路况预警,2025 年智能轮胎销量占比将达 15%,推动行业从 “制造” 向 “智造 + 服务” 转型。
八、橡胶制品行业投资策略:聚焦高附加值领域,规避低端风险
橡胶制品行业投资应围绕 “高附加值、绿色化、高端化” 方向,重点关注三大领域。一是新能源汽车产业链相关橡胶制品,如高性能轮胎、电池包密封材料、电机绝缘橡胶等,2025 年全球新能源汽车配套橡胶制品需求将激增,中国企业在该领域成本优势明显,全球配套份额有望提升至 45%。
二是高端特种橡胶制品市场,如航空航天密封件、风电叶片密封件、医疗级橡胶制品等,这类产品技术门槛高、附加值大,2025 年高端橡胶制品占比将从 2024 年的 31% 提高到 38%,市场规模突破 900 亿元,且进口替代空间超过 200 亿元。
三是绿色橡胶技术领域,如生物基橡胶、再生橡胶等,2025 年生物基橡胶产能规划有望突破 50 万吨,占全球总产量的 35%,废旧橡胶回收利用率提升至 60% 的政策目标将催生百亿级再生市场。
同时,需规避高能耗、低端产能的投资风险,如通用胶管、普通密封件等领域,这类产品面临产能过剩压力,且受环保政策影响大,中小企业淘汰率较高。此外,要关注原材料价格波动、国际贸易摩擦等风险,通过供应链多元化、期货对冲等方式降低风险。
九、总结
2025 年,全球橡胶制品行业市场规模将突破 1.4 万亿美元,中国市场规模达 6200 亿元人民币,行业整体呈现 “总量稳健增长、结构深度优化” 的态势。从发展基础看,橡胶制品凭借高弹性、耐磨、密封等特性,广泛应用于多领域,且分类清晰、产业链完善;从市场现状看,全球以亚太地区为主导,中国作为最大生产国与消费国,产量、消费量均居全球前列,政策推动绿色与智能转型效果显著;供需层面,供应端向高端化、绿色化升级,需求端以新能源汽车、医疗、基建为核心增长极,但结构性矛盾仍需破解;竞争格局上,全球集中度持续提升,中国行业整合加速,龙头企业优势凸显。
驱动因素方面,政策、技术、需求三重发力为橡胶制品行业提供增长动力,而原材料波动、贸易壁垒、环保成本则构成主要制约。未来,绿色化、高端化、智能化将成为橡胶制品行业核心发展方向,投资需聚焦高附加值领域。整体而言,2025 年橡胶制品行业正处于从 “规模扩张” 向 “质量提升” 的关键转型期,通过技术创新、产业升级与精准布局,行业将实现可持续高质量发展,为全球经济与国内制造业升级提供重要支撑。



