中国报告大厅网讯,除草剂作为农业生产中不可或缺的投入品,承担着保障粮食安全、提升作物产量的核心职能,以下是2025年除草剂市场规模分析。
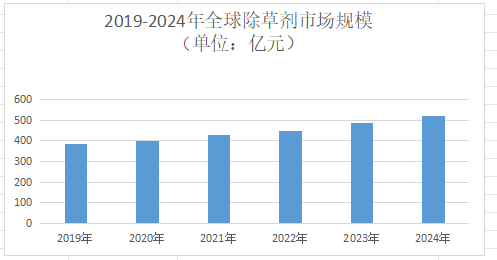
一、全球市场:寡头垄断与技术驱动下的结构性增长
《十五五除草剂行业发展研究与产业战略规划分析预测报告》指出,2025年全球除草剂市场规模预计达564.32亿元,年复合增长率(CAGR)为3.5%,至2030年将突破640亿美元。全球人口增长与耕地资源有限性矛盾加剧,推动单位面积作物产量提升需求,除草剂作为保障作物生长的关键投入品,需求韧性凸显。
二、区域市场:北美、欧洲与亚太三足鼎立
北美市场:以转基因作物种植为核心驱动,草甘膦需求占比超40%,但受环保政策收紧影响,生物除草剂份额逐年提升。
欧洲市场:严格监管推动低毒产品替代,2025年生物除草剂占比达18%,德国、法国等国成为技术输出中心。
亚太市场:中国、印度、东南亚国家凭借成本优势与产能扩张,成为全球供应核心。2025年中国除草剂出口量占全球60%,东南亚市场依赖度超70%。
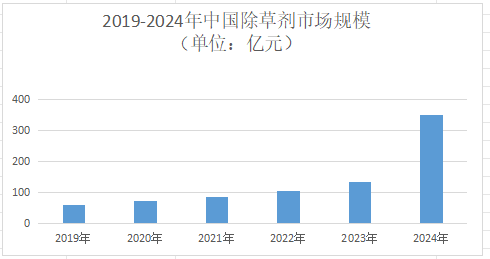
三、中国市场:产能过剩与绿色转型下的结构调整
中国除草剂市场规模将从2023年的134.3亿元增至2025年的550亿元,年复合增长率6.5%。《“十四五”农药产业高质量发展指导意见》推动行业集中度提升,2025年企业数量 将从1705家缩减至1600家以下,头部企业市场份额将提升至20%。
四、市场结构:寡头垄断与细分领域分化
全球除草剂市场呈现高度集中特征,拜耳、先正达、巴斯夫等跨国巨头通过并购整合占据61%的市场份额,除草剂市场规模分析指出,形成“技术-品牌-渠道”三位一体的竞争壁垒。
草甘膦仍为第一大单品:尽管受抗药性争议与环保政策影响,其市场份额从2020年的35%下滑至2025年的23%,但全球年用量仍超80万吨,主要应用于大豆、玉米等转基因作物。
替代品崛起:草铵膦、敌草快等品种需求攀升,2025年草铵膦市场规模达45亿美元,年增速超15%,成为企业布局重点。
生物除草剂加速渗透:全球生物除草剂市场2025年达102.16亿元人民币,年复合增长率15.2%,微生物源、植物源产品凭借环境友好性,在有机农业与高端市场占据先机。。
总之,全球除草剂市场在寡头垄断与技术驱动下保持稳健增长,中国市场则通过绿色化、智能化与生物化转型,逐步摆脱产能过剩与低端竞争困境。未来,兼具成本优势与技术创新能力的企业,将在全球竞争中占据先机,推动中国除草剂行业从产能大国向创新强国转型。



 京公网安备 11010502031895号