中国报告大厅网讯,智能技术的快速发展、全球互联网渗透率的增长、创新和数字化也推动了全球光纤收发器市场增长,以下是2025年光纤收发器市场规模分析。
一、全球市场规模:高速增长与技术驱动
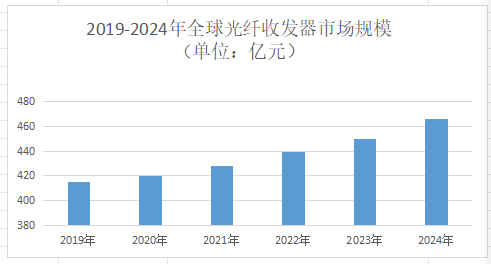
《2025-2030年中国光纤收发器行业运营态势与投资前景调查研究报告》指出,2024年全球光纤收发器市场规模达466亿元,2025年预计增至547亿元,年均复合增长率(CAGR)超35%。全球5G基站建设提速,2024年新建基站超72万座,对高速度、低延迟的光纤收发器需求激增。
二、中国市场规模:政策红利与需求爆发
2023年我国单机光纤收发器市场规模突破45亿元,长三角、珠三角、京津冀三大城市群占据68%市场份额,深圳、上海、北京技术迭代需求突出。2025年我国单机光纤收发器市场规模预计达58亿元,CAGR约12.3%。5G基站建设、数据中心扩建、工业互联网加速渗透为核心驱动力。
三、竞争格局:头部集中与本土崛起
1.国际厂商优势
Broadcom、Coherent、Marvell等企业占据全球高端市场,技术领先且品牌影响力强。通过与北美云厂商深度绑定,巩固数据中心领域份额。
2.国内厂商突破
华为、中兴、烽火通信等企业加大研发投入,400G技术预研领先,逐步替代进口产品。光迅科技、海信宽带多媒体等企业在工业级、定制化产品中表现突出。

四、技术发展趋势:高速化、智能化、绿色化
1.高速率与超大容量
10G及以上高速率产品市场份额将从2023年的42%提升至2025年的57%,25G光纤收发器成为主流(占比超30%)。400G/800G模块在数据中心应用比例将从2023年的18%提升至2025年的40%,1.6T模块技术突破在即。
2.智能化与自动化
光纤收发器市场规模分析指出,网管型光纤收发器具备网络监测、故障告警功能,非网管型产品向标准化、兼容性方向突破。CPO技术将光电芯片共封装,突破功耗与速率瓶颈,800G→1.6T模块在超算中心渗透率提升。
3.绿色环保与低功耗
低碳政策推动低功耗模块研发,能效比成竞争关键。硅光技术、先进功率管理技术降低能耗,单位数据传输功耗下降30%以上。
总之,光纤收发器市场正处于爆发式增长阶段。对于网络设备厂商和解决方案提供商而言,深度布局400G 技术路线和供应链并把握应用端的行业落地需求,将在未来几年内获得可观的商业回报。


