中国报告大厅网讯,变频器作为工业自动化核心设备,广泛应用于制造业、电力、冶金等领域,随着工业自动化水平提升,市场需求持续增长,以下是2025年变频器市场规模分析。
一、全球市场规模:欧洲在市场占据主导地位
《2025-2030年中国变频器产业运行态势及投资规划深度研究报告》指出,近年来,全球变频器市场规模呈现出稳步增长的态势。2024年,全球变频器市场规模达到328.6亿美元,预计2025—2029年该市场复合年增长率为9.1%。这一增长趋势反映出全球工业领域对变频器需求的持续增加,以及变频器技术在各行业应用的不断拓展。
从地区分布来看,欧洲在全球变频器市场占据主导地位,份额约为42%。欧洲作为工业发达地区,拥有众多先进的制造业企业,对变频器的需求量大且对产品质量和技术要求较高。同时,欧洲在变频器技术研发和创新方面也处于领先地位,推动了当地变频器市场的发展。
亚太地区预计将成为增长最快的地区市场,复合年增长率达到11.3%。亚太地区包括中国、印度、日本等国家,这些国家的工业化进程不断加快,制造业规模持续扩大,对变频器的需求呈现出快速增长的趋势。特别是在中国,随着制造业的转型升级和工业自动化水平的提升,变频器市场规模有望进一步扩大。
北美地区也是全球变频器市场的重要组成部分,其市场规模和增长速度也较为可观。北美地区的工业基础雄厚,对节能减排和工业效率提升的需求较高,变频器作为一种能够提高电机运行效率、降低能耗的设备,在该地区得到了广泛的应用。
二、中国市场规模:中低压变频器占据主导地位
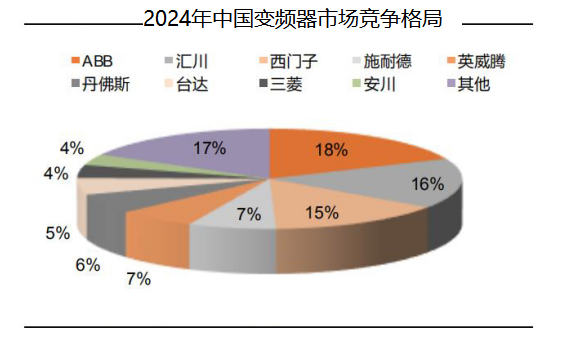
2023年,我国变频器市场规模已增至467.53亿元。随着工业自动化和智能制造的深入推进,以及新能源、电动汽车等新兴产业的快速发展,变频器市场需求持续增长。预计未来几年,中国变频器市场将保持稳步增长态势,2024年市场规模约为600亿元。
从细分市场来看,中低压变频器占据主导地位。2023年,中低压变频器市场规模占比约为64.98%,市场规模已突破300亿元。中低压变频器作为工业自动化的重要设备,在工业生产中具有广泛的应用,如纺织、化工、机械加工等行业。随着工业自动化水平的不断提升,中低压变频器的市场需求将继续保持增长。
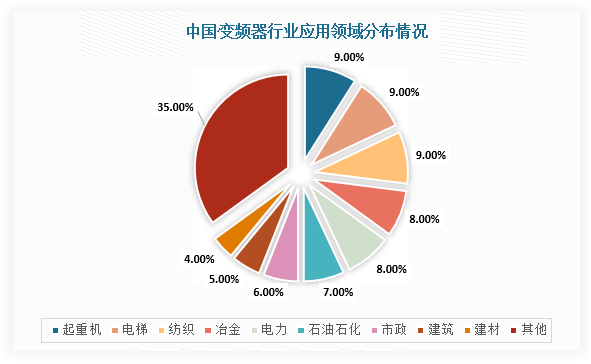
高压变频器所占市场份额也在逐步提升,从2020年的26%提升至2023年的35.02%,2023年市场规模已增至160亿元以上。高压变频器主要用于冶金、暖通、化工、有色、建材、煤矿、市政、电力、橡塑、造纸、测试台设备、石油等领域的风机水泵节能应用,同时也用于压缩机、搅拌机、皮带机、提升机、破碎机、辊压机、球磨机、挤出机、密炼机等负载的驱动。随着这些行业对节能降耗和生产效率提升的需求不断增加,高压变频器的市场前景广阔。
三、未来市场发展前景:2025年产业图景展望
1.新兴产业:企业将加强与新兴产业的合作
新能源、电动汽车、智能制造等新兴产业的快速发展,为变频器市场带来了新的机遇。变频器在这些领域具有广泛的应用前景,企业可以通过加强与新兴产业的合作,开发适用于新兴产业的变频器产品,拓展市场份额。
2.环保政策:鼓励企业采用节能型设备
各国政府对节能减排的重视程度不断提高,出台了一系列政策措施鼓励企业采用节能型设备。变频器市场规模分析指出,变频器作为一种能够显著降低电机能耗的设备,符合节能减排的要求,在政策的推动下,市场需求将持续增长。
3.技术创新:实现变频器的智能化
人工智能、物联网、大数据等技术的不断发展,变频器行业也将迎来技术创新和产业升级的机遇。企业可以将这些新技术应用于变频器产品中,实现变频器的智能化、网络化和远程监控,提高产品的附加值和竞争力。
总之,变频器市场在全球范围内呈现出稳步增长的态势,中国作为全球重要的制造业基地,变频器市场规模也在不断扩大。未来,随着工业自动化和智能制造的深入推进,以及新能源、电动汽车等新兴产业的快速发展,变频器市场需求将持续增长。


