中国报告大厅网讯,晶振作为电子设备中的关键频率控制元件,在现代科技产业中扮演着极为重要的角色。从消费电子到通信基站,从汽车电子到工业控制,晶振的身影无处不在。随着各行业技术的快速发展,对晶振的性能、规格等方面的要求也日益严苛,这也促使晶振市场不断变革与扩张。以下是2025年晶振市场规模分析。
一、晶振在各领域的应用现状及需求分析
(一)消费电子领域
在消费电子领域,晶振应用极为广泛。以智能手机为例,一部智能手机中通常需要多个晶振来保障不同功能模块的稳定运行,如用于通信模块的高频晶振,可确保手机信号的稳定接收与传输;用于时钟系统的高精度晶振,为手机的计时、数据处理等提供精准的时间基准。随着智能手机不断向轻薄化、高性能化发展,对晶振的小型化、低功耗、高精度等特性提出了更高要求。数据显示,2024年全球智能手机出货量增速达近8%,这直接带动了晶振在智能手机领域的需求增长。除了智能手机,平板电脑、可穿戴设备等消费电子产品对晶振的需求也不容小觑。在可穿戴设备中,由于其体积小巧,内部空间有限,因此需要超小型的晶振来满足其空间布局需求。而且,可穿戴设备通常依靠电池供电,为了延长续航时间,低功耗晶振成为首选。据统计,2025年智能穿戴设备的微型化晶振需求仍保持10%以上的年复合增长率。
(二)通信领域
通信领域是晶振的重要应用市场之一,在5G通信时代,基站建设对晶振的需求呈现爆发式增长。一个5G 基站需要配备大量的晶振,用于信号的产生、调制、解调等关键环节。单站配置12 - 16颗晶振,2025年全球5G基站增量市场达60亿元。随着5G网络的大规模部署,对高精度、高稳定性的晶振需求将持续增加,以支持高速的数据传输和低延迟的通信要求。不仅如此,卫星通信的发展也为晶振市场带来了新的机遇。卫星通信需要在复杂的太空环境下保持稳定的通信,这就要求晶振具备高可靠性、抗辐射等特性。随着低轨卫星星座计划的推进,对满足特殊需求的晶振需求也在不断上升。
(三)汽车电子领域
汽车电子化程度的不断提高,使得晶振在汽车电子领域的应用越来越广泛。在传统燃油汽车中,晶振主要应用于汽车的发动机控制系统、车载娱乐系统等。而在新能源汽车中,由于增加了电池管理系统、自动驾驶辅助系统等复杂的电子系统,对晶振的需求量大幅增加。相较于传统燃油汽车,新能源汽车的晶振需求量较大,达100 个以上。特别是随着汽车行业向电动化、智能化方向发展,晶振产品的单车用量还将持续提升。预计到2030年,用于激光雷达、摄像头及以太网等设备的单车处理器数量将超过60个,这将进一步推动车规级晶振市场规模的增长。
二、晶振市场竞争格局分析
(一)国际厂商竞争态势
全球晶振头部厂家主要来自日本、美国、中国台湾。日本在晶振领域具有深厚的技术积累和领先的市场地位,本土的 NDK(日本电波)、KCD(京瓷)、Epson(爱普生)以及 KDS(大真空)位列全球第一梯队。这些企业在中高端领域具有较强的规模效应和技术优势,在2011年前,日本厂商生产的石英晶体谐振器占据全球近六成的市场份额。虽然近年来受到成本等因素影响,盈利能力有所下降,但在高端产品市场仍占据主导地位。美国厂商在晶振市场也占据一定份额,其产品主要针对美国本土及部分专项市场,供求渠道较为稳定,产品单位价值较高。中国台湾地区晶振产业起步虽晚于日本,但通过不断并购其他同业、持续提升技术水平和加快产品更新速度,逐步扩大产能,市场地位不断提升。从营收看,2017年中国台湾晶振市场份额达到24%以上,TXC 台晶技在2020和2021连续两年市占率排名全球第一。

(二)国内厂商发展现状
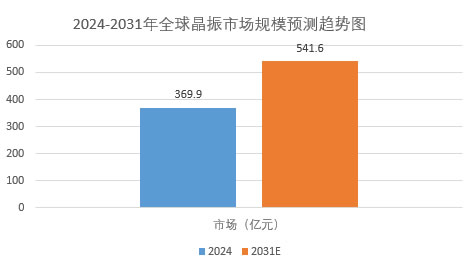
中国大陆晶振行业发展相对较晚,早期核心生产设备依赖外购,产品主要应用于消费电子和小型电子领域。近年来,随着国内企业不断加大研发投入,在技术上取得了一定突破。面对国内高端晶振产品的旺盛需求,惠伦晶体、泰晶科技、晶赛科技等国产晶振厂商大力扩张产能,其中泰晶科技与惠伦晶体扩产项目均以高频化、小型化的高端晶振产品为主。数据显示,2022年中国大陆晶振的产出份额已占据全球的24.66%。在高端晶振国产替代的大趋势下,国产厂商逐渐崛起,通过成本优势和技术创新,在全球晶振市场中占据了越来越重要的地位,全球晶振市场格局有望重塑。2024年全球晶振市场销售额达到了369.9亿元,《2025-2030年全球及中国晶振行业市场现状调研及发展前景分析报告》预计2031年市场规模将为541.6亿元,2025-2031期间年复合增长率为 5.6%。
三、晶振技术发展趋势
(一)高频化与高精度趋势
随着 5G/6G 通信、卫星通信、高速数据中心等对高频信号需求的增长,晶振的高频化与高精度需求日益凸显。高频晶振(>60MHz)能够支持毫米波通信和高速数据传输,在 5G 基站、卫星通信等领域发挥着重要作用。同时,高稳定性(低相位噪声、低抖动)的 TCXO(温补晶振)、OCXO(恒温晶振)在基站、雷达等对信号稳定性要求极高的领域的渗透率也在不断提升。此外,原子钟技术的微型化发展,为卫星导航(如北斗、GPS)和量子通信等领域提供了更精准的时间基准。
(二)小型化与集成化趋势
受可穿戴设备、IoT 模块、微型传感器等对体积和功耗严苛要求的驱动,晶振的小型化与集成化趋势明显。超小封装(如 1612、1008 尺寸甚至更小)的晶振能够支持高密度 PCB 设计,满足电子设备小型化的需求。MEMS 晶振凭借其更小的尺寸、抗振动特性,逐渐替代传统石英晶振,在恶劣环境应用场景中具有独特优势。系统级封装(SiP)技术则将晶振与 IC(如时钟芯片、射频模块)集成在一起,简化了电路设计,提高了系统的整体性能。
(三)低功耗与绿色化趋势
在 IoT 设备、便携式医疗设备、新能源领域等对低功耗需求的推动下,晶振朝着低功耗与绿色化方向发展。低电压驱动(1.2V - 1.8V)的晶振能够有效延长电池寿命,满足便携式设备的使用需求。低功耗设计(如 DCO 数字控制振荡器)可以动态调整功耗模式,进一步降低能耗。同时,为了符合 RoHS、REACH 等国际标准,晶振生产企业采用环保材料与无铅工艺,实现绿色生产。
综上所述,2025年晶振市场规模突破百亿,这得益于消费电子、通信、汽车电子等多领域的强劲需求。在市场竞争格局方面,国际厂商虽在高端市场仍有优势,但国内厂商正凭借技术突破和产能扩张加速追赶,市场格局面临重塑。从技术发展趋势来看,高频化、高精度、小型化、集成化、低功耗与绿色化已成为行业发展的重要方向。未来,随着各行业技术的持续进步,晶振市场有望保持增长态势,同时技术创新将成为企业在市场竞争中脱颖而出的关键因素。


