海上风电作为当前全球清洁能源转型的核心方向之一,具备资源稳定性高、开发规模大、碳排放强度低等优势,全球范围内各国都在加快海上风电布局,项目储备规模持续增长,中国已经成为全球最大的海上风电市场,深远海开发打开了新的增长空间,产业链也在技术升级过程中涌现出多个结构性投资机会。
一、全球海上风电发展格局
1.1 全球市场供需特征
1.1.1 装机规模与区域分布
当前全球海上风电发展呈现装机短期波动、中长期增长确定性较强的特征,受供应链调整、项目审批周期拉长、部分地区政策衔接断层等因素影响,2024年全球并网装机出现阶段性下滑,但各国中长期能源转型目标下的项目储备仍保持快速扩张,不同区域市场的发展进度差异较大,核心市场主体的新增装机规模可以清晰反映当前全球竞争格局。数据来自全球风能理事会,口径一致可横向对比。
| 区域/国家 | 新增并网装机容量(GW) | 全球占比(%) |
|---|---|---|
| 中国 | 4.04 | 62 |
| 英国 | 1.2 | 15 |
| 德国 | 0.72 | 9 |
| 法国 | 0.64 | 8 |
| 荷兰 | 0.16 | 2 |
| 日本 | 0.08 | 1 |
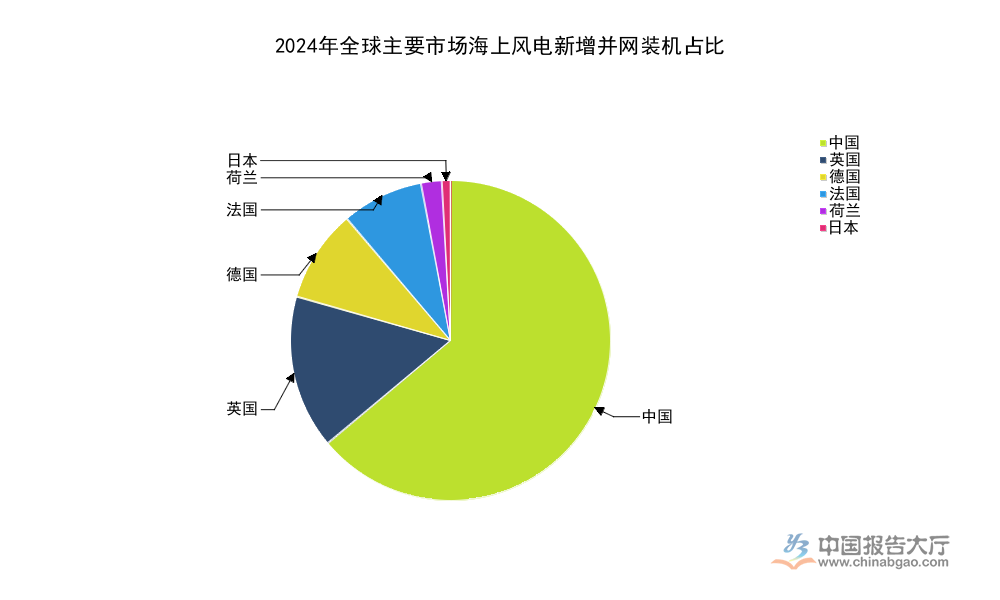
中国占比超过六成,是全球最大的海上风电新增装机市场,欧洲整体新增装机合计2.7GW,占比超过三成,反映出欧洲能源转型加速背景下的稳定扩张节奏,日本、韩国等亚太新兴市场仍处于起步阶段,新增装机规模较小,中长期增长空间仍待释放。
1.1.2 项目招标储备趋势
海上风电项目招标容量反映未来两到三年的并网装机储备,是判断行业中长期增长动能的核心先行指标,行业发展通常遵循“招标-核准-建设-并网”的周期规律,招标规模的增长意味着后续并网装机的增长有充足项目支撑,2024年全球海上风电招标容量创下历史新高,不同区域的招标规模差异反映出各国政策推进节奏的不同,数据来自全球风能理事会,口径统一可对比。
| 区域 | 招标容量(GW) | 全球占比(%) |
|---|---|---|
| 欧洲 | 23.2 | 41 |
| 中国 | 20.1 | 36 |
| 美国 | 8.1 | 14 |
| 韩国 | 3.3 | 6 |
| 日本 | 1.4 | 2 |
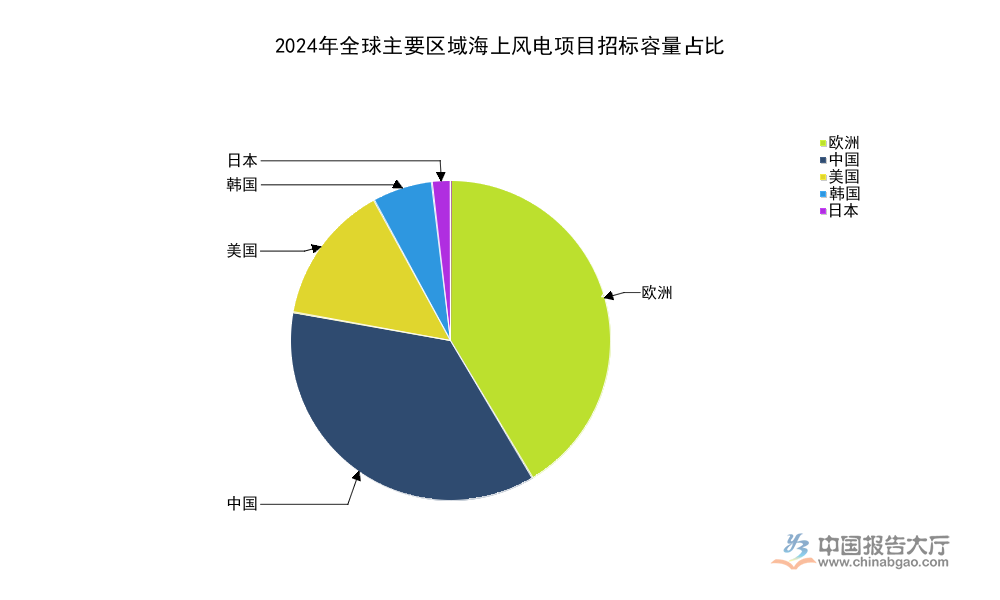
欧洲与中国合计占比超过四分之三,是全球海上风电项目储备的核心贡献区域,欧洲招标占比超过中国,反映出欧盟2050碳中和目标下,各国加速推进项目审批与开发权拍卖的进展,美国近年来政策补贴落地后,招标规模快速提升,成为全球海上风电新兴增长极,后续增长动能值得关注。
1.2 核心区域发展态势
1.2.1 欧美市场政策驱动
欧洲是全球海上风电产业化起步最早的区域,截至2024年底累计装机超过36GW,占全球的44%,中国累计装机占比达到54%,欧洲位居全球第二。欧洲近年来受能源危机影响,加速摆脱对传统化石能源的依赖,海上风电作为本土可开发的规模化清洁能源,得到各国政府高强度政策支持。2024年英国AR6海上风电补贴额度达到11亿英镑,欧盟批准法国对海上风能项目108亿欧元的支持计划,用以支持2.4~2.8GW的海上风电项目开发,高强度政策支持推动欧洲2024年海上风电招标容量同比增长262%,成为全球招标规模增长的核心动力,验证了欧洲能源转型对海上风电的依赖程度。
1.2.2 亚太新兴市场进展
亚太地区除中国外,日本、韩国是海上风电发展最快的新兴市场,两国都拥有广阔的专属经济区,海上风能资源丰富,本土化石能源匮乏,对清洁能源的需求较为迫切。韩国截至2022年底,已拿到发电许可的海风项目68个,容量达20.7GW,2022年完成99MW海上风电开发权拍卖,2023年完成1431MW拍卖,2024年完成1886MW拍卖,其中包含750MW的首个漂浮式海上风电项目。日本领海面积约为43万平方公里,专属经济区面积达447万平方公里,可开发海上风电规模潜力极大,2021年第一轮拍卖容量1.7GW,2023年第二轮1.8GW,2024年第三轮1.1GW,累计拍卖容量达到4.6GW,2024年日本新增并网装机112MW,累计装机达到0.3GW,整体仍处于产业化起步阶段,中长期增长空间较大,中国台湾地区2024年新增装机933MW,累计装机达到3GW,开发进度领先日本韩国,但受产业链配套不足影响,后续发展仍存在一定不确定性。
二、中国海上风电投资机遇
2.1 国内开发布局空间
2.1.1 沿海省份规划批复
中国海上风电开发已经从近岸浅海逐步转向深远海国管海域,深远海风能资源更稳定,不占近岸土地,开发规模更大,是未来五年国内海上风电增长的核心方向。“十四五”期间国内海上风电规划新增合计68.9GW,启动前期工作的容量达到180.4GW,最新国管海域深远海规划总体量约为230GW,截至2024年底,各省实际已批复的国管海域海风项目容量达148.6GW,不同省份的批复规模受资源禀赋、规划节奏影响差异较大,数据来自各省发改委公开信息汇总,口径一致。
| 省份 | 已批复容量(GW) |
|---|---|
| 广东 | 35.7 |
| 上海 | 29.3 |
| 浙江 | 28 |
| 山东 | 20 |
| 广西 | 13.4 |
| 辽宁 | 6.1 |
| 江苏 | 5.8 |
| 河北 | 5.5 |
| 福建 | 4.8 |

广东、上海、浙江、山东四个省份合计批复容量超过110GW,占全国总批复容量的七成以上,是国内深远海开发的核心区域,上海批复规模较高,主要得益于其管辖国管海域范围大,电力需求旺盛,开发需求迫切,福建虽然十四五期间启动前期工作的规模超过50GW,但已批复规模仅4.8GW,后续开发释放空间较大,值得持续关注。
2.1.2 深远海开发进度
截至2024年底,中国累计并网海上风电41.27GW,占全球累计装机的54%,风电渗透率达到7.9%,对比深远海已批复的148.6GW容量,仍有超过三倍的增长空间,行业增长的资源储备充足。从核准进度来看,2022-2024年国内海上风电新增核准容量分别为8.5GW、12.1GW、14.6GW,连续三年保持增长,核准容量的增长意味着未来两到三年的并网项目储备持续增加,行业增长动能逐步提升。漂浮式海上风电作为水深超过50米深远海开发的核心技术路线,截至2024年底中国已经建成5个漂浮式海上风电示范项目,累计装机40MW,占全球的14.3%,产业化进程逐步加快,深远海开发面临的水文地质条件更复杂,施工难度更大,项目建设周期比近岸项目长,投资回收周期也相应拉长,一定程度上会影响开发企业的投资节奏,整体进度仍有待观察。
2.2 产业链投资方向研判
2.2.1 成本结构与平价水平
海上风电项目的成本结构直接影响投资收益,根据上海勘测设计研究院有限公司与中国风能协会统计,当前国内海上风电项目的成本结构中,风电机组含塔筒占比42.0%,风电机组基础占比27.3%,其余成本分布在海底电缆、海上升压站、安装工程、输配线路等环节,风电机组和基础合计占比接近七成,是影响项目总成本的核心环节。单位投资方面,江苏沿海成熟开发区域的海上风电项目单位投资已经下降到0.94~1.02万元/千瓦,对比十年前超过2万元/千瓦的水平,降幅超过50%,技术进步和规模效应带动成本持续下行。度电成本(LCOE)方面,2024年全国范围内海上风电LCOE为0.28~0.41元/千瓦时,已经具备平价上网的基础,部分资源条件好的项目度电成本已经低于当地燃煤基准价,不需要补贴即可实现盈利。根据联合国政府间气候变化小组数据,海上风电全生命周期度电碳排放仅有12gCO2/kWh,远低于煤炭、天然气等化石能源,在全国碳市场交易机制逐步完善的背景下,额外的碳收益可以进一步提升项目投资收益率。
2.2.2 技术升级与投资机会
深远海开发推动海上风电技术持续升级,当前核心技术方向包括大兆瓦机组、漂浮式基础、超长距离低损耗海缆三个方向。大兆瓦机组可以降低单位千瓦的基础设施、安装、输配成本,提升风能利用效率,摊薄项目单位投资,近年来国内海上风电机组单机容量持续提升,当前深远海新建项目大多采用15MW以上机型,单机容量提升带动核心零部件的技术要求升级,更长的叶片、更大尺寸的轴承、更高容量的发电机都带来了新的产品需求。漂浮式基础方面,当前全球范围内仍处于商业化示范阶段,2024年全球漂浮式海上风电新增招标容量达到1.9GW,商业化进程明显加速,国内已经完成五个示范项目建设,累计装机40MW,后续随着技术成熟和成本下降,漂浮式海上风电将打开水深超过50米更远海区域的开发空间,当前漂浮式基础的技术路线仍未定型,系泊系统、锚泊基础、动态海缆等核心环节都存在技术升级机会。超长距离海缆方面,深远海项目离岸距离从原来的几十公里增加到上百公里,对海缆的传输容量、抗腐蚀性能、抗拉强度都提出了更高要求,相关生产企业的技术优势将转化为市场份额优势,技术路线成熟速度低于预期的情况下,投资过程中仍需要关注技术落地的进度,避免提前布局带来的产能闲置风险。
核心洞察
- 中国占据全球海上风电新增装机62%份额,深远海已批复容量超148GW,中长期增长空间明确
- 全球招标容量创历史新高,欧洲政策驱动增长显著,亚太新兴市场进入起步阶段
- 大兆瓦与漂浮式技术升级带动产业链结构性投资机会,核心环节优势企业受益明显




 京公网安备 11010502031895号