中国报告大厅网讯,生物发酵作为利用微生物代谢生产工业产品的工业生物技术,是连接上游农业原料与下游食品、医药、饲料、化工领域的核心制造环节,国内生物发酵市场分析长期聚焦头部企业的成本控制与业绩表现,行业内规模企业凭借菌种研发、产能规模优势持续挤压中小参与者的生存空间,头部上市公司的财务数据成为观察行业景气度的核心窗口。
一、行业格局与头部企业基本面
1.1 行业整体竞争结构
1.1.1 细分领域集中度
生物发酵行业按照产品可以划分为氨基酸、酶制剂、抗生素、有机酸等细分赛道,其中食品及饲料添加剂是占比最高的细分领域,主要产品包括赖氨酸、苏氨酸等氨基酸产品,用于满足饲料行业的营养添加需求。国内该赛道已经形成高度集中的竞争格局,行业前三分别为伊品生物、梅花生物、阜丰集团,三家企业合计占据国内氨基酸发酵市场超过八成的份额,中小生产企业受限于环保成本、菌种性能、渠道资源,很难在大宗产品领域获得竞争优势,逐步退出主流市场,部分企业转向小众特色发酵产品领域。近年来,国内环保政策持续收紧,对生物发酵企业的废水排放、能耗指标提出更高要求,中小产能出清速度加快,头部企业的市场份额进一步提升,行业整体盈利能力随之改善。
生物发酵行业属于重资产行业,单位产品的毛利水平相对较低,对规模效应的依赖程度较高,头部企业通过大规模采购降低原材料成本,通过连续发酵技术提升生产效率,成本优势进一步放大。目前,行业内头部企业纷纷推进产能扩张,主要新增产能布局向原料主产区倾斜,靠近玉米、大豆等原材料产地,进一步降低运输成本,同时也获得地方政府的政策优惠,这一趋势仍在延续。中小产能的持续出清给头部企业带来了更大的市场空间,也推动行业整体盈利能力从周期波动转向平稳增长,行业的投资价值逐步凸显。
1.2 核心企业股权结构
1.2.1 伊品生物股东结构
国内生物发酵行业的头部上市公司中,伊品生物的股权结构呈现国有资本持股第一,创始团队持股跟进的特征,前三大股东合计持股超过五成,股权结构集中度适中,既保证了公司战略的稳定性,也保留了原有管理团队的运营灵活性。前十大股东中,除第一大股东为国有控股集团外,第二、第三大股东均为公司创始团队相关主体,持股比例清晰,股权结构没有出现代持等违规情况,上市公司治理结构符合监管要求。国有控股股东的资源优势也帮助公司在项目审批、融资成本等方面获得支持,进一步强化了公司的成本优势。
| 股东名称 | 持股数量(股) | 持股比例(%) |
|---|---|---|
| 广新集团 | 566427487 | 34.09 |
| 伊品集团 | 172685029 | 10.39 |
| 铁小荣 | 110229751 | 6.63 |
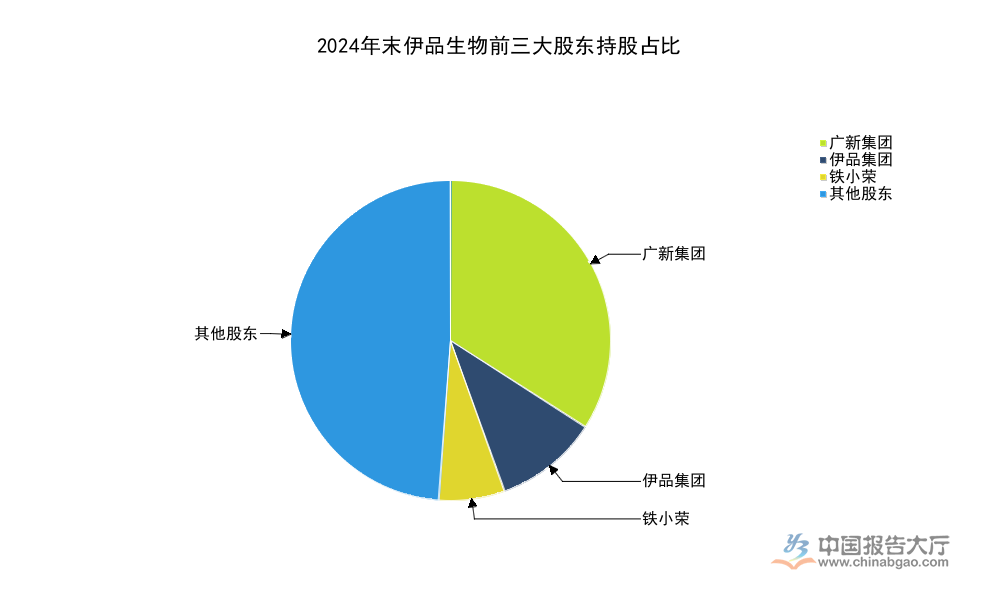
前三大股东合计持股比例达到51.11%,控制权清晰,国有股东的背景也帮助公司获得了更低成本的融资,以及在环保、能耗指标等方面的支持,创始团队核心成员持股也保证了管理层与股东利益的一致性,有利于公司长期战略的推进。不排除后续公司会通过股权激励进一步绑定核心员工利益,股权结构的稳定性对公司业绩的持续增长形成支撑。
二、头部企业财务与业绩表现
2.1 业绩承诺完成情况
2.1.1 年度业绩完成率
伊品生物重组上市时,原股东做出了三年业绩承诺,对2022年到2024年的归母净利润做出了明确约定,从已披露的2022年、2023年数据来看,业绩完成情况大幅超出承诺水平。业绩承诺是重组上市中对原股东的约束条款,反映了交易双方对公司未来盈利能力的预期,伊品生物2022年和2023年的承诺净利润与实际净利润存在明显差异,实际盈利大幅超出承诺,体现了公司实际盈利能力高于交易时的预期。这背后主要源于下游饲料行业需求增长,叠加氨基酸产品价格维持在合理区间,公司成本控制能力超出预期,使得净利润水平大幅提升。
| 年份 | 承诺净利润(万元) | 实际净利润(万元) | 完成率(%) |
|---|---|---|---|
| 2022 | 41379.13 | 105155.61 | 254.13 |
| 2023 | 37784.22 | 67475.95 | 178.58 |

两年年度业绩完成率均超过100%,截至2024年末,三年累计承诺完成率达到236.76%,整体业绩兑现情况良好。两年实际净利润均较承诺水平出现翻倍以上增长,除了市场需求的拉动,公司在菌种改造、能耗降低等方面的技术投入也逐步体现出效益,带动单位产品成本下降,盈利能力提升。
2.2 核心财务指标表现
2.2.1 年度营收与利润分布
生物发酵行业的下游饲料行业需求存在一定的季节性,不同季度的养殖开工率差异会传导至上游氨基酸需求,进而影响头部企业的营收和利润表现。国内生猪养殖行业的补栏旺季通常集中在上半年,下半年饲料需求逐步进入平稳区间,但2024年国内养殖行业整体开工率保持高位,对氨基酸的需求维持稳定增长,伊品生物作为核心供应商,各季度营收保持平稳,没有出现大幅波动。从已披露的分季度数据来看,各季度营收保持稳步提升,利润水平受原材料价格波动影响出现一定变化,整体符合行业运行规律。
| 季度 | 营业收入(亿元) |
|---|---|
| 第一季度 | 42.00 |
| 第二季度 | 42.87 |
| 第三季度 | 43.03 |
| 第四季度 | 45.45 |

四个季度营业收入逐季攀升,四季度营收达到全年最高,反映出四季度国内饲料需求并没有出现传统意义上的季节性下滑,养殖行业对氨基酸的需求保持韧性。逐季增长的营收也体现出公司产能释放的节奏,新增产能逐步投产带动营收规模持续提升,全年营收合计达到173.34亿元,规模优势进一步巩固。
归母净利润的变化除了受营收规模影响,还受原材料价格、产品价格以及费用摊销等因素影响,2024年第三季度开始玉米等原材料价格出现一定幅度的波动,对公司的净利润水平产生一定影响,行业本身对原材料价格波动的敏感度较高,头部企业通常会通过套期保值等工具对冲价格风险,但仍无法完全消除价格波动对短期盈利的影响,伊品生物各季度归母净利润数据呈现出符合行业规律的波动。
| 季度 | 归母净利润(亿元) |
|---|---|
| 第一季度 | 2.51 |
| 第二季度 | 2.55 |
| 第三季度 | 1.71 |

三季度归母净利润较上半年出现明显下滑,除了原材料价格上涨的影响,也和行业季节性需求调整有关,生猪养殖行业在三季度进入去产能阶段,饲料需求增速放缓,带动氨基酸产品价格出现一定回调,进而影响盈利水平。整体来看,前三季度归母净利润合计已经接近全年水平,四季度非经常性损益的影响拉低了全年归母净利润的整体水平,扣非后净利润仍然保持稳健增长。
2024年全年伊品生物实现归属于上市公司股东的净利润9.43亿元,扣除非经常性损益后的净利润为11.42亿元,非经常性损益的差异主要来自金融工具公允价值变动损益,全年该项损益为-2.36亿元,对全年净利润产生一定影响。公司全年营业成本为143.55亿元,营业成本占营业收入的比例约为82.8%,符合生物发酵行业重成本的特征,销售费用、管理费用、财务费用合计为11.51亿元,费用控制保持在合理区间。全年研发投入为1.72亿元,研发投入占营业收入的比例为0.99%,研发投入主要集中在菌种选育、发酵工艺优化、环保技术升级等方向,这些投入将在未来逐步转化为成本优势。
截至2024年末,公司总资产为145.50亿元,归属于上市公司股东的净资产为78.77亿元,资产负债率为44.80%,远低于行业平均水平,财务结构保持稳健,偿债压力较小,抗风险能力较强。基本每股收益为0.5677元/股,加权平均净资产收益率为12.30%,净资产收益率保持在合理区间,给股东带来了稳定的回报。经营活动产生的现金流量净额为23.98亿元,远高于同期净利润水平,说明公司的盈利质量较高,营收都能够转化为真实的现金流入,应收账款周转保持健康,没有出现大规模的坏账风险。境内审计费用为78万元,内部控制审计费用为40万元,合计118万元,符合A股上市公司审计收费的平均水平,没有出现异常收费的情况。
核心洞察
- 国内氨基酸发酵赛道CR3超80%,行业集中度持续提升
- 伊品生物三年业绩承诺完成率超236%,业绩兑现能力突出
- 头部企业资产负债率不足45%,财务结构稳健性突出
如需获取生物发酵行业细分赛道竞争数据,可联系专业产业研究机构获取定制研究服务。



