中国报告大厅网讯,2026年是我国智慧农业规模化落地的关键之年,农业采摘机器人作为替代人工采收、破解农业用工难题、提升农产品采收标准化水平的核心智能装备,迎来了政策集中扶持、市场快速扩容、技术持续升级的全新发展阶段。伴随政策红利持续释放,国内农业采摘机器人市场规模稳步攀升,技术应用场景不断拓宽,从传统果蔬种植基地逐步延伸至规模化智慧农场、特色果蔬产业园,成为推动农业现代化、智能化转型的核心抓手。以下是2026年农业采摘机器人行业政策分析。
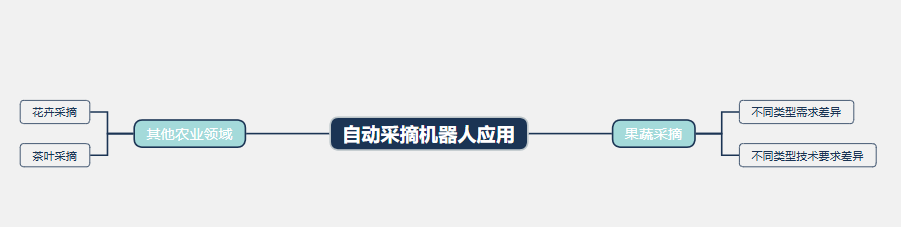
2026年国家层面持续加码智慧农业建设,将农业采摘机器人纳入现代农业重点推广装备体系,多项重磅政策的落地实施,为农业采摘机器人研发生产、市场推广、场景应用提供了坚实的政策保障,彻底打通行业发展政策壁垒。不同类型的果蔬对于自动采摘机器人的需求和技术要求有所不同。此外,采摘机器人也在其他农业领域,如花卉、茶叶等的采摘中得到应用。现从三大方面来分析2026年农业采摘机器人行业政策。
一、2026年农业采摘机器人顶层扶持政策落地
(1) 中央一号文件明确农业采摘机器人应用推广方向。2026年中央一号文件首次明确拓展机器人在农业领域的应用场景,重点提出推进果蔬智能采收、规模化农业无人作业体系建设,将农业采摘机器人列为智慧农业核心“新农具”。这一政策落地标志着农业采摘机器人正式纳入国家农业现代化重点发展范畴,从顶层设计层面确立了农业采摘机器人在农业智能化转型中的核心地位,为全行业规模化发展提供了政策背书。
(2) 农机购置补贴政策升级,降低农业采摘机器人落地成本。2026年中央财政优化智能农机购置与应用补贴政策,大幅提升农业采摘机器人补贴力度,智能采摘装备最高补贴额度从2025年的45万元/台提升至52万元/台,补贴涨幅达到15.6%。同时,新规首次将采摘成功率≥92%纳入农业采摘机器人补贴技术门槛,倒逼行业技术升级,淘汰低端低效设备,推动农业采摘机器人向高精度、高稳定性方向迭代。截至2026年上半年,全国累计享受补贴的农业采摘机器人设备数量较去年同期增长42.3%,政策降本增效效果显著。
(3) 多部门联动出台专项规划,布局农业采摘机器人产业体系。2026年工信部、农业农村部联合发布智慧农业装备发展专项方案,明确提出加快农业采摘机器人核心零部件国产化替代,重点扶持果蔬采摘、杂粮采摘、特色经济作物采摘类智能装备研发,计划到2026年末实现国产农业采摘机器人核心零部件自主化率突破78%。同时,方案要求各地搭建智能农机示范基地,优先推广适配本土种植模式的农业采摘机器人,加速设备规模化落地应用。
二、2026年农业采摘机器人地方配套政策落地
《2026-2031年中国农业采摘机器人行业项目调研及市场前景预测评估报告》表明,从产业链来看,自动采摘机器人行业上游主要是指原材料及零部件供应商,他们主要为自动采摘机器人的生产提供必要的金属材料、电子元器件、伺服电机、减速机等。中游是指自动采摘机器人的生产制造。下游是指自动采摘机器人的应用领域,其主要应用于果蔬种植领域,如水果、蔬菜等。在国家顶层政策指引下,国内多个农业大省结合本地种植产业特色,出台针对性的地方配套政策、示范项目、落地补贴细则,因地制宜推动农业采摘机器人落地应用,形成了“国家统筹、地方落地”的立体化政策扶持体系,进一步激活农业采摘机器人市场活力。

(1) 重点农业省份启动智慧采收示范项目,规模化推广农业采摘机器人。山东、江苏、四川三大果蔬种植大省2026年重点推进千亩级智能果园示范项目,全年计划建成217个标准化智慧采收示范基地,全部配套部署适配苹果、柑橘、草莓、猕猴桃等品类的农业采摘机器人。其中山东省投入专项财政资金2.8亿元,用于农业采摘机器人设备采购、场景调试及农户操作培训,截至2026年8月,省内示范基地农业采摘机器人覆盖率已达到63.5%,大幅提升果蔬采收效率。
(2) 地方出台差异化补贴政策,聚焦特色作物采摘场景。针对各地特色农业产业差异,多省市推出农业采摘机器人差异化补贴政策,对于适配草莓、蓝莓、高山蔬菜等小众高附加值作物的专用农业采摘机器人,在国家补贴基础上额外给予10%-20%的地方叠加补贴。以四川省为例,2026年省内特色果蔬专用农业采摘机器人综合补贴比例最高可达设备售价的65%,有效降低中小型种植企业、家庭农场的采购成本,本年度省内特色作物农业采摘机器人采购量同比增长58.2%。
(3) 搭建产学研落地平台,助力农业采摘机器人本土化迭代。多地农业部门联合科研平台、生产企业搭建智慧农业创新孵化平台,2026年全国新增42个农业采摘机器人专项研发试验基地,聚焦南方多雨地形、北方山地果园、设施大棚等特殊种植场景,优化农业采摘机器人的适应性、稳定性。同时,各地出台人才扶持政策,培育农业智能装备操作、运维专业人才,破解农业采摘机器人落地后的应用运维难题,保障设备长期稳定运行。
三、2026年农业采摘机器人政策驱动下市场扩容
(1) 整体市场规模高速增长,行业进入快速上升周期。2026年国内农业采摘机器人市场规模达到17.4亿元,同比增长35.9%,在整体农机行业增速放缓的背景下,依旧保持超高增长态势。从全球市场来看,2026年全球农业采摘机器人市场规模达32亿美元,未来将以12.5%以上的年均复合增速持续扩容,国内市场增速远超全球平均水平,彰显出政策驱动下国内农业采摘机器人产业的强劲发展动力。
(2) 细分赛道分化明显,高附加值品类农业采摘机器人需求爆发。2026年农业采摘机器人细分市场呈现差异化发展态势,草莓、猕猴桃、蓝莓等高毛利特色果蔬采摘赛道增速领跑行业,全年相关专用农业采摘机器人市场增速突破50%。而苹果、柑橘等大宗果蔬采摘领域,农业采摘机器人市场聚焦存量设备升级、场景优化,侧重设备智能化、集成化改造,市场稳步扩容,形成“特色赛道爆发、大宗赛道提质”的发展格局。
(3) 国产替代进程提速,农业采摘机器人国产化水平大幅提升。依托2026年核心技术扶持政策,农业采摘机器人核心传感器、视觉识别系统、智能控制模块等关键零部件国产化率持续提升,较2025年提升9.2个百分点。目前国产农业采摘机器人设备售价较进口设备低30%-40%,性价比优势凸显,2026年国产农业采摘机器人市场占有率突破82%,彻底改变进口设备主导高端市场的格局。
(4) 降本增效优势凸显,农业采摘机器人普及意愿持续提升。从应用效益来看,传统人工采摘一亩果蔬的人工成本约1200元,而采用农业采摘机器人作业,每亩采收成本可降至720元,单亩可节约生产成本480元,规模化种植场景下经济效益极为可观。2026年规模化农场、产业园农业采摘机器人普及率较去年提升27.6%,市场从政策驱动逐步转向效益驱动,行业发展内生动力持续增强。
2026年是农业采摘机器人行业政策落地、市场爆发、技术升级的关键一年,从国家顶层政策布局到地方配套措施落地,全方位构建了助力农业采摘机器人产业发展的政策体系。政策层面的补贴升级、场景扩容、技术扶持,有效破解了农业采摘机器人落地成本高、技术迭代慢、应用场景窄的行业痛点,推动农业采摘机器人从示范应用走向规模化普及。未来,随着政策体系持续完善、核心技术不断突破、应用场景持续拓宽,农业采摘机器人将深度融入我国现代农业生产体系,持续助力农业降本增效、转型升级,成为乡村振兴与智慧农业建设的核心支撑力量。



