中国报告大厅网讯,锂电设备作为锂电池生产的核心支撑环节,其行业发展趋势与企业运营质量直接关联下游新能源汽车、储能产业的扩张节奏,上市细分龙头企业的财务数据能够清晰反映行业当前的运行特征与景气度变化。
一、锂电设备细分企业资产端分析
1.1 流动资产结构分析
1.1.1 核心流动资产占比
锂电设备行业属于订单驱动型装备制造业,下游电芯厂商的资本开支节奏直接影响设备厂商的资产结构,不同于通用设备制造企业,锂电设备企业通常需要根据中标订单提前储备核心零部件原材料,同时在设备交付验收后会形成一定周期的应收账款,因此流动资产在总资产中的占比普遍高于传统机械制造行业。国内专注于细分品类的锂电设备企业,资产结构特征与整线集成龙头存在差异,更多聚焦核心单机的研发与生产,资产周转速度更快,对流动性的要求更高。基于公开整理的样本企业2024年末资产数据,核心流动资产各项目的结构能够直接反映企业当前的运营状态。
| 项目 | 数值 |
|---|---|
| 现金及现金等价物 | 330 |
| 应收款 | 177 |
| 存货 | 1048 |
| 其他流动资产 | 331 |
| 流动资产合计 | 1885 |
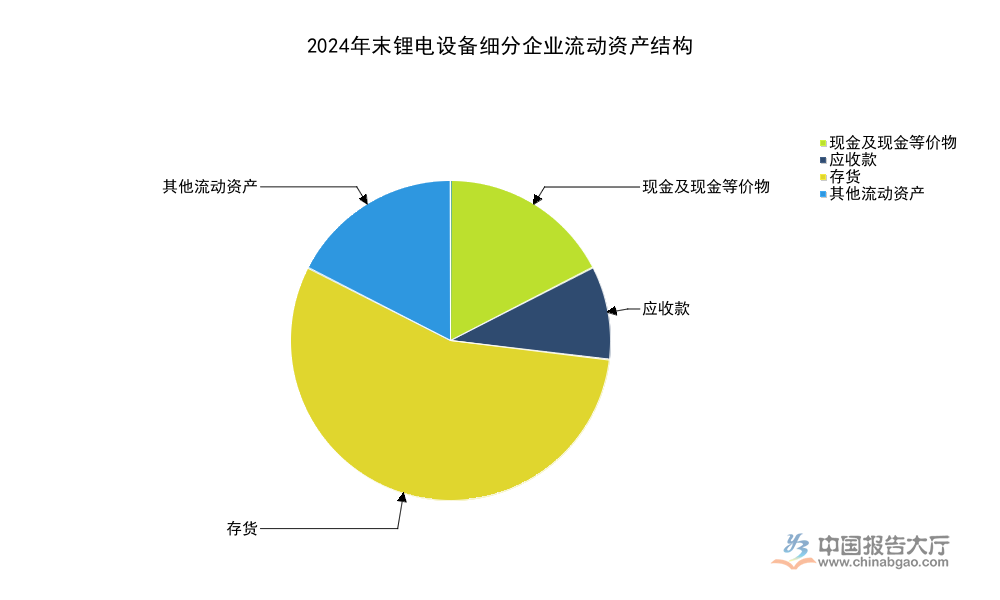
从结构来看,存货占流动资产的比例超过55%,远高于其他流动资产项目,这一特征对应锂电设备行业上游核心零部件交付周期偏长的行业现状,企业为保障订单交付提前备货,也侧面反映企业当前手持订单储备充足,能够支撑未来12个月以上的生产交付需求。现金及现金等价物占比约17.5%,流动性储备能够完全覆盖短期借款规模,企业短期偿债能力处于安全区间。
应收款占流动资产比例不足10%,低于行业平均水平,说明该企业在产业链中的议价能力较强,对下游客户的回款约束更严格,坏账风险相对更低。其他流动资产占比约17.6%,主要为预缴的税费、待抵扣进项税以及预付的上游零部件采购款,符合装备制造企业的正常结构。整体来看,样本企业的流动资产结构反映了细分领域锂电设备企业的典型特征,订单驱动下的备货需求推高存货占比,充足的现金储备保障了运营稳定性,在下游需求波动阶段,企业能够依托现有储备维持正常生产,不会因为零部件短缺延误交付,也不会因为现金流断裂出现运营风险。对于细分锂电设备企业而言,合理的流动资产结构是维持市场竞争力的核心基础,既能满足订单增长的备货需求,又不会因为存货积压占用过多资金,影响研发投入与市场拓展。
1.2 非流动资产结构分析
非流动资产的规模与结构,能够反映企业当前的资本开支节奏与长期扩张布局,轻资产模式下的锂电设备企业能够将更多资源投入研发与市场拓展,而非固定资产投资,在行业周期波动阶段,轻资产企业的调整灵活性更高,亏损风险更低。国内多数细分品类锂电设备企业,依托国内成熟的机械加工供应链,多采用核心部件自制、外围结构件外包的生产模式,因此固定资产占比普遍偏低,资产整体偏轻。
| 项目 | 数值 |
|---|---|
| 金融类资产 | 110 |
| 固定资产 | 64 |
| 在建工程 | 21 |
| 无形资产 | 43 |
| 其他非流动资产 | 49 |
| 非流动资产合计 | 176 |

非流动资产合计仅占总资产的8.5%左右,符合轻资产运营的特征,固定资产占总资产比例不足3%,印证企业采用外包加工模式,自身仅保留核心装配与检测环节,无形资产占比约2%,主要为企业持有的核心技术专利与软件著作权,符合高端装备制造企业的无形资产结构。在建工程占比约1%,对应企业当前正在推进的产能扩建项目,规模不大,反映企业扩张节奏偏稳健。
整体资产端来看,样本企业总资产规模为2061百万元,负债合计为1016百万元,资产负债率约为49.3%,不到五成的杠杆率,在装备制造行业中处于中等偏低水平,说明企业财务结构偏稳健,没有过度加杠杆扩张,在下游锂电资本开支增速放缓的阶段,较低的杠杆率能够降低企业的偿债压力,避免出现流动性危机。股东权益合计为1045百万元,对应每股净资产约6.66元,和当前股价相比,市净率约10.5倍,符合新能源赛道的估值溢价特征,反映市场对企业长期增长的预期。结合行业发展逻辑来看,轻资产低杠杆的财务结构,能够让企业在行业调整期获得更多的竞争优势,不需要通过折价出售资产偿还债务,反而可以依托充足的现金流并购优质中小企业,或者加大研发投入布局下一代技术,进一步提升市场份额。
二、锂电设备细分企业盈利与估值分析
2.1 现金流与盈利质量分析
2.1.1 现金流量结构特征
盈利质量的核心判断维度是净利润与经营活动现金净流量的匹配程度,锂电设备行业存在明显的收入确认与回款时间差,通常企业在设备验收后确认收入,但回款会分批次完成,因此多数情况下经营活动现金净流量会滞后于净利润,若经营活动现金净流量高于净利润,说明企业回款情况好于预期,盈利的真实性更高。样本企业2024年度的现金流量数据能够反映其盈利质量与扩张节奏。
| 项目 | 数值 |
|---|---|
| 经营活动现金净流量 | 175 |
| 投资活动现金净流量 | -124 |
| 筹资活动现金净流量 | 68 |
| 现金流量净额 | 119 |
| 折旧摊销 | 9 |
| 净利润 | 162 |
经营活动现金净流量为175百万元,高于同期162百万元的净利润,说明企业盈利的现金含量充足,回款情况符合甚至好于行业平均水平,没有出现大量应收款挂账无法回收的情况。投资活动净流出对应企业当期的产能扩建与研发设备采购,筹资活动净流入补充了投资端的资金缺口,整体现金流结构匹配企业当前的扩张阶段。
进一步拆解来看,经营活动现金净流量高于净利润的核心原因在于,企业当期折旧摊销等非现金支出增加,同时存货备货的现金流出已经体现在前期,当期更多回收前期的应收款,因此推高了经营活动净流量。折旧摊销规模仅为9百万元,也对应企业固定资产规模较小的特征,轻资产模式下折旧对利润的侵蚀更少,盈利弹性更高。现金流量净额为正,全年现金储备增加119百万元,进一步强化了企业的流动性安全垫,在行业周期调整阶段,充足的现金储备能够支持企业加大研发投入,抢占下一代技术路线的市场份额,比如固态电池、大圆柱电芯相关的设备研发,都需要持续的资金投入,只有具备充足现金流的企业才能坚持到技术落地阶段,获得先发优势。与之形成对照的是,部分高杠杆扩张的中小锂电设备企业,在行业调整期因为现金流断裂,不得不出售核心技术或者破产清算,市场份额逐步向头部细分企业集中,这一趋势在2024年以来表现得越发明显。
2.2 估值与股价波动分析
2.2.1 近一年股价波动特征
锂电设备行业的估值水平直接反映资本市场对下游锂电产业长期扩张的预期,细分赛道企业的估值与波动,能够体现市场对该细分品类增长空间的判断,比如激光焊接、化成分容等细分品类,受益于电芯结构升级带来的设备更新需求,估值水平通常高于普通环节。基于2026年1月初的公开交易数据,样本企业的估值与价格波动特征如下。
| 指标 | 数值 | 单位 |
|---|---|---|
| 52周价格下限 | 38.6 | 元 |
| 52周价格上限 | 79.7 | 元 |
| 当前股价 | 69.77 | 元 |
| 总市值 | 109 | 亿元 |
| 总股本 | 157 | 百万股 |
当前股价距离52周价格上限不足15%,处于近一年价格区间的高位水平,反映市场对该企业所在细分赛道的增长预期偏乐观,也侧面印证当前行业对锂电设备细分赛道的景气度判断修复。总市值109亿元,符合国内二线细分锂电设备龙头的估值区间,总股本规模适中,流通性能够满足各类投资者的交易需求。
从估值水平来看,样本企业2024年净利润为1.62亿元,对应静态市盈率约67倍,这一估值水平高于传统机械制造行业,符合新能源高端装备的赛道溢价,也反映市场对企业未来业绩增长的预期,随着下游储能电芯、动力电芯产能结构升级,细分品类设备的更新需求持续释放,企业业绩增长具备支撑。当前估值水平已经反映了大部分乐观预期,后续若下游资本开支增速低于预期,估值存在一定的调整压力,这一变化仍有待观察。样本企业的财务与估值特征,也代表了国内多数细分锂电设备上市企业的普遍状态,轻资产运营、稳健财务结构、享受赛道估值溢价,在行业周期调整阶段,头部细分企业的竞争优势会逐步凸显,市场份额会向头部集中,长期来看,具备核心技术优势和稳定客户资源的细分龙头,业绩增长的确定性更高。
核心洞察
- 国内细分锂电设备企业普遍采用轻资产运营模式,存货占比偏高对应下游订单储备充足,财务杠杆处于合理区间,抗风险能力较强。
- 头部细分企业盈利现金含量充足,回款质量好于行业平均水平,现金流结构匹配当前扩张节奏,流动性储备充足。
- 当前细分龙头锂电设备企业估值反映市场乐观预期,股价接近近一年波动区间上限,总市值规模符合二线龙头定位。
如需跟踪锂电设备行业最新运营数据与企业动态,可关注上市企业定期披露信息与监管机构公开数据。




 京公网安备 11010502031895号