中国报告大厅网讯,2026年是国内硅铁行业规范化、绿色化、集约化转型的关键年份,多项能耗管控、产能优化、环保升级的行业政策正式落地实施,彻底重塑了硅铁行业的生产经营与发展格局。当下,硅铁行业政策落地成效显著,供需两端呈现差异化运行特征,市场价格与盈利水平保持平稳修复态势。以下是2026年硅铁行业政策分析。
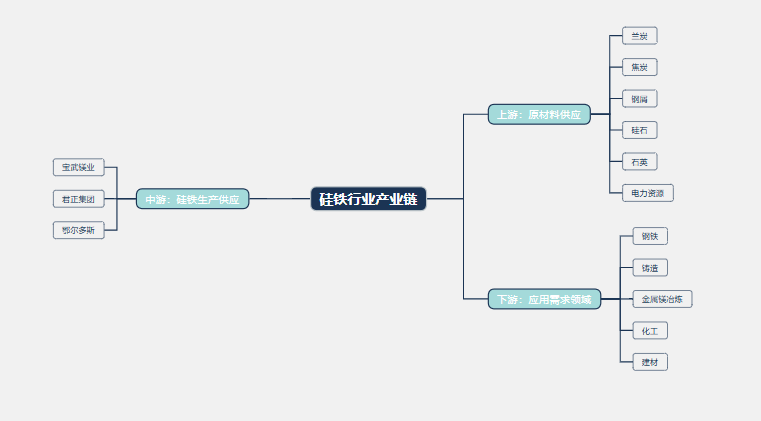
硅铁行业产业链上游为原材料供应环节,主要包括兰炭、焦炭、钢屑、硅石、石英、电力资源等。产业链中游为硅铁生产供应环节,代表厂商有宝武镁业、君正集团、鄂尔多斯等。产业链下游为硅铁应用需求领域,主要包括钢铁、铸造、金属镁冶炼、化工、建材等行业。2026年落地的硅铁行业核心政策聚焦双碳管控、能耗限额、环保治理三大核心领域,全面针对硅铁生产环节的短板问题出台细化管控标准,倒逼行业淘汰落后产能、升级生产工艺,是本年度硅铁行业格局重塑的核心驱动力。现从三大方面来分析2026年硅铁行业政策。
一、2026年硅铁行业绿色管控政策落地推动产能合规化升级
(1) 能耗双控政策收紧,严控硅铁行业新增产能投放。2026年全国统一执行新版铁合金行业能耗限额标准,对硅铁冶炼单位产品能耗设定硬性阈值,明确禁止新建高能耗硅铁产能项目,同时对存量硅铁产能开展能耗核查整改。数据显示,本年度国内硅铁行业合规产能总量控制在890万吨以内,较2025年缩减23万吨,淘汰低效落后硅铁产能18.6万吨,产能合规率提升至98.2%,彻底杜绝了违规低效硅铁产能无序生产的现象。
(2) 碳排放与环保新规落地,提升硅铁生产准入门槛。2026年正式实施的铁合金行业碳排放核算新规,将硅铁生产企业纳入全国碳排放管控重点名录,要求硅铁生产企业配套完善废气、废渣处理设备,实现污染物超低排放。截至2026年三季度,国内达标合规生产的硅铁企业数量突破210家,较2025年增加16家,未达标小型硅铁作坊全部完成关停整改,行业环保合规水平大幅提升。同时,政策明确支持硅铁企业配套余热回收、节能冶炼设备改造,推动硅铁生产环节绿色低碳转型。
(3) 产业集约化政策引导,优化硅铁行业区域布局。依托2026年区域产业统筹政策,国内硅铁产能进一步向西北能源富集、环保配套完善的核心产区集中,宁夏、内蒙古、青海三大核心产区硅铁产能占全国总产能比重升至87.5%,较上年提升2.1个百分点。政策通过区域产能调控,有效解决了以往硅铁产能分散、治理难度大、能耗偏高的行业痛点,大幅提升了硅铁行业整体治理效率与资源利用效率。
二、2026年硅铁行业供需结构分化支撑市场规模稳步扩容
硅铁,通常缩写为 FeSi,是以焦炭、钢屑、石英(或硅石)为原料,用电炉冶炼制成的铁硅合金。由于硅和氧很容易化合成二氧化硅,所以硅铁常用于炼钢时作脱氧剂,同时由于SiO2生成时放出大量的热,在脱氧的同时,对提高钢水温度也是有利的。在行业政策调控与下游市场需求变动的共同作用下,2026年硅铁行业供需两端呈现明显分化态势,供给端受政策约束保持刚性收缩,需求端依托钢铁、新能源产业带动持续回暖,供需平衡格局持续改善,推动硅铁行业市场规模稳步增长,整体运行韧性持续增强。

(1) 硅铁供给端持续收缩,行业开工率维持低位运行。受能耗、环保政策持续管控影响,2026年硅铁企业生产节奏整体偏谨慎,产能释放受到明显约束。数据统计,2026年前五个月国内硅铁行业平均开工率不足30%,上半年全国硅铁总产量386.2万吨,同比下降4.1%。同时,行业新增硅铁产能项目大多延期落地,存量产能检修频次增加,全年硅铁有效供给量持续收紧,为市场价格平稳运行提供了有力支撑。
(2) 硅铁需求端多点回暖,下游消费结构持续优化。钢铁行业作为硅铁最大消费领域,全年消费占比维持在65%左右,2026年国内钢铁行业稳产能、优结构发展,带动硅铁刚需稳步释放。同时,新能源汽车轻量化、高端铸造、镁合金冶炼等新兴领域快速发展,拉动高端硅铁产品需求增长。2026年全球硅铁消费量预计达到835万吨,同比增长3.7%,其中国内硅铁消费总量突破520万吨,同比增长4.2%,新兴领域硅铁消费占比较上年提升3.5个百分点。
(3) 硅铁市场规模稳步增长,高端产品占比持续提升。随着供需结构持续优化,2026年国内硅铁行业市场规模预计达到284.15亿元,同比增长6.4%,增速虽小幅回落但行业发展质量显著提升。产品结构方面,高标号高品质硅铁产品需求持续攀升,全年FeSi75-A以上高标号硅铁产品市场占比升至65.1%,较2025年大幅提升,低端低附加值硅铁产品逐步退出主流市场,行业产品结构性升级趋势明确。
三、2026年硅铁行业价格走势平稳助力行业盈利持续修复
(1) 硅铁现货价格区间震荡,波动幅度大幅收窄。2026年国内主流72#硅铁现货价格全年稳定运行在5000-6000元/吨区间,价格波动幅度较2025年收窄40%以上。上半年受企业集中复产、产能阶段性释放影响,硅铁价格小幅回落至区间低位;下半年随着下游钢铁行业补库启动、新能源领域需求持续释放,硅铁价格稳步回升,整体走势平稳有序,无极端涨跌行情出现。同时,2026年上半年全球硅铁均价同比上涨3.2%至1450美元/吨,海外市场价格同步保持稳中有升态势。
(2) 硅铁行业成本管控优化,盈利水平稳步修复。依托行业节能改造政策扶持,2026年硅铁生产企业单位能耗成本持续下降,叠加硅石、电力等核心原材料价格平稳运行,行业整体生产成本得到有效控制。数据显示,2026年国内规模以上硅铁生产企业平均毛利率较上年提升2.3个百分点,亏损企业数量同比减少19%,行业整体盈利氛围持续向好,中小企业经营压力明显缓解。
(3) 硅铁行业集中度提升,头部企业竞争优势凸显。在政策优胜劣汰机制作用下,2026年硅铁行业市场资源持续向合规化、规模化、绿色化头部企业集中,行业CR5集中度较2025年提升1.8个百分点。头部硅铁企业凭借稳定的产能、优质的产品、合规的生产体系,持续抢占高端市场份额,抗风险能力与盈利能力显著优于中小企业,行业良性竞争格局逐步形成。
整体来看,2026年各项硅铁行业政策的落地实施,是推动硅铁行业转型升级的核心抓手,彻底规范了硅铁生产、排放、产能布局全流程。全年硅铁行业呈现供给收缩、需求回暖、价格平稳、盈利修复的良好发展态势,产能合规化、产品高端化、产业集中化三大趋势愈发清晰。虽然行业仍面临下游传统领域需求淡季波动、产能调控持续收紧等挑战,但在政策引导与市场需求升级的双重驱动下,硅铁行业将持续摒弃粗放发展模式,稳步迈向高质量、可持续的绿色发展新阶段,行业发展韧性与综合竞争力将持续提升。




 京公网安备 11010502031895号