中国报告大厅网讯,2026年是国内网络机顶盒行业转型升级的关键之年,随着超高清视频产业扶持政策落地、电视终端一体化改革推进以及视听内容规范治理常态化,网络机顶盒行业告别了粗放式增长阶段,进入政策规范化、产品高端化、市场结构化调整的全新周期。本年度多项国家级视听与通信行业新政陆续实施,从内容合规、终端形态、市场准入、收费模式等多个维度约束并引导网络机顶盒行业发展,叠加消费市场需求迭代、硬件技术升级的双重影响,网络机顶盒市场规模、产品结构、行业竞争格局均出现明显变化,行业整体呈现出“总量微调、结构优化、合规提质”的发展特征,各类细分赛道迎来全新发展机遇与调整挑战。以下是2026年网络机顶盒行业政策分析。
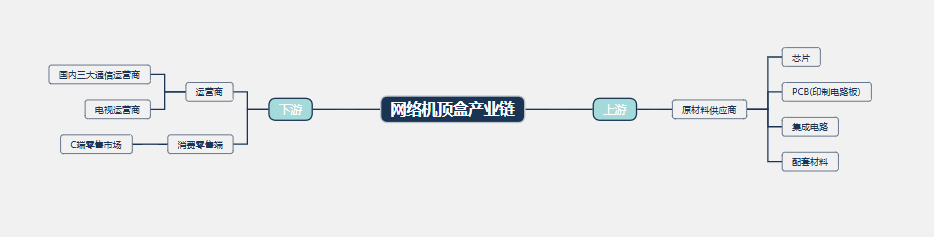
2026年国家持续深化视听终端行业治理,针对网络机顶盒存在的内容乱象、收费乱象、操作繁琐等行业痛点出台系列专项政策,全方位规范网络机顶盒生产、销售、内容运营全链条,推动行业从野蛮生长向合规化、标准化转型,成为本年度网络机顶盒行业发展的核心导向。《2025-2030年全球及中国网络机顶盒行业市场现状调研及发展前景分析报告》指出,网络机顶盒产业链上游主要包括原材料供应商,这些原材料包括芯片、PCB(印制电路板)、集成电路以及配套材料等。网络机顶盒的下游主要供应给两大方向,一是运营商,二是消费零售端。具体而言,下游主要有国内三大通信运营商、电视运营商以及C端零售市场等。现从三大方面来分析2026年网络机顶盒行业政策。
一、2026年网络机顶盒行业合规监管政策落地及规范化发展态势
(1) 视听内容合规政策全面收紧,严控网络机顶盒内容传播风险。2026年新版互联网电视业务管理规范正式实施,明确要求所有上市流通的网络机顶盒必须搭载合规内容播控平台,严禁私自接入非法视听资源、破解第三方应用及违规直播信号。政策同步强化终端溯源管理,实现每一台网络机顶盒产品备案可查、来源可溯,从源头杜绝违规产品流入市场。数据显示,2026年上半年违规网络机顶盒产品查处数量同比下降68.2%,市场合规产品占比从2025年的82.5%提升至95.3%,行业内容合规水平大幅提升。
(2) 电视消费乱象治理政策持续深化,优化网络机顶盒用户使用体验。延续近年电视“套娃”收费、强制弹窗、操作复杂专项治理工作,2026年政策进一步细化网络机顶盒终端运营要求,明确禁止网络机顶盒设置多层嵌套收费、自动续费默认勾选、开机强制广告等违规操作,要求终端开机直达直播页面、简化操作层级。经过持续治理,全国网络机顶盒关联收费套餐数量大幅精简,2026年行业整体收费项目压减比例达74.6%,用户投诉量较去年同期下降59.7%,网络机顶盒终端使用体验得到显著改善。
(3) 行业准入与质检政策升级,抬高网络机顶盒行业入门门槛。2026年工信部联合广电部门更新网络机顶盒终端行业标准,对产品硬件性能、网络适配能力、安全防护等级、能耗指标提出全新要求,淘汰低配置、高能耗、安全性差的低端网络机顶盒产品。新规实施后,不符合新标准的网络机顶盒产品禁止生产与销售,截至2026年三季度,已有32%的低端老旧机型退出市场,行业整体产品品质实现系统性升级。
二、2026年网络机顶盒行业市场规模变动及细分赛道发展现状
在政策改革与终端迭代的双重作用下,2026年网络机顶盒行业整体市场呈现结构性调整态势,整体市场规模小幅回落,但高端超高清、融合智能类网络机顶盒细分产品逆势增长,细分市场分化趋势显著,整体行业进入存量提质、增量培优的发展阶段。网络机顶盒根据传输媒介分类,可分为地面无线数字电视机顶盒、有线数字电视机顶盒、卫星数字电视机顶盒等。

(1) 整体市场规模小幅收缩,网络机顶盒行业进入结构调整周期。受电视一体化终端普及、外置机顶盒替代效应影响,2026年国内有线网络机顶盒细分市场规模回落至179亿元,同比下降3.8%;智能网络机顶盒零售市场规模调整至121.9亿元,同比下降4.2%。从出货量来看,2026年全年网络机顶盒整体出货总量约1750万台,较2025年小幅下滑,基础款普通网络机顶盒出货量下滑幅度最为明显,市场需求逐步萎缩。
(2) 高端超高清网络机顶盒快速渗透,产品均价持续攀升。市场需求升级推动网络机顶盒产品向高端化、高清化迭代,2026年4K/8K超高清网络机顶盒渗透率持续提升,从2025年的63.8%增长至72.5%,成为市场主流产品形态。价格维度上,高端超高清智能网络机顶盒平均单价达到392元,较2025年上涨7.3%,高端产品的增量增长有效对冲了低端市场的规模下滑,稳住了网络机顶盒行业整体盈利水平。
(3) 融合型网络机顶盒成为增量亮点,细分市场潜力凸显。2026年支持广电、宽带双模式适配的融合型双模网络机顶盒市场需求快速增长,全年采购量突破280万台,占网络机顶盒全年总出货量的16%。这类融合型网络机顶盒适配新旧电视终端、兼容多网络场景,完美适配老旧家电升级改造市场需求,在存量住宅更新、老旧小区改造场景中渗透率持续提升,成为网络机顶盒行业核心增长赛道。
三、2026年网络机顶盒行业技术革新趋势及未来发展机遇
(1) 超高清与AI智能技术深度赋能网络机顶盒,功能迭代升级。2026年超高清视频产业发展行动计划持续落地,推动网络机顶盒全面适配4K、8K解码技术,同时人工智能语音交互、智能画质优化、场景自适应调节等功能成为中高端网络机顶盒的标配。数据显示,2026年搭载AI智能交互功能的网络机顶盒出货占比达到58.3%,较2025年提升11.2个百分点,智能化升级成为网络机顶盒产品核心竞争力。
(2) 终端融合化发展提速,网络机顶盒适配场景持续拓宽。随着电视一体化改革推进,外置独立网络机顶盒逐步向配套升级终端转型,2026年政策明确设置行业缓冲周期,老旧电视可通过适配型网络机顶盒实现高清收视、智能互联升级,该类适配性网络机顶盒市场需求持续释放。同时,网络机顶盒逐步拓展至智能家居联动、客厅影音娱乐、线上教育等多元场景,摆脱单一收视终端定位,场景化价值持续凸显。
(3) 绿色低碳政策引导升级,节能型网络机顶盒迎来发展风口。在双碳政策与家电节能标准升级的引导下,2026年低能耗、高效率的绿色节能网络机顶盒成为行业研发与生产重点。全新行业能耗标准实施后,网络机顶盒待机能耗、运行能耗指标大幅优化,节能机型市场占比快速提升,全年节能型网络机顶盒出货量占比突破65%,绿色低碳转型成为网络机顶盒行业长期发展趋势。
综合来看,2026年网络机顶盒行业在政策规范、市场变革、技术升级的多重驱动下,完成了阶段性的行业重构。虽然整体市场规模受终端一体化替代影响出现小幅回落,但高端超高清、融合智能、节能适配型网络机顶盒细分赛道增长动力充足。未来,网络机顶盒行业将持续依托政策导向与技术创新,深耕存量市场升级、拓展增量场景需求,逐步形成合规化、智能化、高端化的全新行业发展格局,持续为家庭视听娱乐产业赋能。



