中国报告大厅网讯,制药专用设备是支撑医药工业生产的核心中游装备,产品需要符合GMP(药品生产质量管理规范)要求,直接影响药品生产的质量与效率。近年来国内医药产业升级提速,生物制药、创新药领域产能扩张带动药机设备需求增长,本土头部企业凭借合规优势逐步替代进口产品,行业竞争格局向头部集中。
一、头部企业经营现状
1.1 核心业务结构
1.1.1 细分产品营收分布
泰林生物作为国内无菌制药生产设备与微生物检测领域的头部企业,核心业务围绕制药生产的合规需求布局,形成两大主力产品线协同发展的业务结构。两大主力产品线分别对接制药生产过程中的设备供应与质量检测环节,均属于刚性需求领域,下游客户覆盖国内主流化学制药、生物制药企业,需求稳定性高于普通制药装备品类。两大产品线的营收规模接近,不存在单一业务依赖的风险,业务结构的均衡性能够对冲单一领域需求波动带来的业绩影响。
| 产品类别 | 2023年营业收入(元) |
|---|---|
| 无菌生产与污染控制设备 | 107578306.05 |
| 微生物检测技术系列产品 | 106356623.56 |
| 制药专用设备板块总营收 | 236320827.02 |
| 企业总营业收入 | 269856059.81 |
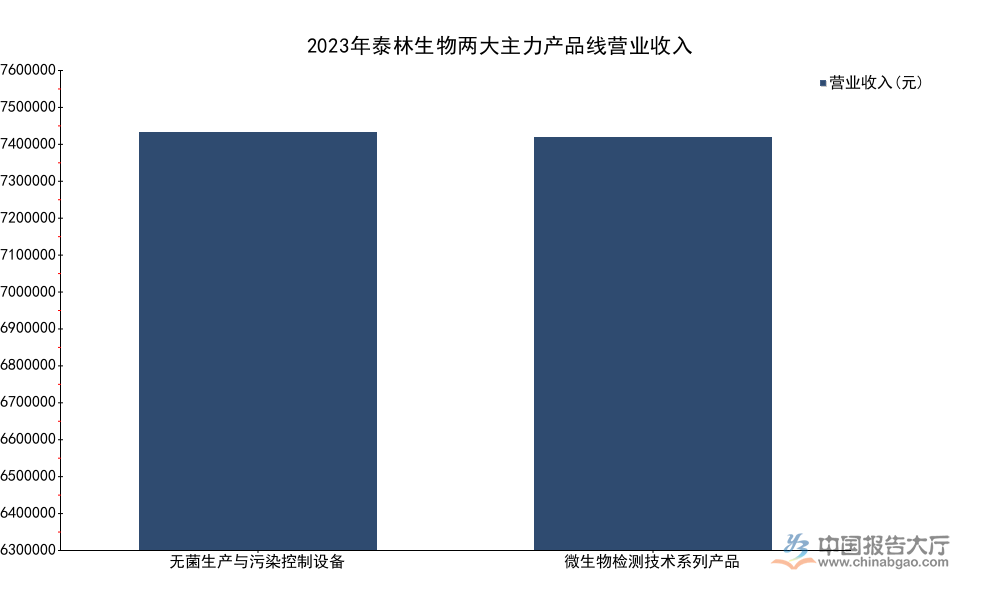
两大主力产品线合计贡献超过87%的制药专用设备板块营收,占企业总营业收入的比例接近80%,双核心业务的布局逻辑清晰。无菌生产设备受益于生物制药行业新建产能的合规要求,微生物检测产品则属于消耗类产品,复购率更高,能够为企业提供稳定的现金流,两类业务的互补特性平滑了企业的业绩波动。无菌设备的定制化属性更强,对应成本占比更高,后续可进一步观察规模效应对成本的摊薄作用。
1.1.2 渠道与区域营收结构
国内制药产业的快速发展是本土药机企业增长的核心驱动力,进口替代趋势下,下游制药企业更倾向于采购本土企业的设备,一方面本土企业的售后服务响应速度更快,另一方面产品价格相较于进口产品更低,能够降低制药企业的产能投资成本。泰林生物的销售市场以国内为主,同时覆盖直销与经销两种销售模式,不同模式对应不同的客户群体,直销主要服务大型上市制药企业,经销主要覆盖中小区域型制药企业,能够实现不同层级市场的全覆盖。
| 营收类别 | 2023年营业收入(元) |
|---|---|
| 国内市场营收 | 247408277.66 |
| 经销模式营收 | 119095671.04 |
| 企业总营收 | 269856059.81 |
国内市场营收占企业总营收的比例超过91%,反映出企业的业绩增长深度绑定国内医药产业的发展趋势,进口替代空间的持续释放为企业提供了充足的增长空间。经销模式营收占总营收的比例接近44%,说明企业通过经销商体系实现了下沉市场的覆盖,借助经销商的本地化资源降低了获客与运维成本,同时提升了中小客户的服务效率。这一渠道结构也帮助企业在行业需求下行周期,维持了相对稳定的订单规模,避免了大型客户订单波动带来的业绩大幅下滑。
1.2 核心财务表现
1.2.1 盈利指标拆解
2023年国内医药行业处于产能调整周期,下游制药企业的资本开支节奏有所放缓,部分企业推迟了新产能建设计划,对应传导到中游药机行业,订单交付与盈利水平都出现一定程度的波动。头部上市企业的盈利数据能够反映行业整体的景气度,泰林生物作为细分领域的头部企业,2023年年报披露的核心盈利指标,所有指标均为合并报表口径,统计口径一致,能够直接反映企业的真实盈利水平。
| 指标名称 | 2023年指标数值 | 单位 |
|---|---|---|
| 营业收入 | 269856059.81 | 元 |
| 归属于上市公司股东的净利润 | 19668950.46 | 元 |
| 扣除非经常性损益后净利润 | 11236498.92 | 元 |
| 经营活动现金流量净额 | 1931884.51 | 元 |
| 基本每股收益 | 0.18 | 元/股 |
| 加权平均净资产收益率 | 3.04 | % |
扣除非经常性损益后的净利润占归母净利润的比例不足58%,非经常性损益对当年净利润的贡献占比接近一半,其中计入当期损益的政府补助达到8237196.54元,占非经常性损益净额的比例超过97%,一定程度上对冲了主业盈利的下滑。经营活动现金流量净额规模较低,反映出当年下游客户付款周期拉长,药机企业的应收账款回收速度放缓,对企业的资金周转带来一定压力,这一特征也是2023年中游装备制造行业的普遍现象,下游制药企业调整资本开支计划后,现金流压力逐步传导到上游设备端。
1.2.2 成本与资产结构分析
制药专用设备行业属于技术密集型与合规密集型行业,不同于普通通用装备制造,企业需要持续投入研发满足最新的合规要求,同时需要配置专业的服务团队提供安装调试与运维服务,因此管理与研发相关的费用占比高于普通装备制造行业。泰林生物2023年年报披露的核心成本与资产指标,能够反映头部药机企业的成本结构与资产质量特征,核心指标的统计口径统一,均为年末合并报表数据。
| 指标名称 | 2023年指标数值 | 单位 |
|---|---|---|
| 管理费用 | 31777042.16 | 元 |
| 无菌生产设备营业成本 | 72608122.12 | 元 |
| 资产总额 | 973507907.87 | 元 |
| 归属于上市公司股东的净资产 | 648762936.31 | 元 |
| 非经常性损益净额 | 8432451.54 | 元 |
管理费用占当年营业收入的比例超过11.7%,符合技术密集型装备企业的成本特征,管理费用中除了常规的企业管理支出,还包含了研发配套、市场服务、合规认证相关的多项支出,这些支出都是药机企业维持市场竞争力必需的投入。资产总额中归属于上市公司股东的净资产占比超过66%,说明企业的资产负债结构相对稳健,有息负债规模较低,财务费用压力小,抗风险能力较强,在行业需求波动周期,能够凭借充足的净资产储备维持研发投入,不会因为资金压力中断核心项目研发。
二、头部企业发展战略
2.1 研发投入布局
2.1.1 研发投入强度
制药专用设备行业的竞争核心在于技术合规性与产品稳定性,下游制药企业对产品质量的要求极高,任何设备缺陷都可能导致整批药品报废,给制药企业带来巨额损失,因此下游客户更愿意选择研发投入大、技术积累深厚的头部企业产品。同时,药品生产质量管理规范的标准不断升级,下游制药工艺也在不断迭代,要求药机企业持续推出符合新要求的产品,因此头部企业需要维持较高的研发投入强度,才能保持市场竞争力。泰林生物2022年年报披露的数据显示,当年研发投入占营业收入的比例达到17.24%,研发投入总金额为64467654.17元,这一研发投入强度远高于国内通用装备制造行业的平均水平,也高于多数普通化工装备企业的研发投入强度。
17%以上的研发投入占比,反映出头部药机企业的技术驱动属性,不同于传统装备制造靠规模扩张带动增长,药机行业的增长更多靠技术升级带动产品迭代,进而获得更高的产品溢价与市场份额。国内生物制药行业近年来快速发展,对无菌生产设备的要求不断提高,原来高端无菌设备主要依赖进口,本土头部企业通过持续研发突破核心技术,逐步实现进口替代,这一过程需要大量的研发投入支撑,从人才引入到核心部件的国产化,再到合规认证,每一个环节都需要资金投入。研发投入强度决定了本土药机企业进口替代的速度,研发投入越高的企业,越能更快抢占原来进口产品的市场份额。微生物检测耗材类产品需要持续进行技术升级,满足不同类型药品的检测需求,也要求企业维持稳定的研发投入,不断推出新的检测产品与耗材,拓展应用场景。
2.2 资本与股权激励
2.2.1 可转债运作情况
上市制药专用设备企业通过发行可转债募集资金,用于研发项目投入与产能扩张,是行业头部企业扩大规模的常用资本运作方式,可转债的融资成本低于普通股权融资,转股后能够优化企业的资本结构。泰林生物2021年发行可转债,募集资金用于核心产能建设与研发项目,截至2024年底,可转债转股工作接近完成,相关披露数据能够反映资本市场对企业长期发展的态度。转股比例的高低直接反映出可转债持有人对企业股价与长期发展的认可程度,高比例转股说明多数投资者愿意持有企业股权,分享企业长期增长的收益。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 泰林转债发行总量 | 2100000 | 张 |
| 初始转股价格 | 87.38 | 元/股 |
| 累计转股数 | 12541773 | 股 |
| 累计转股比例 | 98.50 | % |

接近全额转股的结果,说明绝大多数可转债持有人选择转换为公司股票,对企业长期发展前景抱有信心。转股完成后,企业原来的可转债负债转为净资产,资产负债率进一步降低,资本结构得到优化,财务费用支出减少,能够为后续的研发投入与产能扩张腾出更多空间。这一结果也符合本土头部药机企业的发展趋势,资本市场对技术驱动型本土药机企业的认可度不断提升,为企业的后续发展提供了充足的资本支持。
2.2.2 限制性股权激励情况
制药专用设备行业属于技术密集型行业,核心技术与管理人才是企业保持竞争力的核心资源,如何吸引并留住核心人才,是头部企业长期发展需要解决的核心问题。推出限制性股权激励计划,将核心员工的利益与企业股东利益绑定,是上市企业常用的激励手段,能够有效激励核心员工完成业绩目标,稳定核心团队。泰林生物2022年推出限制性股票激励计划,覆盖核心管理与技术人员,相关核心参数披露在2022年年报中,能够反映企业的激励思路。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 激励计划授予总量 | 1039400 | 股 |
| 首次授予对象人数 | 87 | 人 |
| 首次授予价格 | 41.66 | 元/股 |
| 预留授予价格 | 41.66 | 元/股 |
| 调整后首次授予数量 | 1953120 | 股 |
| 调整后预留授予数量 | 208832 | 股 |
本次激励计划覆盖87名核心管理与技术人员,覆盖范围符合头部技术企业的激励特征,授予价格为当时市场价格的一半左右,激励力度足够,能够有效调动核心员工的积极性,推动企业完成业绩目标。预留部分限制性股票,用于后续吸引新的核心人才,反映出企业对长期人才储备的重视,为后续的业务扩张预留了人才激励空间,符合技术密集型行业的长期发展需求。完善的股权激励体系能够帮助头部企业吸引更多优秀人才,进一步拉开与中小二线企业的竞争力差距,推动行业份额向头部集中。
获取更多细分领域数据可对接专业产业研究服务
核心洞察
- 本土头部制药专用设备企业研发投入占比达17.24%,技术驱动特征显著
- 头部企业形成双核心业务结构,两大主力产品线营收占比超八成
- 资本运作与股权激励完善,头部企业竞争优势逐步强化



