中国报告大厅网讯,工业废水处理是对工业生产过程中产生的废水进行净化处理,实现达标排放或资源化回用的环保细分领域,隶属于环保产业水环境治理板块,业务涵盖工程承包、设备供应与运维服务三大类,国内水资源刚性约束与环保排放标准升级持续推动工业废水处理市场需求提升。
一、行业发展现状与规模
1.1 供需端核心指标
1.1.1 需求端排放与用水特征
国内工业生产是水资源消耗的核心领域之一,也是废水排放的主要来源,水资源禀赋特征决定了工业领域节水与废水资源化具备长期刚性需求。国家统计局数据显示,2024年全国人均水资源量为2208.9立方米,仅为全球平均水平的四分之一左右,水资源供需错配问题在北方工业集聚区尤为突出。2022年全国工业用水总量达到968.4亿立方米,占全国用水总量的比例为16.14%,工业生产过程中,大约七成左右的用水会转化为需要处理的废水,扣除循环利用部分,每年新增需要达标排放或资源化处理的废水量稳定在三百亿吨以上。
2021年全国工业废水处理总量达到301.40亿吨,从产业结构看,化工、冶金、造纸、印染、煤化工等高耗水高污染行业,贡献了超过七成的工业废水排放量,这类行业废水具有污染物成分复杂、COD浓度高、有毒有害物质多的特征,处理难度远高于城镇生活污水,对处理技术与运维能力要求更高。环保监管部门对工业废水排放的标准持续收紧,部分地区已经提标至地表水Ⅳ类甚至Ⅲ类标准,推动存量工业废水处理设施的改造需求持续释放。
双碳目标下,工业企业对废水资源化回用的需求快速提升,中水回用、浓盐水零排放等新兴业务占比逐步提升,改变了传统工业废水处理仅以达标排放为核心的需求结构。部分高耗能高排放行业产能调整对需求结构产生影响,部分淘汰落后产能的区域,工业废水处理需求出现一定程度下滑,而新兴制造业,比如电子半导体、新能源动力电池生产等领域,产生的新型工业废水处理需求快速增长,这类废水对纯度要求高,处理工艺路线也与传统行业存在明显差异,拓展了行业的需求边界。
1.1.2 供给端设施与能力变化
需求结构的变动推动供给端处理设施的数量与能力持续调整,早期国内工业废水处理设施以企业自建为主,随着环保服务市场化推进,第三方治理模式占比逐步提升,推动专业化处理设施数量持续增长。生态环境部公开的统计数据显示,2017年全国工业废水治理设施数量为62125套,2021年增长至70212套,2017-2021年复合增长率达到13%,设施数量的增长主要来自两个方面,一是新建工业项目配套建设的处理设施,二是原有分散式设施整合为集中式工业污水处理厂,工业园区集中处理模式的推广,推动了大型处理设施数量的增长。与之对应,治理设施的年运行费用也从2017年的649.9亿元增长至2021年的713.8亿元,2017-2021年增长率为9.83%,运行费用的增长略低于设施数量的增长,这意味着规模效应逐步显现,单位处理能力的运行成本有所下降。
处理能力方面,2017年全国工业废水处理能力为180.0百万吨/日,2023年增长至188.6百万吨/日,2017-2023年复合增长率仅为0.8%,处理能力的增速远低于设施数量的增速,这背后可能是因为新增设施更多是存量替代,原有高污染高排放企业关闭后,淘汰了一批旧的处理设施,同时新建设施的处理规模更趋小型化专业化,针对细分行业的定制化处理设施占比提升,拉低了整体平均规模。梳理公开可得的连续数据,不同时间节点的供给核心指标变动呈现明显的结构分化,设施数量与运行费用保持平稳增长,而总处理能力增速维持低位,反映行业内部结构调整特征强于总量扩张。
| 年份 | 治理设施数量(套) | 运行费用(亿元) | 处理能力(百万吨/日) |
|---|---|---|---|
| 2017 | 62125 | 649.9 | 180.0 |
| 2021 | 70212 | 713.8 | - |
| 2023 | - | - | 188.6 |
这一变动趋势背后,体现国内工业废水处理行业已经从总量扩张的增量时代,进入结构调整的存量时代,新增供给更多匹配需求结构的变化,而非简单的总量增长,第三方专业化运营占比提升,也推动行业从工程主导演向运营主导转型,运行费用的平稳增长印证了运营市场规模的持续扩张。集中式工业园区废水处理模式的推广,也推动行业供给格局向头部企业集中,中小企业更多聚焦细分区域的细分领域,大型企业凭借资金、技术与项目经验优势,更容易拿到工业园区整体处理的大项目,这一趋势逐步改变了行业原本极度分散的竞争格局。
1.1.3 资源化利用效率演进
工业废水处理的核心目标已经从早期的达标排放,逐步转向达标排放与资源化回用并重,用水重复利用率是衡量工业废水资源化利用水平的核心指标。从已公开数据看,2015年全国规模以上工业用水重复利用率为89%,2021年提升至92.9%,八年间提升了3.9个百分点,反映国内工业废水资源化利用水平持续提升。这一提升主要来自三个方面的推动,一是政策要求,国家层面明确要求高耗水行业工业用水重复利用率必须达到一定标准,缺水地区标准更高,倒逼企业提升回用比例;二是成本驱动,工业用水价格持续上涨,尤其是缺水地区工业水价已经达到十元/吨以上,回用废水的成本已经低于取用新鲜水的成本,经济可行性凸显,推动企业主动提升回用比例;三是技术进步,膜处理、蒸发结晶等深度处理技术的成本持续下降,原来经济上不可行的零排放、全回用方案,现在已经具备了商业化应用的条件,推动重污染高耗水行业的回用比例快速提升。
不同行业之间的资源化利用水平差异较大,钢铁、电力等行业的用水重复利用率已经超过97%,而化工、煤化工等行业的重复利用率仍然低于90%,提升空间仍然较大,不同区域之间也存在明显差异,北方缺水地区的重复利用率普遍高于南方丰水地区,政策与成本的双重驱动下,未来落后地区的提升空间仍然较大,资源化相关的工程与运维业务,仍然是行业增长的核心动力之一。部分行业因为产能调整,对资源化改造的投入意愿下降,整体提升速度可能低于预期。
1.2 市场规模与结构
1.2.1 整体规模变动趋势
工业废水处理市场规模的统计口径存在一定差异,部分统计包含工程承包、设备销售与运营服务全产业链,部分仅统计运营服务部分,不同口径数据差异较大,这里选用口径一致的连续统计序列展开分析。行业增长的核心动力来自三个方面,一是新增工业项目配套的处理设施建设需求,二是存量设施提标改造需求,三是资源化利用带来的新增需求,此外第三方治理模式替代企业自建,也将原来企业内部的处理需求转化为市场化的市场需求,推动行业规模统计口径的增长。梳理连续时间节点的市场化规模数据,行业保持平稳增长的态势,年均复合增长率维持在7%以上,增长速度略高于整体环保产业的平均水平,反映需求刚性带动下的稳健增长。
| 年份 | 市场规模(亿元) |
|---|---|
| 2019 | 1007.5 |
| 2021 | 1126.0 |
| 2023 | 1357.5 |
| 2024 | 1493.25 |

从数据变动看,每年市场规模的增量稳定在100-130亿元之间,增长的波动性较低,体现行业需求受宏观经济周期波动的影响相对较小,刚性特征明显,2023-2024年增速略有提升,主要来自存量设施提标改造与资源化改造需求的释放,带动增量有所扩大。2023年市场规模同比上涨10%,增长速度略高于前几年的平均水平,印证了改造需求释放的判断,2018-2024年行业年均复合增长率为7.74%,符合行业稳健增长的特征。对比整体污水处理行业的增长,工业废水处理的增速略高于城镇污水处理,主要因为工业废水处理的单价更高,提标改造的空间更大,资源化带来的增量更多,因此在整体污水治理市场中的占比逐步提升。
1.2.2 细分领域占比结构
从业务结构看,工业废水处理可以分为工程承包、设备供应与运维服务三大类,早期行业以工程承包为主,占比超过六成,近年来随着存量项目增多,第三方运维占比逐步提升,目前运维服务占比已经超过三成,未来占比还会进一步提升。从处理工艺看,可以分为物化处理、生化处理与深度处理三大类,传统达标排放以物化与生化处理为主,占比超过七成,近年来深度处理占比逐步提升,主要因为资源化与提标改造的需求,带动深度处理工艺的应用比例提升,目前深度处理占比已经超过三成,未来还会继续增长。
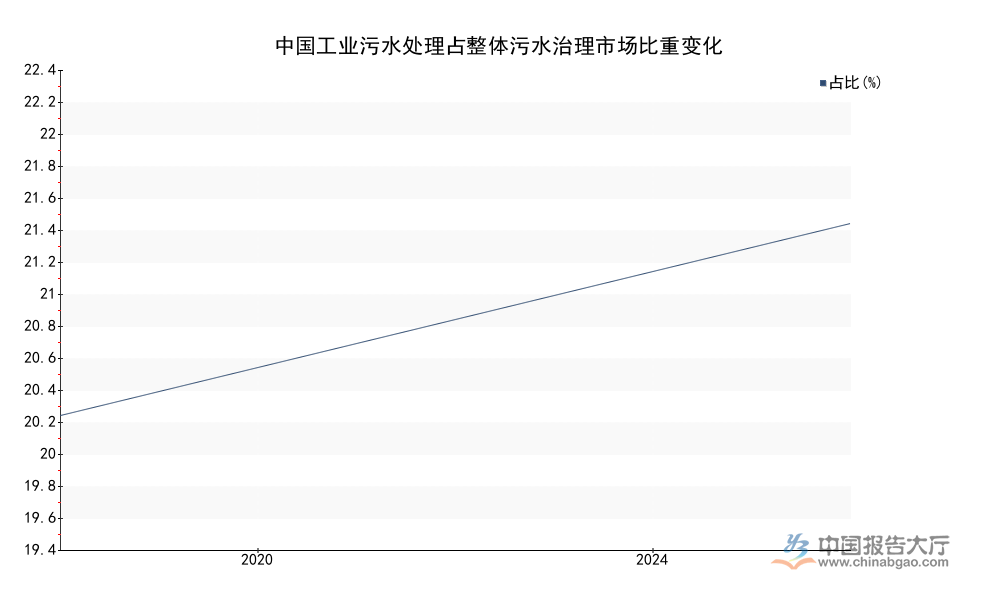
从应用领域看,化工、冶金、造纸三大传统高排放行业,占工业废水处理市场的比例超过五成,是市场的核心需求来源,近年来新能源、电子半导体等新兴行业的需求占比逐步提升,这类行业对水质要求高,处理单价远高于传统行业,目前占比仍然不到一成,但是增长速度快,未来有望成为行业新的增长极。在整体污水治理市场中,工业废水处理的占比也在逐步提升,2020年工业污水处理占整体污水治理行业的比重为19.52%,2024年提升至22.29%,四年间提升了接近3个百分点,反映工业废水处理的增长速度快于整体污水治理市场,这一趋势主要得益于排放标准升级与资源化需求的带动。不同细分领域的盈利水平存在明显差异,新兴行业的盈利水平普遍高于传统行业,运营服务的盈利稳定性高于工程承包,头部企业已经开始逐步调整业务结构,向高盈利的细分领域倾斜。业务结构的调整会推动行业整体盈利水平的提升,改变早期工程承包占比高带来的现金流差、应收账款高的问题。
二、行业竞争格局与企业表现
2.1 行业集中度水平
2.1.1 全国整体集中度特征
国内工业废水处理行业早期因为项目分散、技术门槛参差不齐,竞争格局极度分散,大量中小企业占据地方细分市场,头部企业的市场份额较低,近年来随着工业园区集中处理模式的推广,项目大型化趋势明显,同时环保政策收紧,淘汰了一批技术不达标的中小企业,行业集中度逐步提升。2020年全国工业废水处理行业CR6达到49.9%,已经接近一半的市场份额集中在前六家企业,对比早期CR6不足20%的水平,集中度提升速度明显。
集中度提升的核心驱动因素有三个,一是项目大型化,工业园区整体处理项目订单规模大,对企业的资金、技术、资质要求高,中小企业很难拿到这类项目,订单逐步向头部企业集中;二是提标改造与资源化项目对技术要求高,头部企业拥有技术储备,更容易拿到这类项目,中小企业只能做传统的简单处理项目,市场空间逐步被压缩;三是行业监管收紧,环保核查淘汰了一批不合规的小型处理企业,让出了部分市场份额,被头部企业整合。目前行业仍然处于集中度提升的过程中,CR6接近50%,仍然有进一步提升的空间,未来头部企业的市场份额还会继续增长,行业竞争格局会进一步优化。行业仍然存在一定的区域壁垒,地方中小企业仍然占据本地一定的市场份额,跨区域扩张仍然面临一定的障碍,因此集中度提升的速度可能会慢于预期。
2.2 头部企业经营动态
2.2.1 上市头部企业业绩表现
国内已经有多家专注于工业废水处理的上市企业,这类企业凭借技术与资金优势,市场份额逐步提升,从公开披露的财报看,倍杰特集团作为专注于工业水处理领域的上市企业,2025年上半年实现营收4.45亿元,其中水处理解决方案业务营收达到2.8亿元,占总营收的比例超过60%,反映公司聚焦工业废水处理的业务特征。从营收增长看,倍杰特集团2025年上半年营收同比保持增长,主要得益于煤化工、石化领域工业废水资源化项目的交付,带动营收增长,公司在高含盐废水处理领域拥有技术优势,项目经验丰富,在零排放与资源化领域的市场份额位居行业前列。
其他头部综合性环保企业,也都设有专门的工业废水处理业务板块,这类企业凭借资金优势,在工业园区集中处理项目上竞争力较强,市场份额占比较高,还有一批专注于细分行业的中型企业,比如专注于化工废水、造纸废水处理的企业,在细分领域拥有技术优势,占据稳定的市场份额。目前行业形成了三个梯队的竞争结构,第一梯队是综合性头部环保企业,营收规模大,市场份额高,覆盖多个区域与多个行业;第二梯队是专注于工业废水处理的专业化上市企业,在细分技术领域拥有优势;第三梯队是地方中小型企业,主要服务本地中小项目,竞争结构分层明显。
不同梯队的企业有不同的发展战略,第一梯队企业侧重扩大市场份额,整合行业资源,第二梯队企业侧重技术研发,深耕细分技术领域,第三梯队企业侧重服务本地市场,维持现有份额,不同梯队之间的竞争相对缓和,更多是互补关系。未来头部企业会进一步并购整合中小型企业,提升市场集中度,推动竞争格局进一步集中。
核心洞察
- 行业进入存量结构调整期,提标改造与资源化利用是核心增量来源
- 行业集中度持续提升,头部企业项目与技术优势逐步凸显
- 新兴工业领域废水处理需求增速快,有望成为新增长曲线
如需获取细分领域项目机会与竞争格局数据,可对接专业产业研究服务。




 京公网安备 11010502031895号