中国报告大厅网讯, 当前国内燃料电池汽车产业布局逐步清晰,产业处于从政策示范向商业化推广转型的关键阶段,上游核心部件国产化、中游整车制造、下游运营场景的全产业链布局已经初步形成,不同区域依托自身资源与市场优势形成了差异化的产业发展路径。
一、产业发展态势
1.1产销规模走势
1.1.1长周期增长特征
燃料电池汽车是以氢气为燃料,通过燃料电池系统将化学能直接转化为电能驱动车辆的汽车产业,当前产品形态以商用车为主,涵盖重卡、公交、物流车等细分品类,乘用车领域仍处于小范围示范阶段。从2016年国内启动大规模示范推广到2024年底,行业保持了长期的高增长态势,产量年均复合增长率(CAGR)达到31.28%,销量CAGR达到30.85%,到2024年底全国累计推广量超过2.8万辆,完成了从技术验证到小批量示范的跨越。
政策驱动是核心动力,国家层面先后推出了两轮示范城市群政策,对车辆购置、加氢站建设给予补贴支持,核心技术国产化率逐步提升,电堆、膜电极等关键部件的成本已经较2016年下降超过60%,整车可靠性逐步提升,已经能够满足日常运营需求。长周期的增长验证了燃料电池汽车在零排放商用车领域的技术可行性,产业发展的基础已经筑牢。
1.1.2短期阶段性波动
燃料电池汽车的产销波动直接反映产业转型阶段的特征,政策切换、配套不完善、成本偏高等因素共同作用下,近年产销出现明显的阶段性回调,中国汽车工业协会披露的历年细分数据清晰呈现这一走势。不同年度的产销数据口径统一,均为年末核定的全年或阶段性数据,能够准确反映产业变化趋势,长周期增长下的短期波动也为研判产业转型节奏提供了依据。
| 统计周期 | 产量(辆) | 产量同比增速(%) | 销量(辆) | 销量同比增速(%) |
|---|---|---|---|---|
| 2022年全年 | 3626 | 105.4 | 3367 | 112.8 |
| 2023年全年 | 5631 | 55.3 | 5791 | 72.0 |
| 2024年全年 | 5548 | -10.4 | 5405 | -12.6 |
| 2025年1-6月 | 1364 | -47.2 | 1373 | -46.8 |

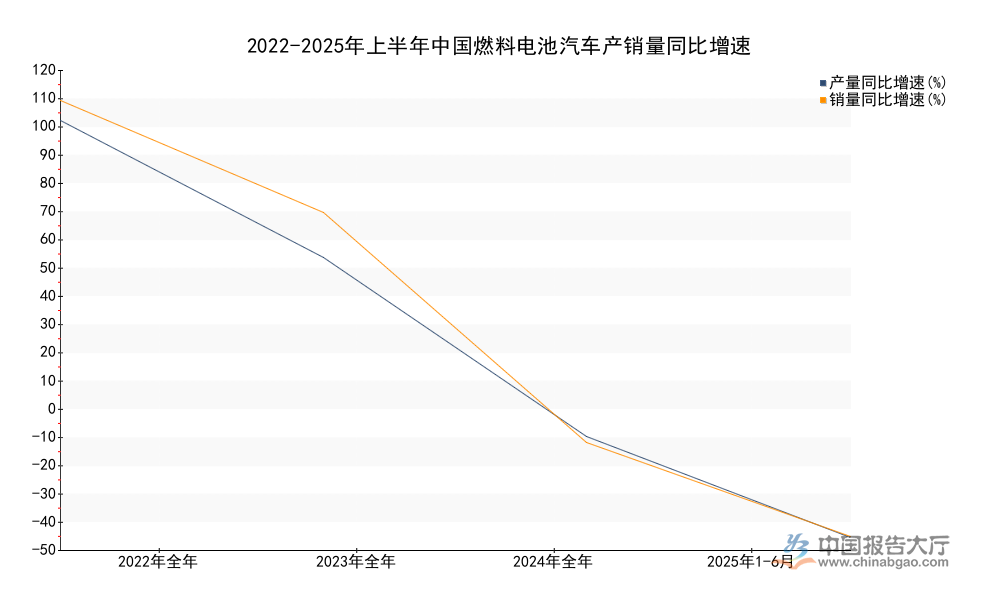
这一走势背后,2022-2023年的高速增长来自首批示范城市群政策的拉动,地方政府对车辆购置的补贴刺激了终端需求释放,2024年中央补贴退出后,地方补贴政策衔接存在时间差,叠加氢气价格偏高导致运营经济性不足,终端采购意愿明显下滑,带来产销的阶段性回调。月度数据的极端波动也反映产业规模仍然较小,单一批量订单的变化就会带来数据的大幅起伏,产业尚未形成稳定的常态化市场需求,转型阵痛仍将持续一定时间。
1.2政策框架梳理
1.2.1国家顶层规划
国家层面已经形成了清晰的产业发展顶层规划,明确了燃料电池汽车的发展定位与阶段性目标,作为商用车领域零排放转型的重要技术路线,国家对产业发展采取了“分步推进、示范先行”的策略。国家发展改革委、国家能源局明确提出,到2025年燃料电池车辆保有量达到约5万辆,2030-2035年实现大规模商业化推广,保有量达到100万辆。
顶层规划还明确了产业发展的重点方向,包括核心技术攻关、加氢站等基础设施建设、示范运营区域布局等,提出重点支持京津冀、长三角、珠三角等区域开展示范运营,探索适合燃料电池汽车的商业运营模式,逐步降低产业对政策补贴的依赖,培育市场化发展能力。国家层面的政策框架为地方产业布局指明了方向,也引导社会资本有序进入燃料电池汽车产业链。
1.2.2地方落地目标
各地依托自身资源禀赋与产业基础,出台了差异化的产业发展目标与支持政策,形成了国家顶层规划下的地方落地路径。沿海经济发达地区侧重市场推广与整车制造布局,资源型地区侧重依托副产氢优势降低运营成本,推动燃料电池重卡的推广。福建省出台《福建省氢能产业创新发展中长期规划(2025—2035年)》,明确提出到目标阶段燃料电池汽车产量达到6000辆/年,打造10条运营示范线,重点依托东南沿海的物流运输需求,推动燃料电池汽车在港口物流、长途干线运输等场景的应用。
广东、山东、河北等示范省份也分别出台了各自的产业发展目标,广东侧重核心部件技术攻关与整车制造,山东依托化工产业丰富的副产氢资源,侧重降低氢气成本,提升燃料电池重卡的运营经济性,河北侧重京津冀示范城市群的协同,推动燃料电池公交与物流车的推广。不同地方的差异化目标,也形成了差异化的产业布局特征,推动国内燃料电池汽车产业形成多元发展的格局。
二、产业布局格局
2.1区域集群分布
2.1.1东部沿海市场集群
东部沿海地区是国内燃料电池汽车产业布局最集中的区域,依托发达的经济水平、旺盛的物流运输需求、充足的社会资本,形成了市场驱动型的产业集群,涵盖从核心部件到整车制造、终端运营的全产业链。广东是国内起步最早的燃料电池汽车示范区域,佛山、云浮等地累计推广燃料电池汽车数量居全国前列,依托珠三角的汽车产业基础,吸引了一大批核心部件企业与整车企业落地,产业配套完善度居全国首位。
上海依托国内领先的汽车研发制造能力,重点布局燃料电池核心技术研发,吸引了多家跨国零部件企业与国内创业公司落地,膜电极、催化剂等核心部件的国产化率先在上海取得突破。福建、江苏、浙江等省份也先后加大产业布局力度,重点推动港口物流、城市公交等场景的示范运营,依托地方财政补贴支持车辆购置与加氢站建设,市场推广速度较快。东部沿海地区的产业集群核心优势在于市场需求充足,配套基础设施建设速度快,能够快速消化产能,推动产业迭代升级。
2.1.2北方资源依托集群
北方地区依托丰富的副产氢资源,形成了资源依托型的燃料电池汽车产业集群,核心优势在于氢气获取成本低,能够提升燃料电池汽车的运营经济性,尤其适合燃料电池重卡的推广应用。京津冀是首批国家燃料电池汽车示范城市群,北京、天津、河北三地协同,重点推动燃料电池公交、物流重卡的推广,依托北京的研发资源,布局核心技术攻关,河北等地依托港口运输需求,大规模推广燃料电池重卡。
山东是国内化工产业最发达的省份,化工行业副产氢产量大,氢气提纯成本低,氢气终端售价能够比东部沿海地区低10-20元/公斤,燃料电池重卡的运营成本已经接近柴油车,初步具备了市场化推广的基础,山东近年燃料电池重卡的推广数量增长较快,吸引了多家整车企业在山东布局产能。山西、内蒙古等煤炭生产基地,也依托焦化行业副产氢与风光制氢资源,开始布局燃料电池汽车产业,重点推动矿区运输场景的零排放转型。这类区域的产业布局核心优势在于资源成本,未来随着制氢技术的进步,成本优势将进一步凸显。
2.2企业布局差异
2.2.1整车企业布局路径
国内燃料电池汽车整车生产主要由传统商用车企业主导,不同企业依托自身原有市场布局,形成了差异化的布局路径。头部商用车企业普遍将燃料电池商用车作为未来零排放转型的核心方向,投入大量资源进行产品研发与市场推广,福田汽车依托京津冀市场优势,重点布局燃料电池物流车与重卡,在京津冀区域的市场份额居行业前列,产品已经覆盖从轻卡到重卡的全系列商用车品类。
宇通客车侧重燃料电池客车的研发与推广,在南方公交市场的占有率较高,率先推出了新一代高续航里程燃料电池客车,产品已经批量投运国内多个城市的公交系统。一汽解放、东风汽车等传统商用车龙头,也先后推出了自主研发的燃料电池重卡产品,重点布局长途干线运输市场,依托原有经销商网络拓展市场。部分新能源乘用车企业也开始布局燃料电池乘用车,仅开展小范围示范运营,尚未大规模推向市场,燃料电池乘用车的商业化仍有待时间培育。
2.2.2核心部件布局特征
燃料电池汽车核心部件包括电堆、膜电极、催化剂、储氢系统等,核心部件的成本占整车成本的比例超过60%,国内核心部件企业的布局直接影响产业整体竞争力。当前国内已经形成了一批具备自主知识产权的核心部件企业,亿华通、重塑能源等企业重点布局燃料电池发动机系统,已经实现了批量供货,产品性能已经接近国际先进水平,成本较进口产品低30%以上。
膜电极是燃料电池的核心部件,此前长期依赖进口,近年国内企业已经实现了技术突破,实现了小批量国产化替代,降低了膜电极的价格,推动整个燃料电池系统成本下降。储氢系统领域,国内企业已经掌握了70MPa高压储氢瓶的生产技术,能够满足国内燃料电池汽车的需求,成本也逐步下降。核心部件企业的布局主要集中在长三角、珠三角等产业基础较好的区域,研发资源集中,能够快速实现技术迭代,逐步提升国产化率,降低产业整体成本。




 京公网安备 11010502031895号