中国报告大厅网讯,国内洗衣机产业已经进入成熟发展阶段,市场分析核心逻辑从增量扩张转向存量竞争下的结构升级,产业供给、出口需求、品牌格局、渠道结构都呈现出与增量时代完全不同的特征。国内市场已经进入存量替换为主的发展阶段,产销量变动受房地产周期、消费需求升级及出口需求波动多重影响,时间区间覆盖2018年至2021年已披露的完整年度数据,核心指标涵盖总产量、总销量及同比增速,数据口径统一为中国市场范围内的整机产销,不含核心零部件的产销量统计。
存量市场下,行业整体规模不会出现大幅波动,产能调整会跟随需求端变化动态适配,头部企业的产能利用率维持在相对稳定区间,中小产能逐步出清的趋势贯穿整个观察周期。2026年1月国家发改委、财政部推出全国范围内的家电以旧换新政策,针对洗衣机的补贴比例为15%,单件最高补贴额度为1500元,政策覆盖全年,刺激存量更新需求释放的意图明确,一线市场的置换咨询量已经出现明显提升,后续带动销量增长的效应仍有待观察。
一、产业供需规模变化
1.1 国内产销量趋势
1.1.1 历年产销量变动
| 年份 | 总产量(万台) | 总销量(万台) | 销量增速(%) |
|---|---|---|---|
| 2018 | 7151 | 6788 | -0.40 |
| 2019 | 7723 | 7145 | 5.26 |
| 2020 | 7785 | 7145 | 0.00 |
| 2021 | 7414 | 7059 | -1.22 |
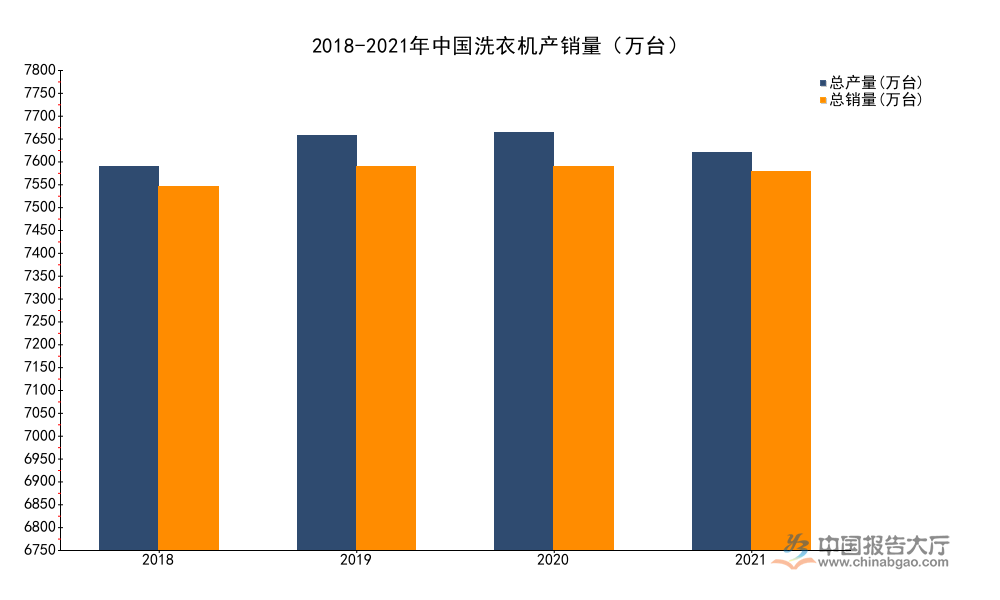

从变动趋势看,2018到2019年行业规模保持扩张,2020年受疫情冲击,国内消费场景停摆,终端需求走平,总销量维持上一年规模,总产量出现小幅抬升,主要为头部企业提前应对海外需求反弹备货。2021年国内需求出现小幅下滑,总产量也同步收缩,符合存量市场需求驱动产能调整的产业逻辑。连续三年行业总销量维持在7000万台上下波动,进一步验证了存量市场规模稳定的特征。
1.1.2 出口维度表现
国内洗衣机产业供应链成熟,生产成本控制能力突出,是全球最大的洗衣机出口供应国,出口规模占国内总产量的比例长期维持在三成以上,出口市场的波动对国内产业整体运行影响较大。观察周期内,全球家电贸易受疫情冲击呈现阶段性波动,出口单价的变化也反映出国内出口产品结构的调整方向,中高端产品占比提升会带动出口单价的逐步抬升,本次整理的核心指标统一为出口规模维度的年度数据,口径为中国海关统计的整机出口数据。国内头部洗衣机企业近年来纷纷布局海外自有品牌建设,改变早期以代工出口为主的模式,自有品牌出口占比逐步提升,但整体来看代工订单依然占据出口市场的多数份额,这一结构特征也直接体现在出口单价的变动趋势上。
| 年份 | 出口量(万台) | 出口额(亿元) | 出口单价(元/台) |
|---|---|---|---|
| 2018 | 2743 | 299 | 1089 |
| 2019 | 2752 | 304 | 1106 |
| 2020 | 2806 | 289 | 1089 |


出口量在观察期内保持微增,2018到2020年仅增长63万台,增速持续放缓,出口单价基本维持在1089元到1106元区间波动,未出现大幅抬升,说明出口产品结构升级的节奏慢于国内市场,仍以中低端走量订单为主,不排除海外采购商对价格敏感度更高,更倾向于选择性价比产品的影响。海外市场需求受汇率波动、地缘政治影响较大,后续出口规模的不确定性仍然较高。
二、市场竞争格局演变
2.1 品牌结构变化
2.1.1 自主品牌份额变动
自主品牌在国内家电市场的崛起是过去十年的核心趋势,洗衣机品类也不例外,头部自主品牌企业在产品研发、渠道下沉、性价比打造方面的优势逐步凸显,合资品牌的渠道优势和品牌溢价能力逐步下滑。从零售额口径的市场份额变化可以观察到这一趋势的演进速度,零售额份额更能反映品牌在终端市场的实际竞争力,区别于出货量口径的渠道库存影响,能更准确体现品牌对终端消费者的吸引力。头部自主品牌依托洗干一体机、超薄嵌入式滚筒、迷你洗衣机等细分热门品类的布局,精准击中国内消费升级的需求,快速抢占了原本属于合资品牌的中高端市场份额,进一步加速了品牌格局的变化。
| 年份 | 自主品牌占比(%) | 合资外资占比(%) |
|---|---|---|
| 2018 | 68.3 | 31.7 |
| 2020 | 72.5 | 27.5 |
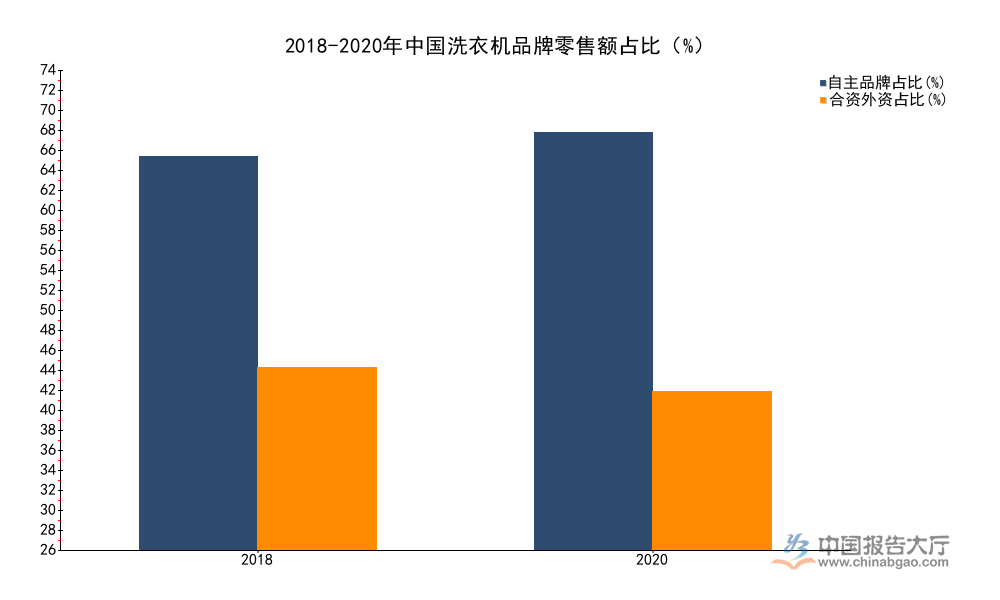
两年时间内自主品牌份额提升4.2个百分点,年均提升超过2个百分点,替代节奏快于多数其他白电品类,这背后与头部洗衣机企业持续推出适配国内消费需求的升级产品有关,洗干一体、超薄滚筒等热门品类的主推品牌多为本土自主品牌。合资品牌当前仅在超高端市场保留少量份额,大众市场的品牌影响力已经逐步弱化,后续份额仍有进一步收窄的空间。
2.1.2 渠道占比演变
国内家电零售渠道的线上化趋势是行业共识,但洗衣机作为安装属性较强、体积较大的大件家电,线下渠道的体验和服务优势依然存在,不同年份的渠道占比变动受阶段性因素影响较大。过去很长一段时间线上渠道占比持续提升,但不同阶段会出现阶段性波动,核心影响因素包括线上流量成本上涨、线下体验店的场景化改造、疫情后消费场景恢复等,本次整理的占比数据为年度累计零售额占比,口径统一为全市场范围的统计,能准确反映消费者的实际购买渠道选择偏好,区别于品牌方对渠道的出货口径,避免了渠道库存对占比数据的干扰。头部品牌近年来纷纷推进线上线下同价,依托线下门店做体验,线上引流成交或者线下成交的融合模式,逐步改变了早期线上线下对立的格局。
| 年份 | 线上占比(%) | 线下占比(%) |
|---|---|---|
| 2018 | 61.3 | 38.7 |
| 2020 | 52.8 | 47.2 |

观察期内线上占比出现阶段性回落,线下占比相应提升,不排除2020年疫情后线下渠道恢复性增长,以及头部品牌加大线下体验店布局的影响,长期来看线上线下融合的渠道模式会成为主流,单一渠道的占比不会出现单边的大幅波动。线下渠道在产品体验、安装服务、售后响应方面的优势难以被完全替代,尤其是中高端洗衣机产品,消费者更倾向于线下体验后再购买。
如需获取细分产品最新数据及竞争态势调研,可对接专业产业研究机构获取定制报告。
核心洞察:
- 国内洗衣机市场进入存量阶段,年销量长期稳定在7000万台左右
- 自主品牌终端份额持续提升,已经占据超七成市场
- 2026年以旧换新政策有望拉动全年更新需求释放



