中国报告大厅网讯,针孔摄像头行业在2026年呈现出总量持续攀升与结构深度调整并行的复杂态势,合法应用领域保持稳定增长,非法使用受到严格管控,技术创新与合规化转型成为行业核心发展方向。随着智慧城市、数字孪生及工业 4.0 建设加速,针孔摄像头的应用场景向消费电子、医疗健康、安防三大领域深度拓展,同时 AI、物联网与微型化技术的协同发展正在重构行业生态,推动产品形态从传统光学透镜堆叠向系统级封装与芯片级摄像头技术转变。以下是2026年针孔摄像头行业前景分析。
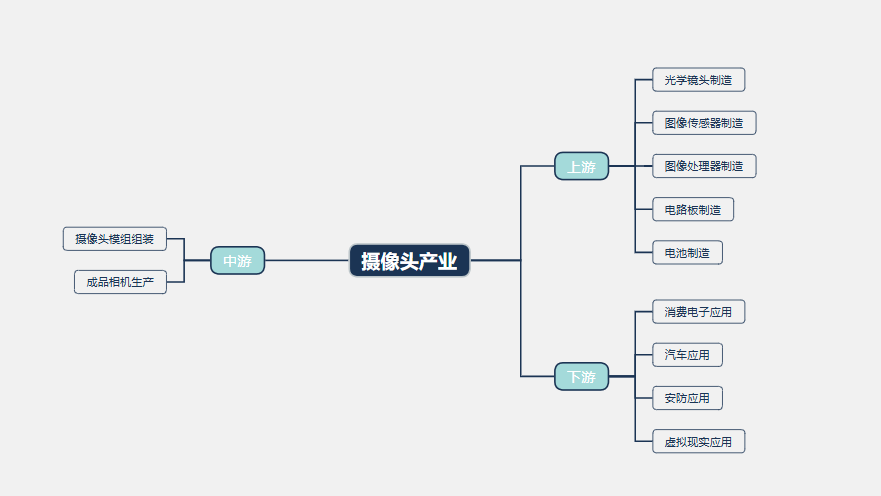
技术创新推动产品向微型化、智能化、多功能化方向发展,AI、物联网、边缘计算等技术的融合应用重构行业生态。摄像头上游主要包括光学镜头、图像传感器、图像处理器、电路板、电池等基础零部件的制造;中游涉及摄像头模组的组装和成品相机的生产;下游则涵盖消费电子、汽车、安防、虚拟现实等多个应用领域。现从三大方面来分析2026年针孔摄像头行业前景。
一、2026年针孔摄像头行业市场规模与需求结构分析
(1)中国市场规模稳步增长
得益于半导体工艺微缩、背照式堆叠CMOS传感器普及以及系统级封装(SiP)技术的成熟,产品形态已实现从独立外挂向嵌入式模组的根本性转变,2024年中国针孔摄像头市场规模达85亿元人民币,《2025-2030年中国针孔摄像头行业市场调查研究及投资前景分析报告》预计2026年将突破110亿元,年复合增长率维持在9.5%左右,其中支持4K分辨率及AI边缘计算的高端智能模组占比已升至62%,显示出显著的消费升级特征。

(2)区域市场呈现明显分化
一线城市针孔摄像头市场以高端商业应用和家庭安防为主,占全国市场份额的 38%,平均售价高于行业平均水平 27%。二线城市市场增速最快,同比增长 23.5%,主要受智慧城市建设和中小企业安防需求驱动。三四线城市及农村地区则以民用消费级产品为主,价格敏感度较高,500 元以下产品占比达 68%。同时,海外市场成为新增长点,2026 年出口额预计达 12.5 亿元,同比增长 21.3%,主要销往东南亚、中东和欧洲市场。
(3)需求结构持续优化
随着监管政策趋严,非法针孔摄像头市场份额从 2024 年的 15.7% 下降至 2026 年的 8.3%,合法合规产品占比提升至 91.7%。在合法应用中,安防监控领域占比最大,达 42.6%,其次是医疗健康领域(18.3%)、工业检测领域(15.7%)、消费电子领域(12.4%)和其他领域(11.0%)。医疗用户对生物相容性与 AI 辅助识别准确率的关注权重达 72%,工业用户则更注重设备的耐高温、抗振动性能和数据传输稳定性。
二、2026年针孔摄像头行业技术创新与产品形态演变
(1)核心技术突破驱动产品升级,微型化与智能化成为主流方向。半导体制造工艺的微观突破与光电集成技术的深度融合,正在从根本上重构微型摄像设备的物理形态与性能边界,使得传统意义上依赖光学透镜堆叠的 “针孔” 概念逐渐被系统级封装(SiP)与芯片级摄像头(Camera on Chip, CoC)技术所取代。目前市面上售价不足百元的针孔摄像头模组即可实现 1080P 高清摄像、夜视功能、远程实时查看,而千元级别的设备已经能够实现 4K 高清、AI 人脸识别、移动侦测报警、64GB 内置存储和超长续航等功能。TinyML 框架使得复杂深度学习模型能在毫瓦级功耗下运行,结合 Wi-Fi 7 低延迟传输与光伏、动能等能量收集技术,解决了长期隐蔽部署的续航与维护难题,预计到 2028 年,配备多传感器融合及自供电能力的设备市场份额将超过 35%。
(2)产品形态多样化,隐蔽性与功能性平衡发展。针孔摄像头的外观设计越来越多样化,伪装成插座、充电器、时钟、打火机等日常用品的产品占比达 67%,而传统针孔形态产品占比仅为 13%。同时,产品功能从单一摄像向多模态感知发展,集成温湿度检测、气体检测、声音识别等功能的复合式针孔摄像头销量同比增长 58%。在光学性能方面,针孔摄像头的光圈范围从 f/1.8 扩展至 f/0.95,低光环境下的成像质量提升 40%,视场角最大可达 170 度,满足不同场景的拍摄需求。
(3)技术融合加速,生态协同效应凸显。AI 技术与针孔摄像头的深度融合,使得设备具备智能分析、行为识别、异常预警等功能,AI 辅助识别准确率达 92% 以上,在安防监控和工业检测领域应用广泛。物联网技术的应用则实现了针孔摄像头的远程控制、数据传输和设备管理,2026 年支持物联网连接的针孔摄像头占比达 78%,较 2025 年提升 15 个百分点。此外,边缘计算技术的发展降低了数据传输带宽需求,提高了实时响应速度,边缘计算处理的针孔摄像头数据占比从 2024 年的 32% 提升至 2026 年的 56%。
三、2026年针孔摄像头行业政策监管与竞争格局变化
(1)政策法规不断完善,全域覆盖精准管控。2026 年针孔摄像头行业政策呈现 “全域覆盖、精准管控” 的特点,从法律修订、区域规范到专项打击形成闭环监管,进一步压缩非法针孔摄像头的生存空间。2026 年 1 月 1 日起施行的新修订《中华人民共和国治安管理处罚法》,明确将非法安装、买卖针孔摄像头等窃听窃照器材的行为纳入严查范畴,无论是否实际使用,均需承担相应法律责任,填补了此前部分场景的监管空白。地方专项规范细化应用场景,多个省份出台公共场所视频图像信息系统管理条例,禁止在旅馆客房、学生宿舍、公共浴室等私密场所安装针孔摄像头,违规行为最高可处 10 万元罚款。同时,专项打击行动常态化,2026 年上半年共查处非法针孔摄像头案件 3,217 起,缴获设备 5.6 万台,同比分别增长 18.7% 和 23.5%。
(2)竞争格局呈现高度集中与垂直分化并存特征。头部企业集中度持续强化,CR3(前三名企业市占率之和)达 64.3%,较 2024 年的 62.1% 提升 2.2 个百分点。前五大整机制造商占据 62.3% 的市场份额,上游核心元器件如 CMOS 传感器仍由国际巨头垄断,但国产化替代进程加速,国内企业在 CMOS 传感器市场份额已攀升至 18%。中游制造与集成商边界模糊,双向渗透形成生态协同,渠道网络转型为具备合规审查能力的本地化服务节点,售后服务体系通过云边协同将平均故障修复时间缩短至 2.3 小时,较 2025 年提升 40%。下游渠道体系中具备系统集成能力的增值分销商份额已攀升至 58%,而传统批发商萎缩至 19%。
(3)合规化转型成为行业核心发展趋势,商业模式创新加速。行业收入结构发生根本性倒置,订阅服务收入占比从 2023 年的 12.5% 提升至 2026 年的 28.7%,硬件销售占比则从 87.5% 下降至 71.3%。合规认证成为市场准入的必要条件,2026 年获得国家强制认证的针孔摄像头产品占比达 95%,较 2025 年提升 12 个百分点。同时,企业积极开展商业模式创新,推出租赁、定制化开发、数据服务等多元化业务,其中定制化开发业务收入同比增长 35.6%,成为新的利润增长点。
2026年针孔摄像头行业正处于转型升级的关键时期,政策监管不断加强,合规化转型成为行业共识,非法市场空间持续压缩,合法应用领域不断拓展。未来,针孔摄像头行业将在技术创新、政策监管和市场需求的共同驱动下,实现高质量发展,为安防监控、医疗健康、工业检测等领域提供更加安全、高效、智能的解决方案。



 京公网安备 11010502031895号