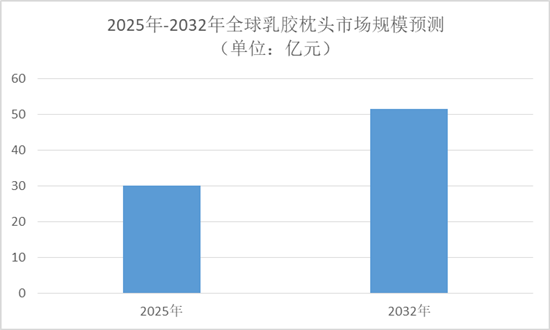
中国报告大厅网讯,2025 年,在健康消费升级与 “双碳” 政策双重驱动下,乳胶枕头行业迎来规模与价值双重提升的关键阶段。从全球市场来看,2025 年全球乳胶枕头市场规模达到 30.18 亿元,预计到 2032 年将增长至 51.63 亿元,年复合增长率为 7.97%;在中国市场,2025 年乳胶枕头产量达 2300 万个,需求量突破 2100 万个,市场规模突破 28.5 亿元,同比增长 6.8%,同时天然乳胶制品整体市场规模也将攀升至 340 亿元,同比增长约 8.97%。行业已从单纯的规模扩张转向技术创新、绿色可持续与全球化竞争并行的发展新阶段,为投资者提供了多元化的布局方向。
一、乳胶枕头行业发展现状:供需两旺,“天然 + 合成” 双驱动格局成型
2025 年,乳胶枕头行业呈现出供需同步增长的良好态势。从供给端来看,中国乳胶枕头产量达 2300 万个,国内天然乳胶原料自给率在海南自贸港政策推动下提升至 58%,合成乳胶实现 85% 品类自主供应,且通过纳米技术实现 30% 性能升级,有效缓解了对东南亚天然乳胶的进口依赖;中游制造环节,山西左权乳胶产业园投产 26 条全自动生产线,应用特拉蕾物理发泡技术使乳胶枕头透气性提升 30%,而邓禄普工艺凭借成本优势占据 75% 市场份额,两种工艺共同支撑行业产能释放。
从需求端来看,2025 年中国乳胶枕头需求量突破 2100 万个,市场规模突破 28.5 亿元,同比增长 6.8%。这一增长得益于消费者健康意识的提升,尤其是 90 后、00 后成为消费主力,占比达 65%,其对 “健康管理 + 科技体验” 的双重需求,推动乳胶枕头从基础寝具向功能性产品升级。同时,乳胶枕头作为睡眠经济的核心品类,在 2025 年睡眠经济市场规模突破 6500 亿元的大背景下,高端产品客单价年均增长 15%,5000 元以上产品复购率超 40%,进一步拉动市场需求增长。
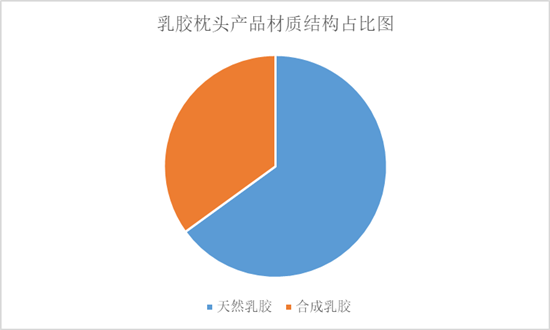
在产品结构上,乳胶枕头形成 “天然 + 合成” 双驱动格局。2025 年天然乳胶占比提升至 65%,凭借可降解性和低致敏性优势,在医疗防护、高端家居领域需求旺盛;合成乳胶则通过技术升级,在中低端市场保持成本竞争力,两种材质共同满足不同消费层级的需求,推动行业整体稳健发展。
二、乳胶枕头行业政策与消费环境:政策加码与健康需求共振,打开增长空间
政策层面,国家 “健康中国 2030” 战略持续推进,《关于促进家居消费若干措施的通知》等政策为乳胶枕头行业提供了有力支撑。政策不仅鼓励家居产品向健康化、智能化升级,还通过支持海南自贸港原料生产、推动绿色供应链建设等方式,降低乳胶枕头行业的原料成本与环保合规成本,为行业技术创新与产能扩张创造了良好政策环境。同时,环保政策趋严促使合成乳胶在部分领域替代受限,进一步凸显天然乳胶的竞争优势,推动乳胶枕头产品结构向绿色化调整。
消费环境层面,健康睡眠需求成为驱动乳胶枕头消费的核心动力。随着现代人繁忙日程与久坐生活方式的普及,颈部疼痛、关节痛等问题发病率上升,乳胶枕头凭借良好的支撑性,能填补颈部和头部之间的缝隙,缓解脊柱疼痛,成为消费者改善睡眠质量的重要选择。从消费群体来看,90 后、00 后占比达 65%,他们对产品的智能化、场景化要求更高,推动乳胶枕头集成智能温控、抗菌防螨等功能;同时,超八成消费者将 “材质安全性” 列为首要购买因素,母婴群体对 “零化学添加、低致敏性” 乳胶枕头的需求激增,进一步推动行业向高品质、细分场景方向发展。此外,2025 年国内居民健康意识增强与老龄化趋势加速,也带动医疗护理类乳胶制品需求增长,为乳胶枕头拓展医疗康复等新应用场景提供了空间。
三、乳胶枕头行业产业链与技术创新:全链条重构,技术升级提升产品附加值
乳胶枕头行业产业链已实现全环节优化与重构。在上游原料环节,东南亚天然乳胶进口依赖度降低,国内天然乳胶自给率提升至 58%,合成乳胶自主供应率达 85%,同时生物基乳胶研发加速,预计未来占比将提升至 40%,原料供应的稳定性与多元化有效降低了行业成本波动风险。中游制造环节,自动化与智能化水平显著提升,全自动生产线普及不仅提高了生产效率,还通过特拉蕾、邓禄普工艺的优化,提升了乳胶枕头的透气性、弹性等核心性能,其中特拉蕾工艺使产品透气性提升 30%,邓禄普工艺则凭借成本优势维持 75% 的市场份额,形成差异化的制造体系。
下游应用场景不断延伸,乳胶枕头已从传统居民消费领域,拓展至医疗康复、酒店定制、智能睡眠系统集成等领域,形成 “床垫 + 枕头 + 床品” 的系统解决方案。在医疗康复领域,乳胶枕头凭借抗菌防螨、贴合人体工学的特点,成为辅助治疗颈椎疾病的重要寝具;在酒店定制领域,高端酒店对高品质乳胶枕头的需求增长,推动产品向高端化升级;在智能睡眠系统领域,乳胶枕头与智能家居联动,实现睡眠监测、温度调节等功能,进一步打开市场空间。
技术创新是乳胶枕头行业提升附加值的核心驱动力。一方面,智能化技术广泛应用,集成压力传感、AI 算法的智能乳胶枕渗透率将逐步提升,通过实时睡眠监测与数据分析,为消费者提供个性化健康管理方案;另一方面,绿色技术研发加速,旧枕回收体系普及率预计超 30%,企业通过碳足迹认证获取溢价空间,绿色供应链成为核心竞争力。此外,纳米技术在合成乳胶中的应用实现 30% 性能升级,天然抗菌成分(如茶树精油、竹炭纤维)的添加使乳胶枕头抗菌率提升至 99.9%,防螨效果达到国际领先水平,技术创新持续推动乳胶枕头产品向高性能、高安全性方向发展。
四、乳胶枕头行业市场竞争格局:集中度提升,全球化与差异化并行
2025 年,乳胶枕头行业市场集中度显著提升,行业 CR5 达 65%,头部企业通过全产业链整合、技术壁垒构建与品牌建设,占据主导地位。在国内市场,部分企业通过区块链溯源系统实现原料到成品的全程可视化,增强消费者信任;同时,本土品牌借助社区团购、直播电商等新渠道实现差异化竞争,部分品牌单场直播销售额破 2000 万元,“内容 + 场景” 的营销模式有效提升了市场渗透率。从产品竞争来看,市场呈现 “高端国际品牌 + 中低端本土品牌” 的格局,国际品牌凭借技术积累与品牌影响力占据高端市场,本土品牌则通过性价比优势与灵活营销策略抢占中低端市场,同时针对特定人群的定制化产品(如针对颈椎病患者的 “颈椎修复枕”、针对孕妇的 “孕期护颈枕”)销量同比增长 30% 以上,成为差异化竞争的重要方向。
全球化竞争成为行业新趋势。中国已逐渐成为合成乳胶技术输出国,同时在东南亚布局生产基地,预计未来东南亚基地产能占比将提升至 40%,借助当地原料优势与成本优势,进一步拓展全球市场。在出口市场中,东南亚市场年需求增速达 25%,北美高端市场对 FSC 认证产品需求增长 30%,跨境电商成为 “中国智造” 出海的重要渠道,推动乳胶枕头行业构建 “技术 + 资源 + 政策” 的三角竞争力模型。此外,全球主要乳胶枕头厂商包括多个国际与本土品牌,2025 年全球和中国市场排行前三与前五大厂商的销售额份额已形成稳定格局,行业竞争逐步从价格战转向技术、品牌与服务的综合竞争。
五、乳胶枕头行业发展趋势与投资机遇:智能化、绿色化、全球化成核心方向
2025-2030 年,乳胶枕头行业将呈现三大核心发展趋势,为投资提供明确方向。第一,智能健康管理终端化趋势显著,集成压力传感、AI 算法的智能乳胶枕渗透率将达 15%,这类产品通过实时睡眠监测与智能家居联动,能提供个性化健康管理方案,预计 2025 年智能乳胶枕头市场规模将突破 20 亿元,年均增长率高达 25%,成为行业增长最快的细分领域之一。第二,绿色可持续发展成为必选项,生物基乳胶占比将提升至 40%,旧枕回收体系普及率超 30%,企业通过碳足迹认证获取溢价空间,同时环保法规数量逐步增加,2025 年乳胶枕头环保认证比例达 60%,预计 2030 年将提升至 85%,绿色供应链建设与环保技术研发将成为企业核心竞争力,相关领域投资需求旺盛。第三,全球化竞争新格局形成,中国合成乳胶技术输出能力增强,东南亚基地产能占比提升至 40%,跨境电商推动 “技术 + 资源 + 政策” 协同,同时头部企业通过 “本土化研发 + 本地化生产” 模式深耕东南亚市场,在欧美市场通过技术合作获取本地化资源,全球化布局带来的规模效应与市场增量值得关注。
从投资机遇来看,高端功能性乳胶枕头细分赛道潜力突出,2025 年抗菌、防螨、抗过敏等功能性乳胶枕头市场规模预计达到 40 亿元,医疗级乳胶枕头与定制化产品(如儿童专用枕、老年护颈枕)需求增速显著;同时,产业链上游的生物基乳胶研发、中游的智能化生产线改造、下游的旧枕回收体系建设,以及跨境电商渠道拓展等领域,均具备较高投资价值。此外,随着行业从 “产品供应商” 向 “睡眠解决方案提供商” 转型,具备全产业链整合能力、核心技术专利与品牌影响力的企业,将在未来竞争中占据优势,成为长期投资的优选标的。
六、乳胶枕头行业挑战与应对策略:化解风险,把握长期发展主动权
乳胶枕头行业在发展过程中仍面临多重挑战,需通过针对性策略化解风险。首先,天然乳胶价格波动风险显著,2024 年泰国和印尼主产区降雨异常曾导致原料短期供应紧张,推高采购成本,而天然橡胶价格受气候、国际期货市场与地缘政治因素影响较大,给行业盈利带来不确定性。应对这一挑战,企业需加强供应链管理,通过多元化采购与长期合约锁定原材料成本,同时加大合成乳胶技术研发与应用,降低对天然乳胶的单一依赖。其次,中低端市场价格战激烈,部分中小企业为追求利润采用劣质材料生产,导致产品质量参差不齐,不仅影响消费者信任,还压缩了行业整体利润空间,2025 年第一季度乳胶枕头销量同比增长 6.2%,但销售额增速仅为 4.8%,利润空间被进一步挤压。针对这一问题,行业需推动标准化与规范化发展,通过制定统一的产品质量标准、加强市场监管淘汰劣质产品,同时企业应聚焦高端化与差异化,通过技术创新与品牌建设提升产品附加值,摆脱价格竞争困境。
长期来看,企业需采取三阶段战略布局以把握发展主动权。短期聚焦智能产品线开发与绿色认证获取,快速响应市场对智能化、环保化的需求;中期布局东南亚原料基地与区域分销中心,借助当地资源优势降低成本,拓展海外市场;长期联合家居、医疗、科技企业打造睡眠解决方案生态,实现从单一产品到综合服务的转型。此外,通过专利布局、医疗级认证、环保认证等资质建立质量追溯系统,强化消费者信任背书,也是企业应对竞争、实现可持续发展的关键举措。
总结
中国报告大厅《2025-2030年中国乳胶枕头行业项目调研及市场前景预测评估报告》指出,2025 年乳胶枕头行业在全球与中国市场均呈现稳健增长态势,全球市场规模达 30.18 亿元,中国市场规模突破 28.5 亿元,供需两旺的同时,行业结构持续优化。政策层面,“健康中国 2030” 与环保政策为行业提供支撑;消费层面,90 后、00 后主导的健康消费需求推动产品向智能化、功能性升级;产业链层面,原料自给率提升、技术创新与应用场景拓展,为行业注入持续动力。市场竞争中,集中度提升与全球化布局并行,智能化、绿色化、全球化成为明确发展趋势,但天然乳胶价格波动与中低端价格战仍需警惕。
未来,乳胶枕头行业将从 “规模扩张” 全面转向 “价值重构”,具备智能技术研发能力、绿色供应链建设经验与全球化布局优势的企业,将在千亿级睡眠经济中占据先机。对于投资者而言,聚焦高端功能性产品、智能化产业链环节与海外市场拓展领域,既能把握短期增长红利,也能分享行业长期转型的价值提升,实现可持续的投资回报。


