中国报告大厅网讯,2025 年的一次性餐具行业正处于政策驱动与市场需求共振的关键转型期,全球市场在环保升级与消费场景延伸中持续扩容,中国作为核心市场加速材料替代,行业整体呈现 “量稳增、质升级” 的鲜明特征,各类细分数据与区域动态共同勾勒出市场发展的清晰路径。
一、全球一次性餐具市场:规模稳步增长,结构加速迭代
中国报告大厅《2025-2030年中国一次性餐具行业市场供需及重点企业投资评估研究分析报告》指出,全球一次性餐具市场在多重因素推动下保持稳健增长态势,同时产品结构因环保需求发生显著变化。2024 年全球一次性餐具市场规模约为 353.5 亿,预计到 2029 年将增长至 439.5 亿美元,年复合增长率(CAGR)约为 4.3%,外卖行业扩张、餐饮服务复苏及新兴市场需求释放成为主要增长动力。

从细分领域来看,一次性杯子占比最大,约达 29%,主要应用于咖啡、茶饮等即时消费场景;餐盒与碗类需求旺盛,2024 年市场规模达 309 亿美元,预计 2031 年将增至 378.9 亿美元,年复合增长率为 3.0%,外卖需求是该品类增长的核心驱动力。更值得关注的是环保材料的崛起,可降解一次性餐具市场份额从 2020 年的 18% 提升至 2024 年的 28%,预计 2030 年将突破 45%,PLA(聚乳酸)和 PBAT(聚己二酸 / 对苯二甲酸丁二醇酯)成为市场主流材料,纸质餐具和可降解塑料餐具将成为市场主导产品,分别占据约 45% 和 35% 的市场份额,金属和木质餐具则各占 10% 左右。
二、区域一次性餐具市场:亚太主导全局,欧美引领环保
不同区域的一次性餐具市场受政策、消费习惯影响,呈现出差异化的发展特征,形成 “亚太主导增长、欧美引领转型” 的格局。
亚太地区的主导地位稳固,2024 年占全球市场份额的 48%,中国贡献其中的 54%,印度、东南亚国家增速显著,年均增长率达 12%-15%。这一区域的增长动力来自多方面,中国外卖行业日均订单量超 1.2 亿单,人口增长及政策推动也发挥重要作用,如中国 “禁塑令” 的实施加速了市场变革。在材料转型方面,亚太地区可降解一次性餐具渗透率从 2020 年的 11% 提升至 2024 年的 28%,甘蔗渣、竹纤维等植物基材料年增速达 41%。2024 年亚太地区的一次性餐具市场规模已超过 200 亿美元,并预计在未来五年内继续保持领先地位。
欧美市场则由环保政策强力驱动,欧盟《一次性塑料指令》全面生效,德国、法国强制餐饮业使用生物基材料,使得当地可降解一次性餐具渗透率达 39%,产品溢价 25%-30%。从市场规模来看,北美和欧洲分别占全球市场的 22% 和 18%,增速放缓至 3.2%,但高端化趋势明显,智能温控等新型一次性餐具开始崭露头角。欧洲市场预计将在 2027 年达到 80 亿美元规模,而北美市场则有望在 2030 年突破 100 亿美元,2024 年美国市场上的一次性塑料餐具销量下降了 20%,而环保型替代品的销量则增长了 30%。
新兴市场展现出独特活力,东南亚依托低成本劳动力成为全球一次性餐具代工基地,越南、泰国承接 28% 的 OEM 订单,目前塑料餐具仍占主导,占比达 62%;中东地区在斋月期间一次性餐具进口量激增 67%,高端可降解餐具需求增长显著,年增长率达 25%。
三、中国一次性餐具市场:规模快速扩容,转型成效显著
中国作为全球一次性餐具市场的核心增长极,在规模扩张与材料转型上均表现突出,区域差异与政策影响成为市场发展的重要变量。
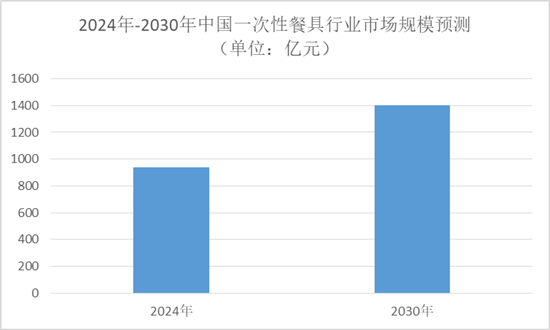
在市场规模与结构方面,2024 年中国一次性餐具市场规模达 940 亿人民币,预计 2030 年突破 1400 亿人民币,年复合增长率为 9.3%。材料分布上,传统塑料餐具占比从 2020 年的 58% 降至 2024 年的 48%,可降解材料占比提升至 28%,对应市场规模 514 亿人民币,预计 2030 年可降解材料占比将达 67%。应用场景中,外卖贡献 58% 的市场需求,日均消耗 2.5 亿件一次性餐具,家庭消费占比从 2020 年的 17% 提升至 2024 年的 23%。中国一次性餐具市场规模已超过 150 亿美元,且预计未来五年内仍将保持高速增长。
区域差异同样明显,长三角与珠三角占据全国 62% 的市场份额,华东地区生物基材料产能占比超 50%;中西部地区崛起势头强劲,云贵川地区 2024 年增速达 23.8%,受益于地方政府环保补贴,如云南对降解材料企业给予 30% 设备购置补贴。
政策与技术成为推动市场转型的关键力量,《十四五塑料污染治理行动方案》要求 2025 年地级以上城市外卖领域不可降解餐具消耗量下降 30%,直接刺激 PLA 产能扩张,预计 2025 年达 480 万吨。技术突破也为行业发展赋能,纳米纤维素增强 PLA 材料使一次性餐具耐热性提升至 120℃,降解周期缩短至 45 天,成本较进口产品降低 32%。
四、一次性餐具行业竞争与挑战:格局重塑与压力并存
一次性餐具行业的竞争格局随市场转型不断重塑,同时企业发展也面临多重挑战,成本与政策成为主要制约因素。
全球竞争方面,头部企业占据一定市场份额,前四大厂商占全球市场的 14%,中国企业通过并购加速国际化布局。细分领域中,环保一次性餐具市场集中度较低,部分企业合计占中国可降解餐具市场的 35%,但 CR10 仅为 41%。中国市场呈现头部集中化趋势,CR5 企业市占率从 2020 年的 28.4% 提升至 2024 年的 37.6%,部分企业通过 PLA 改性技术构建竞争壁垒;中小企业则面临转型压力,2024 年退出率达 15%,剩余企业转向甘蔗渣、海藻基等替代材料,成本较 PLA 降低 38%。
行业发展同时面临多重挑战,成本压力尤为突出,PLA 原料价格波动区间达 28,000-43,000 元 / 吨,中小企业利润率压缩至 5%-8%。回收体系不完善成为环保转型的阻碍,中国 46 个重点城市厨余垃圾分出率仅 19.7%,可降解一次性餐具实际回收率不足 30%。国际贸易壁垒也带来新的压力,欧盟碳边境税(CBAM)实施后,亚洲传统塑料餐具出口成本增加 8%-12%,倒逼企业加速转型。
五、一次性餐具行业未来展望:环保与创新驱动长期增长
一次性餐具行业的未来增长动力明确,环保材料普及、智能化升级与新兴市场开拓将打开增长空间,行业长期前景广阔。
全球 73 个国家实施限塑令,环保政策的持续加码将推动可降解一次性餐具需求进一步释放,中国 2025 年可降解餐具缺口预计达 86 万吨,相关材料企业将直接受益。智能化升级成为新的增长点,集成温度传感器、RFID 溯源芯片的智能一次性餐具预计 2028 年形成 35 亿人民币市场,外卖平台已开始试点智能包装。新兴市场的开拓潜力巨大,非洲城市化率提升带动一次性餐具需求年增 14%,跨境电商渠道份额预计从 2025 年的 9% 跃升至 2030 年的 22%。
技术创新与市场多元化将持续赋能行业发展,新型材料和技术不断涌现,可生物降解的塑料替代品性能持续优化,智能化生产技术提高生产效率、降低成本并提升产品质量。应用场景不断拓展,除传统餐饮行业外,外卖平台、食品加工企业等新兴应用场景为市场带来新的增长活力。预计到 2030 年全球一次性餐具市场规模将达到约 500 亿美元,年复合增长率约为 8.5%,2024 年环保型一次性餐具的市场份额已达到 35%,预计在未来五年内将进一步提升至 50% 以上。
总结
2025 年的一次性餐具行业正处于规模增长与结构转型的双重进程中,全球市场在环保政策与消费需求驱动下稳步扩容,2024 年规模已达 353.5 亿,预计 2030 年将突破 500 亿美元。区域市场呈现鲜明差异,亚太地区以 48% 的全球份额占据主导,中国作为核心市场 2024 年规模达 940 亿人民币,且可降解材料占比已提升至 28%。行业竞争格局持续重塑,头部企业通过技术与并购构建优势,中小企业加速材料转型。尽管面临成本波动、回收体系不完善等挑战,但环保材料普及、智能化升级与新兴市场开拓三大机遇明确,未来五年,一次性餐具行业将完成从 “量增” 到 “质优” 的全面升级,具备全产业链整合能力与创新实力的企业将引领市场发展。


