中国报告大厅网讯,微波炉行业现状作为家电制造业中成熟细分品类,当前已经进入存量竞争与结构升级并存的发展阶段,依托中国完善的家电产业链配套,国内微波炉产业不仅满足国内消费需求,同时也是全球最大的微波炉出口供应基地。
一、 微波炉行业供需现状
1.1 国内需求市场特征
1.1.1 保有量与渗透率变化
保有量与渗透率变化方面,国内微波炉消费市场经过数十年的普及,当前已经进入存量更新为主的发展阶段,保有量水平直接反映市场普及程度,也决定了未来新增需求的空间。从国内居民每百户拥有量的变化来看,早年微波炉作为改善型家电,普及速度快于多数新兴小家电,进入2010年之后普及速度逐步放缓,每百户拥有量的增幅收窄。不同统计维度的数据均显示,国内微波炉市场已经完成初步普及,进一步提升的整体普及空间有限,未来增长动力主要来自存量产品的更新换代以及结构升级而非新增家庭的首次普及。这一特征也符合成熟家电品类的发展规律,与白电中的洗衣机、冰箱等品类进入存量阶段的表现一致。
2024年全国家庭微波炉保有量约为1.5亿台,从每百户拥有量的时间变化来看,2016年全国居民平均每百户年末微波炉拥有量为38.4台,到2022年这一数值增长至42.2台,六年间仅增长3.8台,年均增幅不足1台,印证了普及速度大幅放缓的判断。分产品技术路线来看,变频微波炉凭借更低的能耗、更均匀的加热效果以及更长的使用寿命,成为当前市场升级的主要方向,2024年变频微波炉在国内的渗透率已经达到42%,较十年前不足10%的水平提升明显,这一数据也说明结构升级已经成为当前国内需求市场的核心增长动力。与之相对,传统定频微波炉的销量占比持续下降,主要面向低端市场以及下沉市场的首次购买需求,产品价格持续走低,利润空间不断压缩。
嵌入式微波炉以及微蒸烤一体机等复合功能产品的占比也在持续提升,这类产品的单价普遍是传统微波炉的2-3倍,能够带动行业整体营收规模的提升,即便整体销量增长放缓,依然能够通过产品结构升级带动行业营收的增长。部分新兴消费场景比如小户型厨房、开放式厨房也推动了嵌入式微波炉的需求增长,房地产市场交付的带装修房源中,嵌入式微波炉的配套比例也在逐年提升,进一步拉动了高端产品的销量占比。
1.1.2 人口变动对需求影响
国内微波炉的新增需求主要来自两个部分,一是新增家庭的首次购买,二是存量家庭的更新需求,其中新增家庭的数量直接受人口变动的影响,当前中国人口进入负增长阶段,人口结构的变化对微波炉长期潜在需求的影响已经逐步显现,这一影响往往被市场忽略,但会深刻改变行业长期增长逻辑。按照当前国内家庭户的平均规模推算,每新增一定数量的出生人口,对应会形成新的家庭户,进而产生微波炉的首次购买需求,而死亡人口对应的家庭户消失,则会带来存量需求的减少。不同于更新需求主要受产品寿命影响,人口变动带来的需求变化是长期趋势性的,不会在短期内出现大幅波动,但会逐步改变行业的增长底色。对于企业来说,需求的长期变化会影响产能布局以及新产品的研发投入方向,因此需要提前研判人口变动带来的需求变化。
| 时间区间 | 新增需求量(万台) | 潜在需求减少量(万台) |
|---|---|---|
| 2025-2029 | 238.5 | 546.5 |
| 2025-2034 | 477 | 1093 |
| 2025-2044 | 954 | 2186 |
| 2025-2054 | 1431 | 3279 |
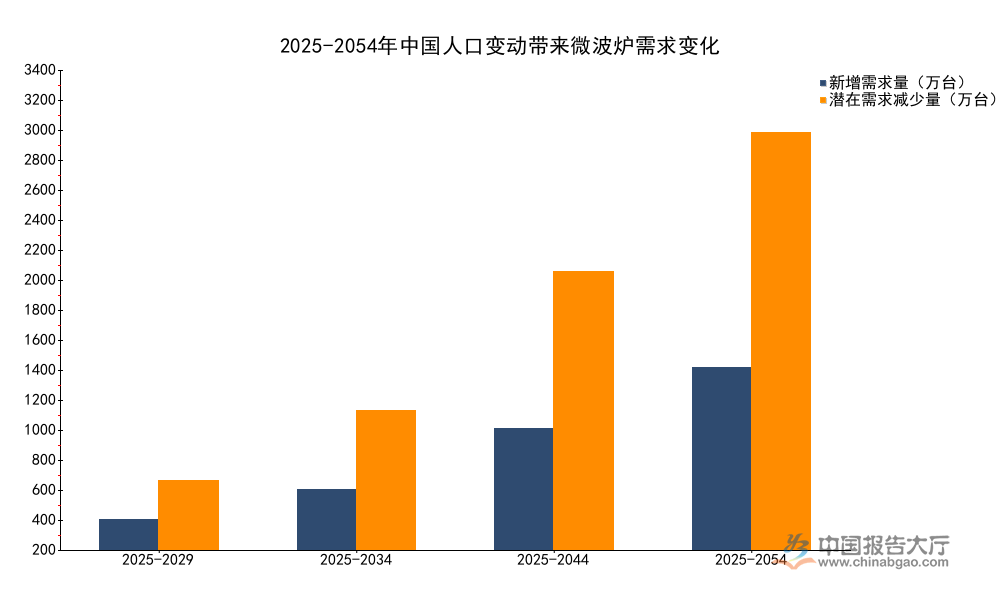
从数据对比可以发现,所有时间区间内,人口变动带来的潜在需求减少量均高于新增需求量,这一结果与当前中国人口负增长的趋势完全吻合,意味着单纯由人口变动带来的微波炉长期新增需求为负。即使不考虑其他因素,人口结构变化就会带来国内微波炉市场长期需求的逐步收缩,行业增长必须完全依赖存量更新和结构升级。生育政策调整会带来出生人口的反弹,这一趋势的变化仍有待观察。
当前国内微波炉的平均使用寿命约为8-10年,按照1.5亿台的保有量计算,每年的更新需求大概在1500-1875万台左右,更新需求占国内每年总需求的比例超过80%,已经成为国内需求的绝对主力。人口负增长带来的长期需求收缩,意味着未来国内市场的竞争会进一步加剧,行业出清的速度会加快,中小品牌的生存空间会进一步被头部品牌挤压。部分企业已经开始调整战略,一方面加大高端产品的研发投入,通过提升单台产品的盈利水平对冲销量增长的放缓,另一方面加大对海外市场的开拓,通过出口市场的增长弥补国内市场需求的不足。
1.1.3 细分产品结构升级
细分产品层面,当前行业的结构升级主要体现在三个方向,一是技术升级,从定频转向变频,从传统机械控制转向智能控制;二是功能复合化,从单一微波加热转向微蒸烤一体、微波烤箱复合等多功能产品,满足消费者一站式烹饪需求;三是场景细分,从单一家用拓展到商用场景,满足餐饮、便利店等B端客户的需求。技术升级方面,变频微波炉渗透率已经提升至42%,搭载IoT(物联网)功能的智能微波炉能够连接智能家居系统,实现手机远程控制、菜单自动更新等功能,2024年搭载IoT功能的微波炉销量同比增长70%,增速远高于行业平均水平,反映出消费者对智能功能的需求在逐步提升。
政策层面,部分地方已经出台了节能家电补贴政策,2024年广东省对能效等级1级的微波炉给予15%的购置补贴,直接拉动高端产品销量提升20%,政策对结构升级的拉动作用明显,其他省份也陆续出台了类似的节能补贴政策,未来高端产品的增速有望进一步提升。商用场景方面,随着国内餐饮行业的复苏以及连锁便利店的快速扩张,商用微波炉的市场需求快速增长,2024年商用微波炉市场规模突破80亿元,商用微波炉对产品的耐用性、功率要求更高,单台产品的价格也更高,盈利水平优于家用产品,越来越多的企业开始加大商用市场的布局力度。
复合功能产品的增长速度也高于单一功能产品,微蒸烤一体机的占比已经从2019年的不足5%提升至2024年的超过20%,这类产品的均价普遍在2000元以上,远高于传统微波炉500-1000元的均价,对行业营收的拉动作用明显。部分消费者更愿意为复合功能支付溢价,也推动了企业加大这类产品的研发投入,未来复合功能产品的占比会进一步提升,成为行业增长的核心动力之一。
1.2 国内生产与贸易格局
1.2.1 国内产能产量变化
国内是全球最大的微波炉生产基地,依托完整的产业链配套,国内企业在全球市场的竞争力优势明显,核心零部件比如磁控管的国产化率已经超过90%,成本优势明显,产量方面,近年来国内微波炉产量呈现波动下降的趋势,主要原因是国内产业升级,部分中低端产能逐步向外转移,同时国内需求进入存量阶段,企业也在主动调整产能结构,淘汰落后产能。2020年国内微波炉生产量为9321.6万台,同比上升9.7%,当时受到海外疫情带动出口需求大幅增长,企业产能利用率提升,产量出现明显增长。2024年国内微波炉产量达6200万台,同比增长3.5%,产量较2020年出现明显下降,一方面是海外需求逐步回落,出口增速放缓,另一方面是企业主动调整产能,优化产品结构,减少低毛利产品的生产。
全球市场层面,2024年全球微波炉市场规模已突破500亿美元,中国市场占比超30%,中国产量占全球总产量的比例超过70%,是全球微波炉的主要供应国,这一格局短期内不会发生改变,虽然部分产能向外转移,但核心零部件的供应依然掌握在中国企业手中,东南亚等新兴生产基地的产能目前仅占全球的10%左右,短期内无法替代中国的产能地位。国内头部企业已经在海外布局生产基地,但主要是为了规避贸易壁垒,核心的研发和高端产能依然留在国内,产业升级的方向没有改变。部分中小产能退出市场,也带来行业整体盈利能力的提升,头部企业的市场份额进一步提升。行业整体产能利用率维持在70%左右,相较于新兴家电品类,产能利用率处于合理区间,头部企业的产能利用率可以达到85%以上,远高于中小品牌。
1.2.2 出口市场区域分布
出口是国内微波炉行业的重要需求组成部分,每年国内产量超过一半用于出口,因此出口市场的变化对国内行业整体盈利与产能利用率的影响较大。2025年1-8月,国内微波炉出口数量达到0.47亿台,同比下降2.3%,出口金额达到22.36亿美元,同比下降4.0%,出口量价齐跌,主要原因是海外高通胀带来终端消费需求放缓,对非必需家电的采购需求出现阶段性回落。进口方面,2025年1-8月进口数量仅为5.63万台,进口金额为678.2万美元,进口规模极小,说明国内产品在性能、价格等方面完全能够满足国内市场需求,进口产品主要是小众高端品牌,整体市场占比可以忽略不计。从出口的区域结构来看,美国是我国微波炉产品的最大出口市场,前四大出口市场的出口数量合计占据总出口量的近四成,市场集中度较高。
| 出口目标市场 | 出口数量(万台) |
|---|---|
| 美国 | 1140.78 |
| 英国 | 271.94 |
| 日本 | 261.70 |
| 俄罗斯 | 231.83 |

出口市场集中度较高意味着,头部出口企业对主要市场的依赖度也较高,主要进口国的贸易政策变动会对国内出口带来明显影响。美国市场占比超过四分之一,中美贸易关系的变化会直接影响国内微波炉出口企业的盈利水平,近年来部分企业已经开始开拓新兴市场,降低对欧美市场的依赖。未来贸易摩擦会进一步加剧,出口企业仍需持续优化市场布局。
近年来,随着人民币汇率波动以及海外贸易壁垒的增加,国内出口企业的利润空间受到一定程度的挤压,部分企业通过提升产品的附加值,出口高端产品来对冲汇率波动和贸易壁垒的影响,出口产品的平均价格也在逐步提升。新兴市场比如东南亚、中东、拉美等地区的出口增速近年来高于欧美市场,未来这些市场的占比会进一步提升,成为国内出口增长的主要动力。
二、 微波炉行业竞争与盈利
2.1 行业竞争格局演进
2.1.1 市场集中度特征
微波炉行业是家电行业中市场集中度最高的细分品类之一,头部企业依靠规模优势、品牌优势和产业链优势占据了绝大部分市场份额,中小品牌仅能在低端市场或者细分市场生存,行业进入壁垒较高,新进入者很难打破现有的竞争格局。头部企业在磁控管等核心零部件领域拥有自主产能,成本比中小品牌低10%-15%,因此能够在价格竞争中占据优势,过去十年行业已经经历了多轮出清,中小品牌的数量持续减少,市场份额逐步向头部集中。目前行业CR5(前五名企业市场份额)已经超过80%,CR2超过60%,头部两家企业占据了大部分市场份额,竞争格局相对稳定。
新进入者主要是互联网品牌或者跨界企业,主要通过网红直播等渠道销售低价产品,但很难形成持续的竞争力,往往在两三年之后就退出市场,无法动摇头部企业的地位。近年来部分头部企业也在调整产品结构,推出不同价位的产品,覆盖不同层级的消费需求,一方面布局高端市场提升盈利,另一方面通过低端产品阻击中小品牌,进一步巩固自身的市场地位。渠道层面,头部企业已经完成了线上线下渠道的布局,线上渠道占比已经超过60%,头部企业在电商平台的流量优势明显,中小品牌很难获得足够的流量支持,获客成本远高于头部企业,进一步压缩了中小品牌的生存空间。行业的品牌效应已经形成,消费者更愿意选择知名品牌的产品,对产品质量和售后服务的关注度高于价格,进一步推动了市场份额向头部集中。
2.1.2 头部企业业务布局
国内微波炉行业的头部企业主要包括美的、格兰仕、海尔等,其中美的是国内最大的微波炉生产企业,也是全球最大的微波炉生产企业,业务覆盖家用、商用全产品线,同时拥有核心零部件磁控管的自主产能,成本优势明显。美的将微波炉纳入智能家居业务板块,2025年上半年美的集团智能家居业务实现营业收入1672.01亿元,同比上涨13.31%,智能家居业务的快速增长也带动了智能微波炉的研发和推广,美的智能微波炉已经能够接入美的智能家居生态系统,实现与其他家电的互联互通,用户体验优于中小品牌。
格兰仕是专注于微波炉品类的老牌企业,在出口市场拥有较高的份额,近年来也在加快产品结构升级,推出微蒸烤一体机等高端产品,提升国内市场的占比。海尔主要布局嵌入式微波炉和高端复合功能产品,依托自身在白电市场的品牌优势,在房地产配套市场占据较高的份额。行业层面,2024年微波炉行业专利纠纷案件数同比增长30%,头部企业之间的专利竞争加剧,核心技术比如变频技术、智能控制技术已经成为头部企业专利布局的重点,拥有更多核心专利的企业在竞争中占据优势,中小品牌由于专利储备不足,很容易陷入专利纠纷,进一步增加了中小品牌的经营压力。头部企业也在通过专利布局构筑行业进入壁垒,进一步巩固自身的竞争优势。部分头部企业还在加大对海外市场的投资,通过在海外建立生产基地,规避贸易壁垒,降低生产成本,进一步提升在全球市场的竞争力。
2.2 行业成本与盈利水平
2.2.1 上游原材料价格波动
微波炉行业的上游原材料主要包括不锈钢、铜、微晶玻璃、磁控管等,其中不锈钢和铜占生产成本的比例超过30%,因此不锈钢和铜的价格波动对行业成本的影响明显。2024年不锈钢、铜等关键原材料价格同比上涨12%,直接推高了行业的生产成本,由于终端市场竞争激烈,企业很难将全部成本上涨压力传导给下游消费者,因此行业整体盈利水平受到明显影响。核心零部件磁控管领域,国内仅有少数企业能够生产,头部企业都拥有自主磁控管产能,因此成本控制能力优于没有自主产能的中小品牌,原材料价格上涨的时候,头部企业的成本优势更加明显,中小品牌的盈利受到的冲击更大。
微晶玻璃主要用于微波炉的门体,国内产能供应充足,价格波动相对较小,对行业成本的影响不大。近年来,上游原材料价格的波动幅度较大,主要受全球宏观经济、地缘政治等因素的影响,企业很难预测价格走势,因此部分头部企业开始通过套期保值等方式对冲原材料价格波动的风险,稳定生产成本。部分企业也在通过技术创新,优化产品设计,减少原材料的使用量,降低生产成本,比如通过优化腔体设计,减少不锈钢的使用量,同时不影响产品的性能。近年来上游核心零部件的价格也在逐步上涨,主要原因是环保政策收紧,部分中小零部件企业退出市场,零部件供应集中度提升,价格也出现了一定程度的上涨,进一步推高了整机企业的生产成本。
2.2.2 行业整体盈利表现
微波炉行业作为成熟细分品类,行业整体盈利水平低于新兴小家电,主要原因是市场竞争激烈,产品价格透明度高,企业很难获得超额利润。2024年受原材料价格上涨的影响,行业平均毛利率下降至18.5%,较2023年下降约1.5个百分点,毛利率下降主要集中在中小品牌和低端产品领域,头部企业由于拥有规模优势和成本控制能力,毛利率下降幅度小于行业平均水平,高端产品的毛利率依然维持在25%以上,盈利水平稳定。结构升级对行业盈利的拉动作用已经显现,高端产品占比的提升,一定程度上抵消了原材料价格上涨和低端产品毛利率下降带来的影响,行业整体营收规模依然保持增长,头部企业的净利润水平依然维持正增长。
商用微波炉的毛利率高于家用产品,平均毛利率超过25%,因此越来越多的企业开始布局商用市场,提升商用业务的占比,改善整体盈利水平。出口业务的盈利水平低于国内市场,主要原因是出口产品以中低端为主,价格较低,同时需要承担运费和关税等成本,近年来出口企业也在调整出口产品结构,提升高端产品的出口占比,提升出口业务的盈利水平。部分企业通过多元化布局,依托微波炉品类的流量,带动其他小家电产品的销售,提升整体的盈利水平,比如头部企业通过微波炉吸引用户,进而推广其他厨房小家电产品,摊薄渠道和品牌成本,提升整体盈利能力。当前行业盈利分化的趋势明显,头部企业盈利稳定,中小品牌盈利空间持续压缩,未来行业出清的速度会进一步加快,市场份额会进一步向头部集中。行业当前的发展状态符合成熟制造品类的发展规律,竞争格局稳定,增长平稳,依赖结构升级带动盈利提升。
如需获取微波炉行业全产业链深度调研数据与细分市场机会分析,可联系专业产业研究机构获取定制化服务。
核心洞察:
- 中国微波炉产量达6200万台,行业进入存量竞争阶段,增长依赖结构升级与更新需求
- 人口负增长下长期潜在需求增量为负,行业出清速度将持续加快
- 变频智能产品渗透率达42%,高端产品拉动行业盈利维持稳定




 京公网安备 11010502031895号