中国报告大厅网讯,液体提升机作为流体机械领域的细分品类,其竞争格局受上下游产业链供需变化、进出口贸易结构影响显著。液体提升机(用于垂直或倾斜输送液体、浆料的泵类提升装置)属于通用设备制造业下的泵类细分产品,广泛应用于矿山排涝、农业灌溉、市政排污、化工浆料输送等领域。中国作为全球最大的泵类产品生产国和出口国,液体提升机的进出口数据能够直观反映当前国内市场的供需结构与国际竞争地位。从2024年11月的官方统计数据来看,液体提升机的进出口贸易呈现出明显的数量与金额不匹配特征,这种差异背后反映了市场分层与产品结构的差异。贸易数据的统计口径为海关监管下的液体提升机成品进出口,不包括零部件散拼进出口,因此数据能够直接反映成品市场的交易规模。不同口径下的核心指标呈现出清晰的分化特征。
一、液体提升机进出口市场结构
1.1 规模与价格结构
1.1.1 总量与金额分布
| 指标 | 数值 | 单位 |
|---|---|---|
| 进出口总额 | 794836 | 美元 |
| 出口金额 | 269247 | 美元 |
| 进口金额 | 525589 | 美元 |
| 出口金额占比 | 33.87 | % |
| 进口金额占比 | 66.13 | % |
| 进出口总量 | 399 | 台 |
| 出口数量 | 391 | 台 |
| 进口数量 | 8 | 台 |
| 出口数量占比 | 97.99 | % |
| 进口数量占比 | 2.01 | % |
| 进出口均价 | 1992.07 | 美元/台 |

出口端占据了98%左右的出口数量,但仅贡献了不到34%的贸易金额,进口端仅2%的数量却占据了超过66%的贸易金额,这种明显的倒挂说明进出口产品的价值层级存在显著差异。进出口均价不足2000美元/台,也进一步印证了整体市场的价值分层特征。
进出口数量差异为383台,对应金额差异为256342美元,这种差异本质上是不同价值层级产品的贸易流向差异。国内市场对高端液体提升机仍存在一定的进口依赖,而中低端产品则以出口为主,这种结构在月度数据中得到了清晰体现。从全球产业链分工来看,中国依托完善的装备制造业配套体系,在中低端液体提升机领域具备成本优势,因此能够占据绝大多数的出口数量份额,而高端产品由于技术壁垒、品牌优势等因素,仍然被海外头部厂商占据,因此进口呈现出少数量、高金额的特征。是长期全球产业分工的结果,也反映了国内液体提升机行业当前的竞争格局基础:中低端产能充足,出口导向明显,高端市场仍需进口补充。
1.2 来源与区域分布
1.2.1 进口结构特征
进口结构特征可以从两个维度拆解,分别是进口来源国结构和国内进口区域分布,两个维度均能反映国内市场对不同来源产品的需求结构,以及高端需求的区域分布特征。从进口来源国的维度看,不同来源国的产品数量与金额占比同样呈现出明显的价值分层特征,数据统计口径为2024年11月中国海关进口液体提升机的来源地统计。
| 来源国 | 数量占比(%) |
|---|---|
| 日本 | 50 |
| 中国(复进口) | 37.5 |
| 芬兰 | 12.5 |

与之对应的,进口来源国的金额占比呈现出完全不同的分布特征,能够进一步印证价值分层逻辑。
| 来源国 | 金额占比(%) |
|---|---|
| 日本 | 95.34 |
| 中国(复进口) | 4.14 |
| 芬兰 | 0.51 |
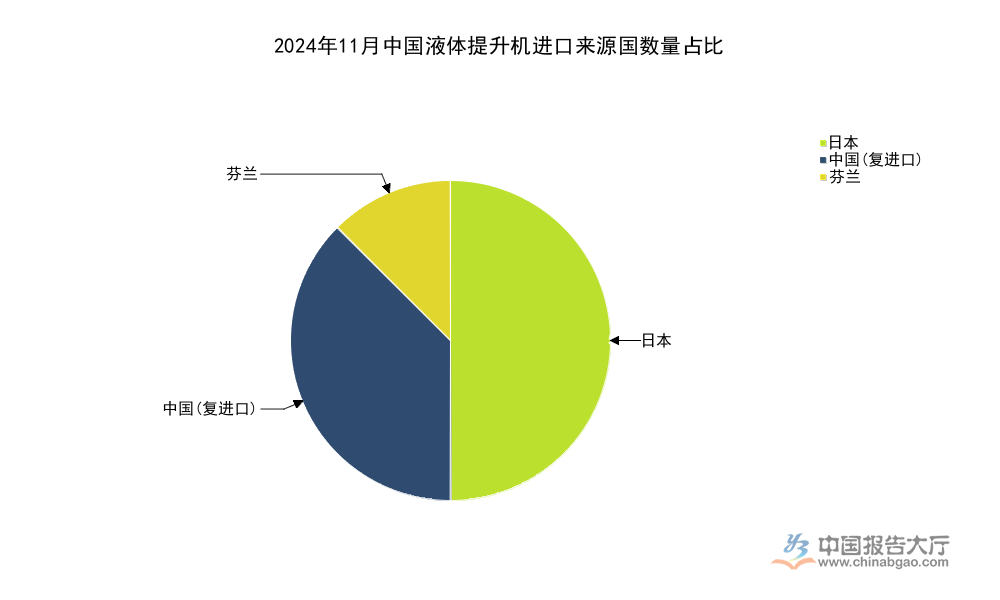
日本进口占据了一半的进口数量和超过95%的进口金额,说明日本进口的液体提升机单台价值远高于其他来源国,国内高端液体提升机市场对日本产品的依赖度较高。复进口的中国产品数量占比接近四成,但金额占比仅4%左右,说明复进口产品多为中低端品类,价值较低。
从国内进口区域的维度看,进口液体提升机的区域分布同样呈现出集中化特征,不同区域的数量占比分布如下。
| 进口省份 | 数量占比(%) |
|---|---|
| 湖北 | 50 |
| 广东 | 37.5 |
| 北京 | 12.5 |

对应金额占比分布也呈现出与来源国完全匹配的特征。
| 进口省份 | 金额占比(%) |
|---|---|
| 湖北 | 95.34 |
| 广东 | 4.14 |
| 北京 | 0.51 |

湖北进口占据了一半的进口数量和超过95%的进口金额,对应日本进口的高价值特征,说明湖北存在单次大额高端液体提升机采购需求,这种需求大概率来自湖北境内的大型矿山、化工或水利项目,高端装备配套需求拉动了大额进口。广东作为外贸大省,进口数量占比接近四成,但金额占比很低,说明广东进口多为中小批量中低端产品,配套本地产业链需求。
国内复进口占比接近三成,这背后可能是国内企业将中低端产品出口后再复进口,享受相关贸易政策优惠,不排除政策套利的影响,一定程度上也反映了当前贸易结构存在的特殊性。
从进口均价的维度看,不同来源和不同区域的进口均价差异进一步放大了这种分层特征,整体进口均价达到65698.63美元/台,其中日本进口均价达到125278.5美元/台,中国复进口均价仅为7259.67美元/台,芬兰进口均价为2696美元/台,对应区域维度,湖北进口均价同样为125278.5美元/台,与日本进口均价完全一致,这也印证了湖北进口的高价值产品全部来自日本,需求端的高端项目采购特征非常明显。这种区域分布特征说明,高端液体提升机的需求高度集中于少数大型项目,散点需求较少,而中低端需求分布相对分散,对应不同的贸易结构。
二、液体提升机竞争格局研判
2.1 进出口维度竞争分层
2.1.1 进出两端差异分析
竞争格局的分层可以通过进出口贸易结构的差异直观体现,进出口两端的产品价值、数量、来源分布差异,本质上是不同竞争层级玩家的市场份额分布。出口端的核心特征是数量大、单价低,说明国内液体提升机厂商在中低端市场具备较强的竞争力,依托国内完整的上游供应链体系,包括电机、密封件、铸件等核心零部件的本土配套能力,国内厂商能够以较低的成本生产中低端液体提升机产品,满足全球市场对性价比产品的需求,因此出口数量占比高达97.99%,占据了绝对主导地位。这种成本优势建立在国内庞大的装备制造业产能基础上,上游零部件的规模化生产摊薄了成本,使得国内产品在全球中低端市场具备难以匹敌的性价比优势。
与之形成对照的是,进口端呈现出数量少、单价高的特征,整体进口均价超过6.5万美元/台,是进出口均价的30倍以上,按出口金额除以出口数量计算得出出口均价约为688美元/台,进口均价是出口均价的近95倍,这种巨大的单价差异说明进口产品全部为高端特种液体提升机,国内厂商目前还无法实现替代,因此高端市场仍然被海外头部厂商占据,尤其是日本厂商,占据了超过95%的高端进口金额份额,竞争优势非常明显。
不同维度下的进口均价差异能够更清晰体现这种竞争分层,核心数据对比如下。
| 维度 | 进口均价(美元/台) |
|---|---|
| 整体进口 | 65698.63 |
| 日本进口 | 125278.5 |
| 中国复进口 | 7259.67 |
| 芬兰进口 | 2696 |
| 湖北进口 | 125278.5 |
| 广东进口 | 7259.67 |
| 北京进口 | 2696 |

不同维度的均价数据完全对应,高端产品集中在日本进口和湖北需求,中低端产品对应复进口和广东需求,这种对应关系清晰勾勒出当前市场的竞争分层:高端市场由海外厂商主导,中低端市场由本土厂商主导。
高端液体提升机对技术精度、密封性能、耐磨材料、稳定性要求极高,往往需要针对特定应用场景定制化开发,海外头部厂商拥有多年的技术积累和品牌口碑,在高端特种领域建立了较高的技术壁垒,国内厂商短期内难以突破。而中低端液体提升机技术门槛较低,产品标准化程度高,国内厂商依靠成本优势完全占据了市场,不仅满足国内需求,还大量出口全球市场。这种分层格局也体现在国内区域需求上,湖北作为国内重工业和水利项目集中的省份,对高端特种液体提升机有刚需,因此成为高端进口的核心目的地,而广东作为轻工制造业和外贸集散省份,需求以中低端产品为主,因此进口呈现出低单价、多数量的特征。
当前国内高端液体提升机的进口依赖度仍然很高,2024年11月的单月数据显示,高端进口金额占整体进口金额的95%以上,说明国内厂商在高端领域的替代空间仍然很大,技术突破的需求迫切。反观出口端,虽然数量占比很高,但整体金额贡献有限,说明出口产品仍然停留在低附加值层面,产业升级的空间较大。
2.2 行业竞争格局总结与启示
2.2.1 市场分层特征总结
从进出口贸易结构拆解来看,当前国内液体提升机行业的竞争格局呈现出清晰的双层结构,第一层是中低端大众市场,由本土厂商主导,出口导向明显,具备全球竞争力;第二层是高端特种市场,由海外头部厂商主导,进口依赖度高,本土厂商替代空间大。这种分层结构是长期全球产业分工和国内产业发展阶段共同作用的结果,短期内不会发生根本性改变,但也透露出未来行业竞争的演化方向。
从市场份额的角度看,中低端市场的进入门槛较低,国内厂商数量众多,竞争较为充分,头部厂商依靠规模优势占据了主要的市场份额,但整体行业集中度尚不明确,从进出口数据无法直接判断国内市场的集中度,但出口的成本优势说明头部厂商已经形成了规模化生产能力,能够覆盖全球市场的需求。高端市场由于技术壁垒高,客户群体小众,因此参与竞争的厂商数量很少,海外头部厂商占据了几乎全部的高端市场份额,竞争格局呈现出高度垄断的特征。
本土厂商在中低端市场已经建立了稳固的优势,需要继续巩固成本控制能力,维持全球市场的份额,同时逐步向中高端市场延伸,通过技术积累逐步实现进口替代。高端市场的进口依赖说明国内厂商在技术研发、产品定制化能力上仍然存在短板,需要加大研发投入,针对国内大型项目的高端需求,突破核心技术,逐步实现进口替代,这也将是未来国内液体提升机行业新的增长点。区域需求的集中特征说明,厂商可以针对不同区域的需求特点布局市场,比如在湖北等高端需求集中的区域建立针对性的服务和销售网络,贴近客户需求,提升市场响应能力。
当前,国内流体机械行业正在推进产业升级,液体提升机作为细分品类,其竞争格局的演变也将跟随整体产业升级的节奏,高端进口替代将是未来行业发展的核心方向之一,本土厂商若能在核心技术上取得突破,将有望逐步挤占海外厂商的市场份额,提升国内行业的整体附加值水平。
核心洞察
- 国内液体提升机市场呈现清晰的双层竞争结构,中低端本土厂商主导,高端海外厂商垄断,进口替代空间广阔。
- 高端液体提升机需求高度集中,日本厂商占据95%以上高端进口金额份额,技术壁垒显著。
- 出口端以量换价特征明显,中低端产品具备全球性价比优势,产业升级空间较大。
如需获取液体提升机行业全年度细分数据、竞争格局全景报告,可联系专业市场调研机构获取定制化研究服务。




 京公网安备 11010502031895号