中国报告大厅网讯,外加剂是用于改善混凝土、砂浆等建筑材料性能的化学添加剂,属于建材化工交叉领域,上游绑定基础化工原料,下游对接商品混凝土、基建工程与预制构件行业,当前国内外加剂行业的竞争格局呈现头部集中、分层清晰的特征,中小产能持续出清,头部企业份额逐步提升。
一、供给端竞争态势
1.1 头部企业经营现状
1.1.1 核心业务财务表现
国内外加剂行业的盈利水平直接受上游原料价格波动与下游需求议价能力影响,2024年上游聚醚、丙烯酸等化工原料价格整体维持低位,但下游混凝土行业竞争激烈,外加剂企业议价能力不足,导致行业整体毛利率出现下滑。头部企业由于具备规模效应与技术储备,成本控制能力优于中小厂商,但其盈利水平仍随行业周期出现波动。苏博特作为国内营收规模排名前列的外加剂上市企业,其披露的年度盈利与运营数据具备行业代表性,本次梳理其2024年各项运营比率指标,所有数据均来自公司公开披露内容,口径统一为全年合并报表口径。
| 指标 | 数值 | 同比变动(pct) |
|---|---|---|
| 整体毛利率 | 32.79% | -2.33 |
| 净利率 | 4.89% | -1.63 |
| 期间费用率 | 25.20% | -1.28 |
| 资产负债率 | 38.98% | -1.82 |
| 收现比 | 100.27% | -9.22 |
| 付现比 | 76.96% | -22.14 |

从变动方向看,苏博特的期间费用率实现同比下降,说明头部企业在需求承压周期主动压缩运营成本,管控能力符合预期。毛利率与净利率的双降,反映行业需求端疲软导致的议价压力向下游传导,即使头部企业也难以完全对冲周期影响。资产负债率维持在39%以下,整体财务结构仍保持稳健,未出现流动性风险。
除了盈利指标,苏博特的现金流与资产结构也能反映行业当前的结算特征。外加剂行业下游客户多为大型混凝土企业与基建施工单位,账期普遍较长,应收账款占比一直较高。2024年苏博特应收票据及应收账款规模达到28.64亿元,占流动资产的比例超过60%,占总资产的比例超过36%,符合行业的结算特征。收现比达到100.27%,说明当年的营业收入全部实现现金回笼,应收账款周转情况好于往年,付现比下降至76.96%,经营性现金流净额达到5.81亿元,同比增加2.11亿元,现金流状况优于利润表现,这意味着头部企业在行业周期下行阶段,更加注重现金流管控,通过收紧赊销政策、加快账款回收保障运营安全。与之形成对照的是,苏博特归属母公司净利润同比下滑超过40%,扣非归母净利润下滑幅度更是达到44.31%,反映当前行业盈利端的压力大于现金流端,原材料价格下降带来的成本利好,不足以抵消需求下滑、价格竞争带来的盈利压缩。从资产结构看,货币资金储备达到8.69亿元,能够覆盖短期借款7.81亿元,短期流动性安全边际充足,头部企业抗风险能力远高于中小厂商,在行业下行周期具备足够的资金储备抢占市场份额。
1.1.2 产品结构分化特征
外加剂行业的产品结构分化直接反映企业的战略选择,低性能产品价格竞争激烈,毛利水平低,头部企业通常逐步收缩相关产能,将资源向高毛利、高性能产品倾斜。苏博特作为行业技术领先企业,其业务拆分数据能够体现行业产品结构的演化趋势,本次梳理其2024年不同品类外加剂的收入数据,统一单位为亿元,口径为全年国内业务。
| 品类 | 收入(亿元) | 同比增长率(%) |
|---|---|---|
| 高性能减水剂 | 18.6 | -8.76 |
| 高效减水剂 | 0.50 | -51.99 |
| 功能性材料 | 6.74 | +29.52 |
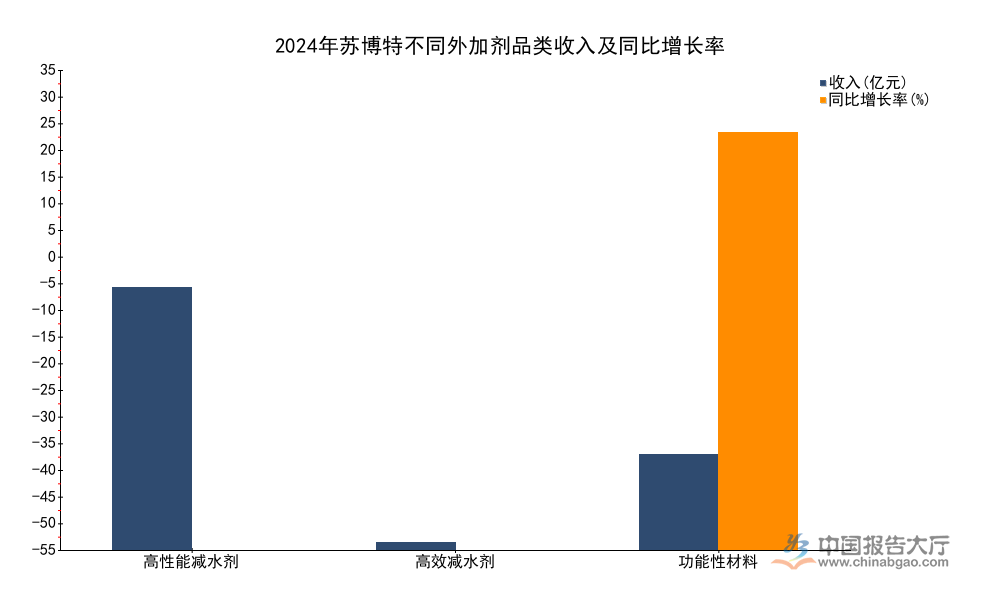
高性能减水剂作为苏博特的核心品类,收入占整体外加剂业务的比例超过70%,但其收入仍出现同比下滑,反映下游需求疲软对核心品类的影响显著。高效减水剂收入腰斩式下滑,符合行业产品迭代的趋势,头部企业主动收缩落后品类的产能与销售。功能性材料收入实现近三成增长,成为企业新的增长极。
从销量维度看,高性能减水剂2024年销量达到105.3万吨,同比增长3.09%,而高效减水剂销量仅为1.8万吨,同比下滑64.24%,销量增长与收入下滑的背离,本质是行业价格战的体现。下游需求不足的背景下,头部企业凭借成本优势降价抢占中小厂商的市场份额,导致整体行业量增价跌,头部份额提升但盈利受损。这一策略符合头部企业在存量竞争阶段的发展逻辑,通过价格出清中小产能,长期来看可以提升头部企业的市场份额与议价能力,短期盈利牺牲符合长期利益。功能性材料的快速增长,则反映了下游新兴需求对头部企业的拉动,预制构件、高端建筑工程对特种外加剂的需求增长,只有头部企业具备足够的研发能力开发对应产品,中小厂商难以进入这个细分领域,所以新兴需求的增量基本被头部企业瓜分。产品结构分化的背后,是头部企业主动适配行业需求变化,逐步淘汰落后产能,布局高增长新兴领域的战略选择,这也进一步拉大了头部企业与中小厂商的差距。
1.2 行业竞争分层结构
1.2.1 市场梯队划分逻辑
外加剂行业当前的竞争梯队分层非常清晰,不同梯队企业的市场覆盖、规模、技术能力存在显著差异,这种分层结构是由行业本身的技术门槛、运输特性、规模效应共同决定的,短期内难以发生根本改变。第一梯队为苏博特等全国性布局的上市企业,这类企业具备完整的研发体系、全国性的生产基地与客户网络,能够覆盖全国大型基建项目与头部混凝土企业,具备较强的技术与成本优势,这类企业的年营收规模大多在十亿元以上,研发投入占营收比例超过3%,能够持续开发适配下游新需求的新产品。第一梯队企业占据了国内高性能减水剂、特种外加剂等高端市场的大部分份额,市场份额合计超过30%,是行业整合的主导力量。
第二梯队为区域性的地方龙头企业,这类企业通常在单一省份或区域具备稳定的客户资源,运输成本优势明显。外加剂作为低单位价值的化工产品,运输半径通常在300公里以内,超过运输半径后,运输成本会抵消产品的价格优势,所以区域龙头凭借地缘优势能够占据一定的本地市场份额。这类企业的规模通常在几个亿到十几个亿之间,多数未上市,灵活性较强,能够适配区域中小混凝土企业的需求,部分区域龙头也在逐步向周边省份扩张,但受制于品牌与生产基地布局,很难成长为全国性企业。
第三梯队为中小散产能,这类企业通常年产能在几万吨以下,没有自主研发能力,依靠贴牌或者采购低价原材料生产低端产品,价格竞争是其主要生存手段,产品主要供给县域市场的小型混凝土搅拌站。近年来随着环保政策收紧、头部企业降价抢占市场,中小产能出清速度明显加快,每年都有大量中小外加剂企业退出市场,部分留存的中小产能也逐步转型为代工企业,为头部企业生产低端产品,利润空间被进一步压缩。这种分层结构不会在短期内发生改变,运输半径的特性决定了区域龙头仍有生存空间,但中小散产能的出清趋势会持续,行业份额会逐步向第一梯队与第二梯队的优质区域龙头集中。
二、细分领域竞争格局
2.1 减水剂品类竞争逻辑
减水剂是外加剂领域占比最高的细分品类,占整体市场规模的比例超过七成,是行业竞争的核心赛道。减水剂又可以分为高性能减水剂与传统高效减水剂,当前行业技术迭代方向是高性能化,低标号的高效减水剂逐步被市场替代,头部企业也在逐步调整产品结构,淘汰低毛利的低效产品,这一趋势与头部企业披露的经营数据完全吻合。高性能减水剂领域是当前头部企业竞争的核心,市场集中趋势非常明显。
头部企业在高性能减水剂领域具备多重优势,首先是成本优势,高性能减水剂的核心原料是聚醚单体,头部企业通常和上游大型聚醚生产企业签订长期包销协议,采购价格比中小厂商低10%-15%,规模生产带来的制造费用也更低,所以头部企业的单位生产成本比中小厂商低8%-12%,具备打价格战的基础。其次是技术与质量优势,高性能减水剂的合成技术直接影响减水率与混凝土稳定性,下游大型混凝土企业与基建项目对质量稳定性要求很高,质量不稳定的减水剂会导致混凝土强度不达标,引发严重的工程质量问题,所以下游大型客户对价格的敏感度低于对质量的敏感度,更倾向于选择头部品牌的产品,中小厂商很难进入大型项目的供应商体系。
与之形成对照的是,传统高效减水剂市场,由于技术门槛低,中小厂商众多,产品同质化严重,价格竞争极其激烈,毛利水平很低。近年来头部企业逐步退出这个市场,产能持续向中小厂商转移,但需求也在持续萎缩,所以整个市场规模不断缩小,这也和头部企业高效减水剂收入与销量大幅下滑的趋势一致。部分中小厂商虽然留在这个市场,但也面临需求持续下滑、环保成本上升的压力,生存空间被不断压缩。减水剂品类的竞争逻辑本质是技术迭代下的市场替代,高性能减水剂对传统高效减水剂的替代是不可逆转的趋势,而替代过程中,大部分市场份额会被头部企业拿走,中小厂商很难在这个过程中获得增长。
2.2 长期竞争演化趋势
当前国内外加剂行业的需求整体进入存量竞争阶段,下游房地产新开工面积连续多年下滑,基建投资增速维持个位数增长,整体行业需求增量非常有限,行业整体进入存量博弈的阶段,存量博弈下头部集中是必然趋势。从现有数据观察,头部企业每年都在提升自身的市场份额,中小产能持续出清,这一趋势在未来仍将延续。
环保政策的持续收紧也会加速中小产能的出清,外加剂生产过程中会产生一定的废气废水,中小厂商的环保投入不足,无法满足新的环保标准,会逐步被淘汰,近年来国内多个省份已经淘汰了大量不达标的中小外加剂产能,未来环保政策会越来越严格,出清速度还会加快。预制构件行业的发展对外加剂提出了新的要求,预制构件需要更早强、更高性能、更适配预制工艺的特种外加剂,头部企业已经提前布局相关产品,头部企业功能性材料的高速增长就反映了新需求对头部企业的拉动作用。新的需求增量会进一步向头部企业集中,中小厂商难以受益于新需求的增长。
行业竞争的马太效应会越来越明显,头部企业的规模优势、技术优势、成本优势会不断放大,头部企业通过降价出清中小产能,通过研发布局新兴需求,份额会持续提升,而中小厂商要么被收购,要么退出市场,区域龙头也会面临头部企业下沉区域市场的竞争,部分竞争力不足的区域龙头也会逐步被整合。长期来看,国内外加剂行业的CR5会逐步提升至50%以上,行业格局会越来越清晰,头部企业的盈利水平也会在整合完成后逐步修复。
核心洞察:
- 国内外加剂行业进入存量竞争阶段,头部企业以量换价抢占市场,量增价跌成为核心品类常态
- 产品迭代速度加快,高性能减水剂替代低效产品,头部主动收缩落后品类产能
- 行业马太效应凸显,中小产能出清加速,头部集中趋势不可逆




 京公网安备 11010502031895号