中国报告大厅网讯,感光材料是依托光敏物质光化学特性实现影像记录与信息存储的功能性材料,下游覆盖医疗影像、印刷制版、半导体光刻等多个核心产业,其竞争格局变化直接影响下游制造环节的成本稳定性与技术迭代速度。
一、市场基本面梳理
1.1 规模演变特征
1.1.1 整体市场规模变化
结构转型期的感光材料行业,增长动力从传统银盐产品的普及转向电子级产品的进口替代,不同阶段的增长特征差异明显。国内感光材料产业自上世纪八十年代实现从零到一的突破后,经历了数码技术替代带来的行业洗牌,再到半导体产业拉动下的电子感光材料崛起,整体规模的变化反映了行业需求结构的深层调整。增长动力切换过程中,传统领域的收缩与新兴领域的扩张形成对冲,使得行业整体保持较低增速的平稳增长,未出现极端波动。部分细分领域的增速远高于行业平均水平,对冲后行业整体表现符合转型期产业的一般特征。
| 统计年份 | 市场规模(亿元) |
|---|---|
| 2019 | 251.2 |
| 2024 | 343.2 |

从2019年到2024年,五年间行业整体规模增长超过36%,年均复合增长率约6.3%,较2015-2019年的2.5%出现明显提升,这背后主要是电子感光材料需求增长拉动的结果。传统感光材料需求的稳步收缩并未改变行业整体增长趋势,进口替代下的新兴赛道扩容成为主要增长极。这一增长趋势反映了国内半导体产业发展对上游材料的拉动作用,行业整体规模仍有继续扩张的空间。
改革开放初期,国内感光材料产业基础薄弱,1985年彩色感光材料整体年产量仅为2000万平方米,彼时市场需求主要依赖进口,本土企业产能逐步释放完成最初的进口替代。进入20世纪90年代后,彩色胶片需求随民用相机普及快速增长,行业迎来第一轮快速增长期,2000年后数码影像技术开始普及,传统银盐胶片需求逐年下滑,行业进入第一轮产能出清,大量中小产能退出市场,头部企业开始转型布局电子感光材料领域。2015年之后,国内半导体产业快速发展,对上游本土感光材料尤其是光刻胶的需求持续增长,行业迎来第二轮增长周期,电子感光材料产能持续扩张,带动整体规模重回增长轨道。2019年行业整体营业收入同比增长1.7%,符合转型初期的增长特征,2020年后增长速度逐步抬升,2024年整体规模突破340亿元,增长趋势明确。
1.2 结构分布特征
1.2.1 细分领域结构分布
电子感光材料是当前国内感光材料行业产能扩张的核心方向,国内本土企业近年纷纷投建电子感光材料及配套原材料产能,完善产业链一体化布局,降低对外原材料依赖,提升产品竞争力。江西龙南是国内重要的电子感光材料生产基地,多家头部企业在此布局产能,现有公开披露的产能数据覆盖不同环节,能够反映本土企业在电子感光材料领域的产能布局结构。产能结构上,企业倾向于配套布局上游原材料产能,提升自身供应链稳定性,降低成本波动影响。
| 产能类别 | 产能规模(吨/年) |
|---|---|
| PCB内层油墨(光刻胶) | 7000 |
| 上游自制树脂 | 11300 |
| 整体电子感光材料项目 | 50000 |

从产能结构来看,广信材料在江西龙南基地的布局覆盖了上游原材料到下游成品的全环节,上游自制树脂产能占整体项目产能的22.6%,体现了本土电子感光材料企业产业链一体化的布局思路。这一布局能够有效降低原材料进口依赖,提升产品毛利率,应对上游原材料价格波动风险。这一布局思路也是当前国内电子感光材料企业的共同选择。
感光材料按照应用领域可以划分为传统感光材料和特种电子感光材料两大品类,传统品类包括银盐胶片、医用胶片、印刷版材等,特种电子品类包括光刻胶、电子干版等,其中特种感光材料是近年增长最快的细分领域。2020年国内特种感光材料市场规模为12.3亿元,其中彩色感光材料在专业特种领域的占比为18%,彩色感光材料属于技术壁垒较高的细分领域,截至2024年,国内具备彩色感光材料批量生产能力的企业数量不足5家,行业进入门槛极高。传统感光材料领域,医用胶片占传统领域市场规模的六成左右,印刷版材占三成左右,其他传统产品占剩余一成左右,传统领域市场成熟,需求增速稳定,竞争充分,多数本土企业已经完成产能布局,市场份额相对稳定。电子感光材料领域,尤其是半导体光刻胶领域,本土企业仍处于进口替代的早期阶段,产能持续扩张,市场份额逐步提升,不同细分领域的结构差异决定了竞争格局的差异,传统领域集中度已经处于较高水平,电子领域集中度仍在提升过程中。
二、行业竞争格局研判
2.1 企业分层特征
2.1.1 竞争梯队划分
国内感光材料行业的企业按照业务领域和规模可以划分为三个梯队,第一梯队是覆盖多品类感光材料的综合性龙头企业,包括国有老牌企业和上市龙头企业,第二梯队是聚焦单一细分领域的专业化企业,第三梯队是小型配套原料生产企业。不同梯队的企业在研发投入、产能规模、市场覆盖方面差异明显,上市企业作为行业内的核心参与者,其二级市场表现能够在一定程度上反映市场对企业的预期差异。国内A股市场覆盖多家感光材料相关上市企业,不同企业因为业务结构不同,市场表现存在一定差异,近七个交易日的股价涨跌幅能够反映短期市场对不同企业的预期差异。感光材料行业的上市企业主要集中在电子感光材料尤其是光刻胶领域,传统感光材料领域的上市企业较少,多数传统企业已经完成私有化或退出公众市场。现有数据覆盖四家国内主要感光材料相关上市企业的短期涨跌幅数据,指标统一,可对比性强。
| 企业名称 | 近7日涨跌幅(%) |
|---|---|
| 康达新材 | -3.37 |
| 安集科技 | -1.95 |
| 强力新材 | -6.81 |
| 广信材料 | -5.58 |

四家企业的近7日股价均出现不同程度的下跌,跌幅区间在1.95%到6.81%之间,安集科技作为半导体光刻胶领域的头部企业,跌幅最小,反映市场对高端电子感光材料龙头的预期相对稳定。中小市值的细分领域企业跌幅相对较大,反映了短期市场情绪对中小企业估值的影响更大,流动性溢价的波动更为明显。
第一梯队企业以安集科技、晶瑞电材等为主,聚焦半导体光刻胶等高端电子感光材料领域,具备一定的进口替代能力,研发投入高,市值规模大,技术积累深厚。第二梯队以容大感光、广信材料等为主,聚焦PCB光刻胶等中低端电子感光材料领域,已经实现大规模国产替代,产能规模大,客户资源稳定。第三梯队以小型原料生产企业为主,主要生产上游化工原材料,不直接生产成品感光材料,技术门槛低,竞争激烈,产品同质化较为明显。截至2024年,国内彩色感光材料领域具备生产能力的企业不足5家,全部属于第一梯队范畴,行业进入门槛极高,新进入者很难突破技术和专利壁垒,也很难获得下游客户的认证资质,短期内很难改变现有竞争格局。浙江绍兴的本土专业感光材料企业成立于1997年9月10日,营业期限到2027年9月9日,2025年参保人数154人,属于典型的细分领域隐形冠军,企业经营稳定,长期聚焦专业感光材料领域,技术积累深厚,在细分市场占据主导地位。
2.2 集中度分析
2.2.1 CR5份额测算
不同细分领域的技术门槛差异直接决定了行业集中度水平,感光材料行业按照技术门槛从低到高可以划分为传统民用感光材料、印刷版材类感光材料、高端半导体光刻胶三个层级,不同层级的企业数量和集中度差异明显,现有公开信息能够整理出不同细分领域的本土企业数量,反映行业竞争的差异特征。技术门槛越高,参与竞争的企业数量越少,行业集中度越高,头部企业的议价能力也越强,这一规律在感光材料行业体现的尤为明显,高端领域的头部企业能够获得更高的毛利率,也有更多的资金投入研发,进一步巩固自身的竞争优势。
| 细分领域 | 本土具备量产能力企业数量(家) |
|---|---|
| 传统民用银盐胶片 | 12 |
| 印刷PS版材 | 37 |
| 彩色专业感光材料 | <5 |
| 半导体KrF光刻胶 | <3 |
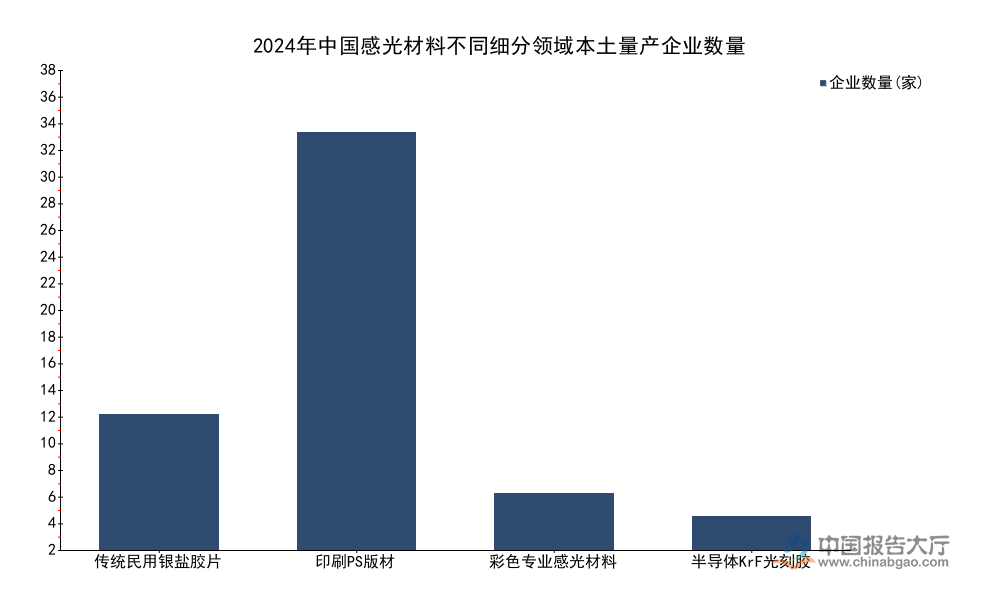
企业数量的差异直接反映了不同细分领域的进入壁垒,高端领域的企业数量不足5家,意味着新进入者需要突破极高的技术、资金、客户认证壁垒,短期内很难改变现有竞争格局。中低端传统领域企业数量较多,竞争相对充分,价格竞争更为激烈,头部企业的毛利率水平相对较低。这一分布特征也反映了国内感光材料产业进口替代的推进层次,中低端领域已经实现国产替代,高端领域仍处于技术突破期。
国内感光材料行业的集中度提升主要来自两个方面,一是传统领域的产能出清,数码影像技术替代传统银盐胶片后,大量中小产能退出市场,头部企业通过整合产能提升了市场份额,二是电子感光材料领域的技术壁垒淘汰了不具备研发能力的中小企业,头部企业凭借资金和技术优势持续扩大产能,提升市场份额。彩色感光材料领域CR5超过95%,头部企业完全垄断了本土市场,海外企业占据剩余的少量市场份额,半导体光刻胶领域,g线/i线光刻胶已经实现了国产替代,本土企业CR5超过80%,KrF及更先进的ArF光刻胶领域,本土企业CR5不足20%,大部分市场份额被日本、美国企业占据,2023年日本KrF光刻胶产品价格涨幅达到10%-20%,进一步推动了本土企业的进口替代进程。近年本土企业纷纷加大研发投入,容大感光海外业务收入占比不足1%,反映本土企业当前的市场主要集中在国内,出口业务仍处于起步阶段,拓展海外市场仍需要较长时间的品牌和客户积累。据TrendForce统计,全球半导体光刻胶市场规模2026年预计达到123亿美元,未来国内本土企业的增长空间仍然较大,竞争格局仍然处于变化过程中,头部企业的份额有望进一步提升。安徽觅拓当前已经布局46个品种、5大类g线/i线感光材料产品,产品矩阵逐步完善,本土企业的产品覆盖范围持续扩大,进一步挤压海外企业的市场空间。
如需获取完整细分数据及最新竞争动态,可对接产业调研团队获取定制报告。
核心洞察
- 国内感光材料整体规模达343.2亿元,增长动力核心来自电子感光材料的进口替代
- 高端彩色感光材料领域本土具备生产能力企业不足5家,行业集中度处于极高水平
- 本土电子感光材料企业普遍布局一体化产能,供应链自主可控能力持续提升




 京公网安备 11010502031895号