中国报告大厅网讯,股份制银行作为我国商业银行体系的核心组成部分,其竞争格局近年来随着利率市场化推进、零售转型深化发生了较为明显的变化,监管层面从资本充足率要求到业务规范管理,不断推动行业分层,头部企业优势持续凸显。
一、供给端竞争梯队
1.1 头部全国性股份行
我国目前共有12家全国性股份制商业银行,根据资产规模、业务覆盖范围、盈利能力可划分为头部、腰部两个核心梯队,头部梯队通常指资产规模突破5万亿,业务覆盖全国主要省市,综合盈利能力位居行业前五位的股份行,其中招商银行长期位居头部第一梯队核心位置,其财务表现长期领跑行业。
1.1.1 头部核心财务表现
股份制银行的竞争核心依托资产规模壁垒,规模越大的机构越能获得更低的资金成本,拓展更高收益的资产业务,头部机构的规模扩张速度直接反映其市场竞争力。招商银行作为全国性股份制银行的标杆,其规模指标的变化能够体现头部机构的增长逻辑,过去两年宏观经济环境波动,利率下行周期下,行业整体面临存款成本上行、贷款利率下行的压力,头部机构依托品牌优势仍然保持资产规模的稳步扩张,存款沉淀能力远高于行业平均水平。
| 指标名称 | 2022年数值 | 2023年数值 |
|---|---|---|
| 总资产 | 101389 | 暂缺 |
| 贷款总额 | 60515 | 65089 |
| 客户存款 | 75906 | 暂缺 |
| 总负债 | 91847 | 暂缺 |
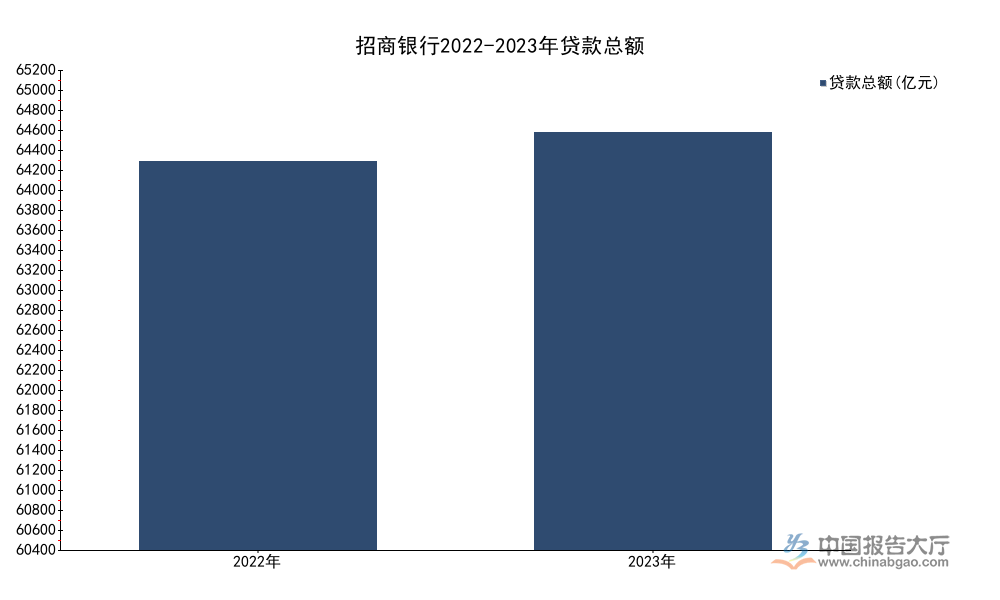
招商银行2023年贷款总额较2022年增长约7.5%,扩张速度符合行业头部机构的平均水平,背后反映出零售贷款与普惠对公贷款的需求支撑,也体现头部机构在风险偏好上的稳健选择,规模增长的节奏并未因外部环境波动出现大幅调整。
规模扩张之外,盈利表现是衡量竞争能力的核心维度,股份制银行的盈利结构分为净利息收入与非息收入,其中净利息收入仍然是核心盈利来源,非息收入占比体现机构的业务转型成效。利率下行周期中,净息差收窄是行业普遍现象,头部机构通过优化资产结构、压降成本费用,能够一定程度上对冲息差收窄的影响,保持净利润的正增长。
| 指标名称 | 2022年数值 | 2023年数值 |
|---|---|---|
| 营业收入 | 3448 | 3391 |
| 归母净利润 | 1380 | 1466 |
| 净利息收入 | 暂缺 | 2147 |
| 手续费及佣金收入 | 暂缺 | 841 |
| 归母净利润增速 | 15.1 | 6.2 |
| 营业收入增速 | 暂缺 | -1.6 |

招商银行2023年营业收入出现小幅下滑,同比下降1.6%,但归母净利润仍然保持6.2%的正增长,这一变化背后既有拨备计提节奏调整的影响,也体现成本管控对盈利的支撑作用,头部机构的盈利韧性明显强于腰部机构,抗周期能力更为突出。
进一步拆解,头部股份制银行的核心竞争优势在于品牌与渠道,招商银行在零售端的财富管理体系已经建立了很深的用户心智,零售存款占比远高于行业平均,这带来了更低的计息负债成本率。2022年计息负债成本率为1.61%,生息资产收益率为3.89%,净息差达到2.4%,这一水平显著高于行业平均,背后就是零售存款的低成本支撑。与之形成对照的是,部分腰部股份制银行依赖同业负债,成本率更高,在利率下行周期中息差收窄的压力更大。ROE(净资产收益率)方面,招商银行2022年ROAE(加权平均净资产收益率)达到17.7%,ROAA(平均总资产收益率)达到1.4%,资本回报水平在全行业都位居前列,这也吸引了更多长期资本流入,进一步强化了头部机构的竞争优势。估值层面,2022年招商银行市盈率PE为8.22倍,市净率PB为1.32倍,2023年分别下降至7.68倍和1.18倍,反映出市场对银行业整体盈利预期的调整,但头部机构的估值仍然高于腰部股份行平均水平,体现出市场对其竞争优势的认可。不排除后续宏观经济复苏推动估值修复的可能,行业整体估值仍有待观察。
1.2 腰部区域特色股份行
腰部股份行通常指资产规模在1万亿到5万亿之间,部分区域布局优势明显,业务侧重某一细分领域的股份制银行。相较于头部机构的全国性综合布局,腰部机构普遍资源有限,难以在全赛道与头部机构直接竞争,因此大多选择差异化竞争路径,依托股东背景或者区域优势,在细分赛道做深做透。部分腰部股份行股东为地方大型国企,深度绑定区域经济发展,聚焦长三角、珠三角等核心经济区域的对公业务,在区域内的网点密度和客户认知度高于全国性机构,获得了更高的客户粘性。还有部分腰部股份行很早就确定了零售转型方向,在信用卡或者消费金融领域形成了特色优势,资产收益率高于行业平均。
腰部机构的竞争策略核心是错位竞争,避开头部机构的优势赛道,聚焦头部机构覆盖不足的细分客群,比如区域内的中小微企业、下沉市场的零售客户,通过更灵活的风险定价和更接地气的服务,获得更高的风险调整后收益。近年来监管引导银行业支持实体经济,腰部机构凭借灵活的机制,在普惠金融、绿色金融等政策支持领域获得了更多的政策红利,部分机构的细分领域市场份额已经超过头部机构。
二、需求端业务竞争格局
2.1 对公业务竞争
对公业务一直是股份制银行的营收支柱,行业整体对公业务贡献的营收占比超过五成,是不同梯队机构竞争的核心领域。对公业务的客户分层非常清晰,不同规模的机构对应不同层级的客户,形成了相对稳定的错位竞争格局。
2.1.1 对公业务差异化布局
头部股份制银行的对公业务主要服务大型央企、国企和A股上市公司,这类客户资质好、融资规模大,对综合金融服务的需求更高,头部机构依托资金成本优势和全牌照资质,能够为客户提供从贷款、结算到投行、供应链金融、跨境结算的一站式服务,客户粘性很高,综合收益率也高于传统的单纯贷款业务。这类客户的贷款议价能力较强,推动贷款利率持续下行,但头部机构通过交叉销售获得的非息收入能够对冲贷款利率下行的影响,整体盈利仍然稳定。
腰部股份制银行的对公客户以区域内的中型民营企业为主,这类客户是头部机构覆盖不足的群体,腰部机构依托区域网点优势,对本地企业的经营状况和信用情况更加了解,能够更好地控制风险,获得更高的贷款收益率。近年来,供应链金融成为腰部机构对公业务的重要突破方向,围绕区域内的核心企业,服务上下游的中小微供应商,既获得了政策层面的贴息支持,也依托核心企业的信用降低了自身的风险,收益率远高于传统的大型企业贷款。
政策层面,近年来监管引导银行业加大对实体经济的支持力度,要求增加制造业中长期贷款、普惠小微贷款投放,股份制银行成为这一政策落地的核心载体,不同梯队的机构根据自身能力调整布局,头部机构依托资金成本优势,更多投放大型制造业中长期项目,腰部机构聚焦区域内的中小制造企业,形成了错位竞争的格局。利率市场化推进以来,对公贷款的价格竞争越来越激烈,大型企业的贷款利率持续下行,股份制银行纷纷调整对公业务结构,增加高收益的零售对公交叉业务,通过深耕场景提升客户综合贡献,这一调整已经初见成效,头部机构的对公非息收入占比持续提升。对公业务的差异化布局已经成型,短期内很难出现颠覆性的变化。
2.2 零售业务竞争
零售业务具有风险分散、盈利稳定的特征,近年来成为股份制银行竞争的核心赛道,越来越多的机构将零售转型作为战略核心,其中财富管理又是零售业务的利润核心,不占用资本,盈利波动小,是各家机构布局的重中之重。
2.2.1 零售财富管理竞争
财富管理业务的核心竞争力是品牌认知、客户基础和投研能力,头部机构在这三个维度都拥有明显的优势,马太效应非常突出。招商银行是国内最早布局零售财富管理的股份制银行,其私人银行业务已经覆盖了国内绝大多数高净值客户,管理资产规模长期位居行业第一,手续费及佣金收入占比远高于行业平均,这也帮助机构在息差收窄的周期中对冲盈利压力。2023年手续费及佣金收入达到841亿元,占营业收入的比例超过四分之一,非息收入占比的提升一定程度上平滑了净利息收入波动对盈利的影响。
不同梯队的股份制银行在零售财富管理领域的差距非常明显,头部机构依托品牌和客户基础优势,获得了更多的高净值客户,产品体系也更完善,覆盖了从货币基金、债券产品到权益类产品、私募产品的全谱系,能够满足不同客户的需求,客户转化率和留存率都远高于中小机构。腰部机构更多依托区域优势,发展大众零售财富管理业务,聚焦区域内的工薪阶层,提供标准化的理财、基金产品,差异化特征明显,部分腰部机构通过和互联网平台合作,获客成本更低,在大众市场获得了一定的份额。
近年来,监管对理财业务进行了规范,打破刚性兑付,理财产品全面净值化,这对股份制银行的资产管理能力提出了更高的要求,头部机构因为投研能力更强,能够给客户带来更稳定的收益体验,所以获得了更多的客户资金流入,进一步强化了竞争优势,腰部机构更多依赖和外部基金公司、资产管理公司合作,产品代销占比更高,赚取手续费,盈利模式更轻,但也缺乏核心竞争力,容易被头部机构分流客户。信用卡业务也是零售竞争的重要领域,头部机构依托品牌优势,发卡量和透支规模都更大,不良率控制得更好,腰部机构更多推出联名信用卡,聚焦年轻客群和细分场景,拓展市场份额,整体也保持了错位竞争的格局。近年来居民风险偏好降低,财富管理需求向低风险产品倾斜,头部机构的固收类产品投研优势进一步凸显,份额仍在持续向头部集中。
若需获取全行业细分维度数据可对接专业研究机构,核心洞察如下:
- 行业分层分化持续,头部机构规模盈利优势稳固
- 财富管理成为盈利增长核心引擎,非息收入占比持续提升
- 差异化细分赛道布局是腰部机构核心破局方向




 京公网安备 11010502031895号