中国报告大厅网讯,镁及镁合金作为密度最低的商用金属结构材料,在新能源汽车轻量化、3C电子轻薄化浪潮中,投资分析价值持续提升。国内镁及镁合金产业覆盖原镁冶炼到下游深加工全链条,行业集中度逐步向头部企业集中,核心企业的经营数据能够反映行业整体运行特征。
一、行业发展格局与驱动逻辑
1.1 供给端基本特征
1.1.1 上游原镁供给约束
国内原镁产能占全球总产能的85%以上,生产工艺以皮江法为主,原材料依赖白云石矿产,产能主要分布在陕西、山西、内蒙古等煤炭资源丰富的区域,能源成本占原镁生产成本的60%以上。双碳政策实施以来,原镁行业的环保要求持续提升,落后中小产能加速出清,产能审批向头部企业倾斜,行业集中度稳步提升。原镁冶炼属于资本密集型行业,产能投放周期长达18-24个月,供给端刚性特征明显,企业固定成本占比超过70%,即使在行业盈利低点,企业也会维持较高开工率,避免固定成本损耗,因此原镁价格波动幅度远大于一般有色金属,需求端的边际变化就会引发价格大幅涨跌。
供给端的集中度提升并没有改变价格波动的特征,2023-2024年原镁价格先后经历了预期上涨和需求不及预期回落的过程,价格波动幅度超过30%,直接传导至中游加工环节,挤压了加工企业的盈利空间。当前国内原镁总产能维持在140万吨左右,年产量稳定在100万吨上下,新增产能主要来自头部企业的整合扩建,中小产能退出规模每年维持在5-8万吨,供给整体处于紧平衡状态,难以出现大规模的产能过剩,也难以快速响应需求端的突发增长。
1.1.2 中游加工结构分化
中游镁合金加工环节分为铸造镁合金和变形镁合金两大类,铸造镁合金以压铸件为主,技术门槛较低,市场参与者较多,竞争激烈,产品毛利率普遍在10%以下;变形镁合金包括板材、型材、锻件等,技术门槛较高,产品附加值高,国内能够稳定量产的企业不足10家,毛利率能够达到20%以上。行业结构呈现出低端产能过剩、高端供给不足的特征,大量中小企业集中在低附加值的毛坯压铸件领域,竞争激烈,盈利波动大,头部企业逐步向高端变形镁合金和汽车轻量化零部件领域转型,研发投入持续增加。
加工环节的集中度高于原镁冶炼环节,宝武镁业、云海金属等头部企业合计占国内镁合金加工市场的份额超过40%,近年来头部企业纷纷扩产高端产品产能,行业结构调整速度加快。中游加工企业的盈利不仅受上游原镁价格波动影响,还受下游客户议价能力的影响,汽车、3C等头部客户对成本敏感度高,加工企业难以将成本上涨完全向下游传导,因此当原镁价格上涨时,加工环节的毛利率往往会出现下滑,这一特征在2023-2024年的经营数据中体现的较为明显。
1.2 下游需求驱动特征
1.2.1 核心需求增长极
下游需求中,汽车轻量化占总需求的比例超过45%,是当前增长最快的核心驱动极。新能源汽车对续航里程的要求不断提升,轻量化是不改变电池容量前提下提升续航最经济的路径,镁合金密度仅为铝合金的65%、钢材的25%,相同力学性能下重量远低于传统材料,应用在方向盘骨架、座椅骨架、仪表盘支架、变速箱壳体等部件,能够实现单车减重10-20公斤,对续航的提升贡献明显。当前国内新能源汽车领域镁合金单车使用量仅为1.5kg左右,远低于海外成熟市场的5kg水平,提升空间较大。
3C电子领域占总需求的比例超过20%,镁合金应用在笔记本电脑外壳、平板支架、手机中框等部件,能够提升结构强度同时降低产品重量,符合消费电子轻薄化的发展趋势,苹果、联想等头部品牌的中高端产品已经批量应用镁合金部件,国内品牌的应用比例也在逐步提升。航空航天、轨道交通领域占比相对较小,但对产品性能要求高,附加值远高于民用领域,是头部企业重点布局的细分市场。
1.2.2 需求增长约束
镁合金渗透率提升速度慢于预期,核心约束来自三个方面,一是镁合金的耐腐蚀性低于铝合金,需要额外的表面处理,增加了加工成本,二是镁合金的成型难度更大,成品率低于铝合金,拉高了综合成本,三是整车厂现有供应链已经适配铝合金,切换材料需要重新开模、认证,转换成本较高,整车厂替换动力不足。当前镁合金的综合成本比铝合金高30%左右,只有在对减重要求非常高的车型,镁合金的性价比才能显现,普通车型的替换动力不强。
近年来头部加工企业不断投入研发改进耐腐蚀性和成型技术,成本差距逐步缩小,同时下游新能源汽车企业对减重的需求不断提升,推动镁合金渗透率稳步提升,但渗透率提升仍然需要较长的培育周期,短期内难以出现爆发式增长,一定程度上影响了行业的盈利释放速度。
二、头部企业经营与投资分析
2.1 核心盈利表现分析
宝武镁业是国内覆盖原镁冶炼到镁合金深加工全产业链的龙头企业,其经营数据能够反映国内镁及镁合金行业的整体运行特征。2023-2024年,行业受上游原材料价格波动、下游需求复苏不及预期影响,头部企业盈利端出现明显变化,核心盈利指标的变动能够映射行业的实际盈利状态。
| 指标名称 | 2023年 | 2024年 |
|---|---|---|
| 营业收入 | 7651.81 | 8982.56 |
| 归母净利润 | 306.45 | 159.63 |
| 营业成本 | 6623.25 | 7931.61 |
| 研发费用 | 352.38 | 455.23 |
| 毛利率 | 13.44% | 11.70% |
| 净利率 | 4.00% | 1.78% |
| ROE | 5.81% | 2.99% |
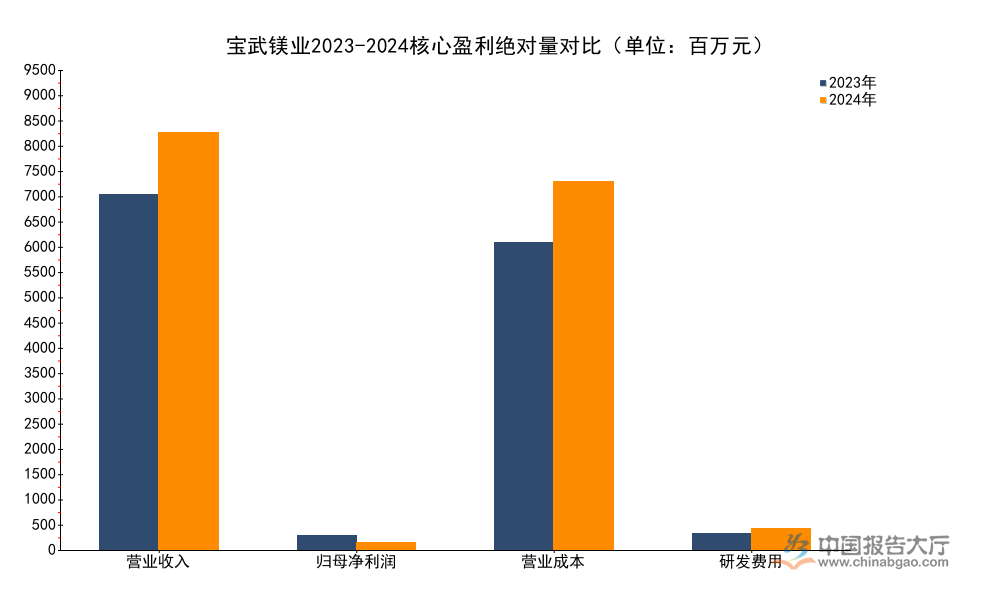

营收端实现两位数增长,主要得益于企业产能释放带来的出货量提升,叠加上半年原镁价格上涨带动产品价格上浮。成本端增速高于营收增速,直接拉低了整体盈利水平,研发投入持续提升,显示头部企业在行业调整期仍然投入资源拓展高端应用场景,研发转化仍需要时间积累,短期难以贡献盈利。进一步拆解,盈利下滑幅度远大于营收增长,反映出行业当前竞争加剧,成本上涨难以完全向下游传导的现状,中小加工企业的盈利压力比头部企业更大,部分中小企业已经陷入亏损,行业出清速度有望加快。
2.1.1 营收与盈利变动逻辑
宝武镁业2024年营业收入达到89.83亿元,同比增长17.39%,营收增长主要来自两个方面,一是前期扩建的原镁和镁合金加工产能逐步释放,出货量同比增长超过12%,二是上半年原镁价格处于高位,产品报价跟随上调,带动营收规模扩大。但归母净利润同比下滑47.91%,从3.06亿元降至1.59亿元,盈利缩水幅度接近一半,下滑幅度远超出市场预期,背后的核心原因在于成本上涨速度快于产品价格上涨速度。2024年营业成本达到79.32亿元,同比增长19.76%,成本增速高于营收增速超过2个百分点,直接导致毛利率从13.44%下滑至11.70%,净利率更是从4%降至1.78%,ROE从5.81%降至2.99%,整体盈利水平缩水超过一半。
研发费用从3.52亿元提升至4.55亿元,同比增长超过29%,研发投入占营收的比例从4.6%提升至5.1%,显示头部企业在盈利下滑的背景下,仍然在加大研发投入,重点方向是高端镁合金产品开发、耐腐蚀性技术提升、新应用场景拓展等,长期来看有利于提升企业的核心竞争力,扩大高端产品占比,但短期来看对盈利形成一定压制。从行业层面观察,头部企业的盈利变化反映了整个行业的现状,需求端边际复苏带动营收增长,但成本端压力和行业竞争加剧挤压了盈利空间,行业整体处于转型升级的阵痛期,中小加工企业的盈利压力比头部企业更大,部分中小企业出现持续亏损,行业出清速度可能进一步加快。
2.2 资产结构与现金流分析
盈利端下滑之外,头部企业的产能扩张进程推高了负债水平,现金流结构也反映出行业当前处于扩产周期的特征。宝武镁业2023-2024年持续推进产能建设,投资活动现金流持续净流出,筹资活动流入匹配投资需求,资产负债结构的变化能够反映行业扩产阶段的资本特征,对投资研判具有参考意义。
| 指标名称 | 2023年末 | 2024年末 |
|---|---|---|
| 资产总计 | 11517.71 | 13552.17 |
| 负债合计 | 5459.09 | 7385.32 |
| 股东权益合计 | 6058.62 | 6166.85 |
| 资产负债率 | 47.40% | 54.50% |
| 经营活动现金流 | 350.00 | 10.54 |
| 投资活动现金流 | -2398.80 | -1783.62 |
| 筹资活动现金流 | 2166.84 | 1641.53 |

资产规模两年扩张接近18%,主要来自产能建设投入,股东权益增长有限,推动资产负债率提升超过7个百分点。经营活动现金流大幅收缩,主要因为下游客户账期延长、原材料备货占用流动资金,行业流动性压力有所上升,后续需求复苏对现金流的改善仍有待观察。新增产能集中在高端领域,投产后市场培育需要时间,短期盈利释放节奏存在不确定性。
2.2.1 资本开支与负债压力
宝武镁业2024年末资产总计达到135.52亿元,较2023年末增长17.67%,扩张速度明显,主要原因是企业近年来推进多个镁合金产能扩建项目,布局高端压铸件和变形镁合金产能,适配新能源汽车下游需求增长。负债合计从54.59亿元增长至73.85亿元,同比增长35.29%,负债增速远高于资产增速,股东权益仅增长1.79%,推动资产负债率从47.40%上升至54.50%,上升了7.1个百分点,偿债压力有所上升。
现金流层面,2023年经营活动现金流为3.5亿元,2024年大幅收缩至0.1054亿元,接近零流入,主要因为下游客户账期延长,原材料备货占用资金,企业现金流对筹资活动的依赖度上升。投资活动现金流连续两年净流出,2023年净流出23.99亿元,2024年净流出17.84亿元,显示扩产进程仍在持续,筹资活动现金流连续两年净流入,2023年净流入21.67亿元,2024年净流入16.42亿元,扩产资金主要来自外部筹资,这也是资产负债率上升的核心原因。从资本开支的方向来看,新增产能主要集中在高端变形镁合金和汽车压铸件领域,对应下游新能源汽车的需求增长,项目投产之后需要一段时间的客户认证和市场导入,短期难以贡献明显盈利,因此未来1-2年企业的盈利压力仍然存在,若下游需求复苏不及预期,偿债压力可能进一步上升,一定程度上增加了投资风险。
核心洞察
- 镁及镁合金长期轻量化增长逻辑明确,短期全行业盈利承压,行业出清速度加快
- 头部企业持续扩产布局高端领域,宝武镁业资产负债率较两年前提升7.1个百分点
- 新能源汽车领域渗透率提升慢于预期,盈利释放节奏存在不确定性
若需跟踪镁及镁合金行业最新动态,可关注头部上市公司定期披露信息。



