中国报告大厅网讯,国内轨道灯行业的产业布局随消费照明升级与供应链分工逐步成型,近年磁吸轨道灯的民用化渗透推动行业参与者扩容,产业集群效应与市场分层特征逐步清晰。轨道灯作为以轨道为承载基础,可调节位置与照射角度的定向照明产品,近年受益于无主灯家装风潮,市场规模持续扩张,产业布局也随之发生明显变化。
核心零部件成本结构
轨道灯作为照明终端产品,核心原材料包括铝材(轨道型材)、LED芯片、驱动电源三大类,其中铝材占成本比重最高,因为轨道本身需要型材做承载,同时要求散热性、抗氧化性满足长期使用要求。民用磁吸轨道灯对型材的平整度、外观要求更高,部分高端产品采用氧化铝合金型材,成本占比进一步提升,通常铝材占总成本的比重可达45%-55%,是影响产品成本的核心因素。
LED芯片是发光核心,占成本比重约15%-20%,行业内芯片主要采购自国内主流厂商,头部品牌商多采用长期定点采购模式,成本波动相对平稳,近年国内LED芯片产能过剩,价格持续维持在低位,一定程度上降低了轨道灯行业的原材料成本压力。
驱动电源负责控制电流与调光功能,占成本比重约10%-15%,智能调光轨道灯对驱动电源的兼容性要求更高,支持蓝牙、WiFi调光的驱动电源成本较普通产品高30%左右。
进一步拆解,上游供应链的产业分工清晰,铝材产能集中在广东佛山、浙江台州等铝加工产业集群,LED芯片产能集中在福建、江苏等地,驱动电源产能集中在广东中山、深圳等地,中游品牌商大多采用代工模式,向上游采购核心零部件后组装贴标,部分头部品牌拥有自有组装产能,核心零部件仍以外采为主,这种分工模式降低了行业进入门槛,也为中小品牌切入赛道提供了基础。
赛道参与者层级划分
国内轨道灯行业参与者可分为三个清晰的层级,不同层级的参与者在品牌定位、渠道布局、产品价格带上存在明显差异,市场份额也呈现向头部集中的趋势。
第一层级是国际照明品牌与国内头部综合照明企业,这类企业品牌影响力强,渠道覆盖全,从商业照明到民用家居照明都有完善布局,产品覆盖高中低端全价格带,占据主要市场份额,头部综合品牌大多拥有成熟的供应链体系与质量管控能力,消费者认可度高,在工程渠道与线下零售渠道优势明显。
第二层级是专注磁吸轨道灯赛道的垂直品牌,这类品牌多成立于2018年之后,抓住民用磁吸轨道灯的渗透红利,主打线上电商渠道,产品定位中端,性价比优势突出,部分成立较早的垂直品牌年出货额已经突破10亿元,快速抢占了中端民用市场份额。
第三层级是区域中小代工品牌与白牌厂商,这类厂商多集中在中山古镇等照明产业集群,主要给线下装修公司、中小工程供货,产品价格偏低,质量管控能力参差不齐,多走低价走量路线,利润空间较薄。
究其本质,行业分层的核心原因是不同渠道的需求差异,高端市场看重品牌与质量,低端市场看重价格,中端市场看重性价比,不同层级的参与者分别匹配不同的需求,近年来随着头部品牌发力中端市场,垂直品牌的生存空间一定程度上受到挤压,部分垂直品牌开始向高端化转型,仍有待观察转型效果。从现有数据观察,前五大参与者的市场份额合计已经超过42%,市场集中度较十年前提升超过15个百分点,头部集中趋势明确。
核心产业集群占比
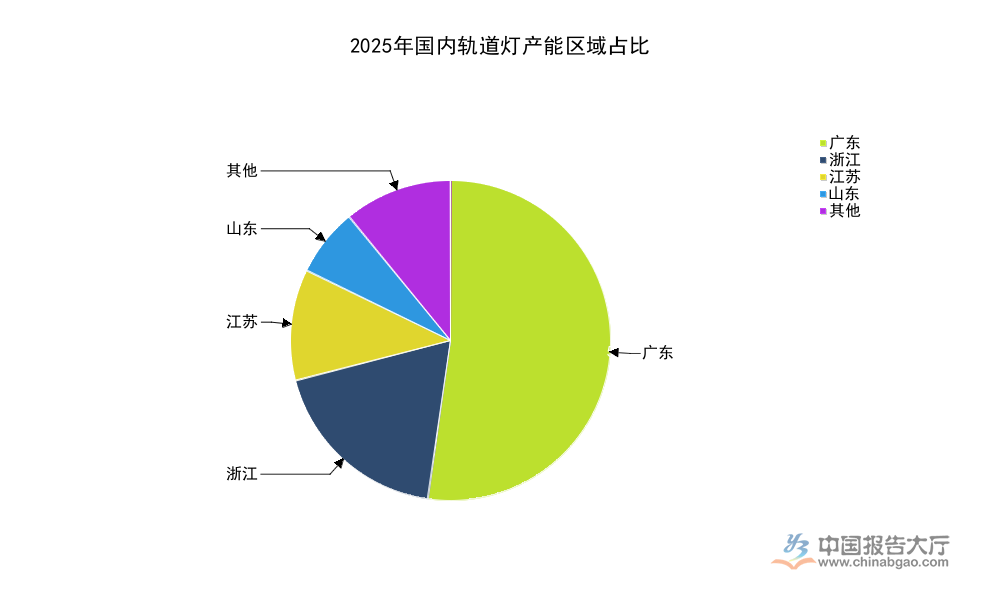
轨道灯行业的产能布局高度依赖上下游供应链配套,国内照明产业本身就有清晰的区域集群特征,轨道灯产能也随之集中在珠三角、长三角两大区域,产业集群的配套优势远高于非集群地区,新产能向集群集中的趋势持续强化。
其中广东省依托完善的照明零部件配套、成熟的代工体系,占据国内轨道灯产能的一半以上,国内绝大多数头部品牌与代工工厂都注册在广东,中山古镇更是被称为中国灯都,拥有从原材料加工到成品出货的全产业链配套,一颗螺丝都可以在当地采购完成,生产效率远高于其他地区。其次是浙江省,依托温州、宁波的灯具产业基础,产能占比位居第二,浙江产能主打出口与国内中高端零售市场,型材加工能力突出,产品质量管控水平较高。江苏、山东等地也有一定规模的产能布局,主要面向国内北方市场供货,减少运输成本,满足本地工程需求。
不同区域的产能定位也有差异,珠三角地区聚集了大量头部品牌总部与代工工厂,覆盖从高端到低端全品类,长三角地区产能偏中高端,主打出口与国内线上中高端市场,北方区域产能多以区域代工为主,满足本地工程需求。由于核心零部件的运输成本占比不高,产业集群的配套优势很难被打破,近年虽然有部分产能向内陆转移,主要是低附加值的组装环节,核心的研发、设计环节仍留在产业集群,中小厂商很难在非产业集群地区生存。
轨道灯产能的集中程度远高于普通照明产品,核心原因在于轨道灯需要型材加工、零部件组装等多环节配套,单一区域无法完成全产业链配套的话,生产成本会高出15%以上,中小厂商很难在非产业集群地区生存。这种分布特征短期内不会发生明显变化,不排除头部品牌会向外转移低附加值的组装产能,核心研发与供应链仍会留在传统产业集群。
| 区域 | 产能占比(%) |
|---|---|
| 广东 | 52.3 |
| 浙江 | 18.7 |
| 江苏 | 11.2 |
| 山东 | 6.8 |
| 其他 | 11.0 |
应用场景结构分布
轨道灯最早的应用场景是商业空间,比如商场品牌店铺、酒店展厅、写字楼办公室等,主要用于重点商品的定向照明,突出展示效果,提升商品吸引力,早期国内轨道灯市场基本由商业需求驱动,民用占比不足两成。近年随着家装风格向极简风、无主灯设计转型,民用家居场景的轨道灯渗透快速提升,磁吸轨道灯因为安装方便、可自由调整灯具位置、外观简洁适配极简装修,成为无主灯设计的核心产品,推动民用占比快速提升,不到十年时间占比从不足20%提升至超过35%。
商业场景本身也在迭代,新零售品牌对店铺展示照明的要求提升,更多品牌店铺采用可调光轨道灯替换传统固定射灯,带动商业场景需求稳定增长,工程场景包括公共场馆、市政工程、写字楼装修等,需求相对稳定,占比变化不大。
不同应用场景对产品的要求不同,商业场景对产品寿命、稳定性要求高,客单价偏高,对价格敏感度较低,民用场景对外观、调光功能、价格敏感度高,更看重产品性价比,工程场景对招标价格、供应商资质要求高,看重交付能力。应用场景的变化也推动了产业布局的调整,头部品牌纷纷在研发端加大对民用磁吸轨道灯的投入,推出适配家装市场的产品系列,垂直品牌更是从诞生起就瞄准民用市场,快速抢占份额。
应用场景的占比经过近年调整,已经形成相对稳定的结构,各场景占比呈现清晰的层级分化,需求增长动力逐步切换。
| 应用场景 | 市场占比(%) |
|---|---|
| 商业照明 | 41.2 |
| 家居照明 | 35.8 |
| 工程照明 | 16.5 |
| 其他 | 6.5 |

家居照明占比已经接近商业照明,成为轨道灯行业增长的核心动力,这一变化推动行业产品结构持续调整,头部品牌纷纷针对民用市场优化产品设计与定价体系,中小垂直品牌也主要依托家居需求增长实现规模扩张,行业增长逻辑已经从传统商业需求驱动转向家居消费需求驱动,后续家居渗透率仍有提升空间。
获取完整产业布局调研数据可联系专业市场调研机构获取核心一手资料,核心洞察整理如下:
- 轨道灯产能高度集中于广东地区,产业集群配套优势短期难以替代
- 家居照明应用占比快速提升,成为行业增长核心动力
- 市场集中度持续提升,头部品牌CR5已超42%,份额逐步向头部集中




 京公网安备 11010502031895号