中国报告大厅网讯,专用汽车是为承担特定运输或作业任务而设计改装的特殊用途汽车,上游覆盖专用底盘、上装部件及原材料,下游覆盖物流、市政、工程、医疗、应急等多个终端领域,近年国内专用汽车行业现状呈现整体平稳、结构升级、集群化发展的特征。行业整体从规模扩张转向结构优化,新能源转型与出口增长成为两大核心增长动力,区域产业集群的差异化竞争格局逐步清晰。
一、国内专用汽车市场供需现状
1.1 整体市场规模变化
1.1.1 历年销量及增速变化
专用汽车作为服务细分运输和作业场景的定制化汽车品类,市场规模波动与下游基建、物流、市政等领域的固定资产投资及运营需求直接相关。国内专用汽车市场经过多年扩张后,近年进入存量调整与结构升级并行阶段,整体销量维持在百万辆级区间,结构性分化特征逐步凸显。需求端没有出现大幅波动,整体符合汽车工业存量竞争的大趋势。
| 时间 | 销量(万辆) | 同比增速(%) |
|---|---|---|
| 2022全年 | 97.91 | - |
| 2023全年 | 105.49 | 7.74 |
| 2024上半年 | 55.05 | - |
| 2025上半年 | 55.42 | 0.68 |

近年国内专用汽车整体销量增速逐步收窄,从2023年的个位数增长回落至2025上半年的微增,反映行业整体需求进入平稳阶段,没有出现大规模的需求扩张或者收缩。这一变化符合汽车工业整体进入存量竞争的大背景,也意味着行业竞争的核心逻辑从规模扩张转向结构升级,企业竞争的焦点转向细分场景的产品迭代。
1.1.2 细分品类销量结构
专用汽车按照功能可以分为普货运输类和专用运输及作业类两大品类,两类产品的需求属性存在明显差异。普货运输类主要服务普通货物运输市场,需求与整体物流景气度直接相关,行业波动跟随公路货运周期变化。专用运输及作业类服务特定场景,比如工程作业、市政环卫、应急保障、冷链运输等,需求受政策更新和公共服务投入的影响更大,增长的稳定性更强。近年两类产品的增速呈现明显分化,反映需求结构的深层次变化,也指引企业的产品布局方向。2025上半年两类产品的销量和增速数据清晰呈现了这一分化特征。
| 品类 | 销量(万辆) | 同比增速(%) |
|---|---|---|
| 总市场 | 55.42 | 0.68 |
| 普货运输类 | 38.75 | -4.39 |
| 专用运输及作业类 | 16.68 | 14.82 |

普货运输类专用车销量出现负增长,主要受公路货运市场存量饱和、运价长期低位运行的影响,多数个体和企业用户推迟换车计划,新增需求不足。与之形成对照的是,专用运输及作业类保持双位数增长,主要源于市政服务升级、应急体系建设、冷链物流发展等多个领域的新增需求拉动,结构升级的特征明确,专用作业类已经成为带动行业增长的核心动力。
1.2 新能源专用车发展态势
1.2.1 渗透率变化趋势
双碳目标推动下,公共领域车辆电动化是汽车行业转型的核心方向之一。专用汽车因为很多应用场景固定、日均行驶里程稳定、充电配套容易搭建,运营成本优势明显,成为新能源化推进速度较快的细分领域。专用车的新能源适配性远高于传统燃油重卡,政策对公共领域新能源专用车的替换要求也加快了渗透速度。近年新能源专用车销量持续增长,渗透率不断提升,不同年份的渗透率变化能够反映电动化的推进节奏,也能体现行业转型的深度。
| 时间 | 销量(万辆) | 渗透率(%) |
|---|---|---|
| 2022全年 | - | 15 |
| 2023全年 | 22 | 20 |
| 2025上半年 | 15.83 | 28.56 |

三年间新能源专用车渗透率提升超过13个百分点,提升速度快于整体乘用车和商用车市场,印证专用车场景更适配新能源技术的特性。2025上半年渗透率较去年同期仅提升0.02个百分点,提升速度有所放缓,不排除政策红利边际递减、部分公共领域替换需求已经充分释放的影响,这一变化仍有待观察,后续渗透速度可能进入平稳区间。
1.2.2 核心区域发展特征
国内专用汽车产业呈现明显的集群化发展特征,超过六成的产能集中在全国少数几个产业集群,区域集聚效应明显。湖北随州、湖南邵阳是两个代表性的产业集群,其中随州是传统老牌专用汽车生产基地,国内超过三成的专用汽车来自随州,近年随州加快推动产业新能源转型,出台了明确的产业发展目标。邵阳则是新兴的电动专用汽车产业基地,重点打造电动专用汽车全产业链,依托本地动力电池产业优势,差异化发展新能源赛道。两个地方的产业规划清晰展现了区域专用汽车产业的发展方向。
| 区域 | 指标 | 产值(亿元) |
|---|---|---|
| 湖北随州 | 专汽产业总产值目标 | 1000 |
| 湖北随州 | 已完成专汽应急产业产值 | 600 |
| 湖南邵阳 | 电动专用汽车产业链产值目标 | 450 |
| 湖南邵阳 | 电动专用汽车整车产值目标 | 300 |
传统专用汽车集群随州已经形成千亿级的产值规模目标,同时重点拓展应急专用车等细分领域,已经形成600亿元的应急产业规模,产业多元化转型特征明显,跳出传统普货专用车的红海竞争,布局高附加值的专用作业类产品。邵阳作为新兴的电动专用车集群,重点聚焦新能源赛道,全产业链目标规模达到450亿元,差异化竞争策略清晰,依托新能源赛道实现弯道超车。
二、国内专用汽车产业竞争格局
2.1 供给端企业结构
2.1.1 市场主体数量变化
专用汽车行业进入门槛相对较低,不同规模的企业都可以依托细分品类参与竞争,中小微企业占比偏高是行业的典型特征。供给端企业数量的变化能够反映行业的进入退出情况,也能反映行业的竞争热度,新增企业数量越多说明行业的创业活跃度越高,细分场景的创新机会越多。近年国内专用汽车行业保持开放竞争的态势,新企业不断进入,同时头部产业集群也在不断扩容。
| 指标 | 数量(家) |
|---|---|
| 2023年全国在售专用汽车企业 | 1097 |
| 2023年全国新增专用汽车企业 | 115 |
| 2025年随州目标资质企业数量 | 90 |
| 2025年随州目标规上企业数量 | 220 |
国内专用汽车供给端主体数量超过千家,市场竞争充分,每年新增企业超过百家,行业保持一定的创新活力,不断有新企业进入细分场景推出定制化产品。头部产业集群随州贡献了接近五分之一的规上企业数量,集群化发展的优势明显,配套供应链完整,企业生产成本更低,产业集中度逐步提升,中小微企业逐步向集群集聚,零散分布的产能逐步出清。
2.1.2 头部企业梯度培育
产业集群的竞争力核心在于头部企业的带动能力,头部企业具备品牌、技术、资金优势,能够带动配套中小企业发展,提升集群的整体品牌影响力。国内主要专用汽车集群都出台了明确的头部企业培育目标,通过兼并重组、政策扶持等方式推动企业做大做强,提升集群的整体竞争力,改变过去中小微企业扎堆、缺乏龙头企业的格局。随州作为国内最大的专用汽车集群,明确了不同规模层级的头部企业培育数量,能够反映集群未来的竞争格局走向。邵阳市也针对电动专用汽车企业出台了研发补助和营收奖励政策,支持本地企业做大做强,其中研发费用增量按照10%给予补助,年度主营业务收入每增加50亿元给予50万元奖励,政策扶持力度较大。
| 企业规模层级 | 培育数量(家) |
|---|---|
| 产值过百亿元集团化公司 | 2.5 |
| 产值过50亿元公司 | 3 |
| 产值过20亿元公司 | 10 |
| 新增专精特新企业 | 30 |
随州的头部企业培育目标覆盖了从专精特新中小企业到百亿级集团化企业的完整层级,形成了梯度培育的体系,兼顾中小企业创新和龙头企业带动。这意味着未来随州专汽产业将逐步改变过去中小微企业居多、产品同质化竞争的格局,行业集中度会进一步提升,头部企业的市场话语权会逐步增强,高附加值产品的占比会持续提升。
2.2 出口市场发展表现
2.2.1 出口规模及增速变化
随着国内专用汽车生产技术的提升,中国专用汽车的性价比优势在海外新兴市场逐步凸显,不少“一带一路”沿线国家对经济型专用汽车的需求持续增长,带动中国专用汽车出口规模持续快速增长。出口已经成为拉动国内专用汽车产业增长的重要动力,不少头部企业海外收入占比已经超过两成,海外市场成为新的业绩增长点。
| 指标 | 2023年数值 | 2024年数值 | 单位 |
|---|---|---|---|
| 出口量 | 3.6 | 5.21 | 万辆 |
| 出口量同比增速 | 50 | 44.6 | % |
| 出口金额 | 29.98 | - | 亿美元 |
| 出口金额同比增速 | 48.5 | - | % |
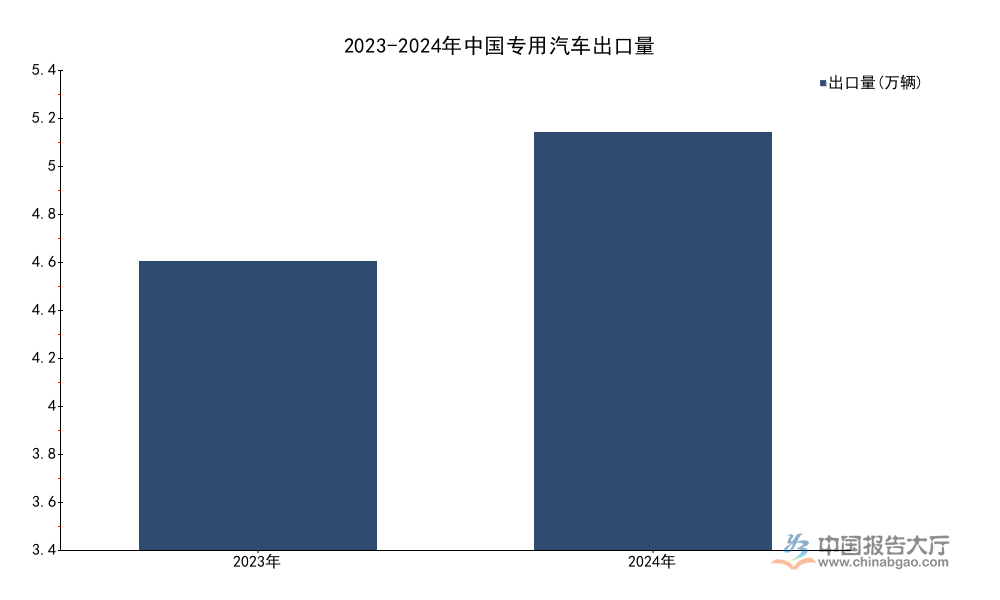
连续两年中国专用汽车出口保持40%以上的增速,增长势头强劲,说明中国专用汽车的海外认可度持续提升,出口已经成为国内专用汽车企业新的业绩增长点,对冲国内市场需求平稳的影响。增速略有回落,主要受海外部分区域经济波动、需求放缓的影响,整体增长趋势并未发生改变,新兴市场的增量需求仍然较大,出口仍有较大增长空间。
如需获取专用汽车行业全产业链细分数据及企业竞争力定制调研服务,可联系专业产业研究机构对接。
核心洞察:
- 专用运输作业类销量增速达14.82%,远超普货运输类,行业结构分化明确
- 新能源专用车渗透率达28.56%,提升速度放缓进入平稳渗透阶段
- 专用车出口连续两年增速超40%,成为行业增长核心动力




 京公网安备 11010502031895号