中国报告大厅网讯,工厂化循环水养殖设备作为工业化水产养殖的核心中游装备,涵盖循环水养殖系统(RAS)、微滤机、蛋白质分离器等核心品类,其行业现状直接反映国内陆基工厂化养殖的工业化升级进度。近年来,国内水产养殖转型升级政策持续推进,环保约束收紧推动传统散养模式向工厂化循环水模式转移,带动养殖设备需求持续增长。
一、中国行业发展现状
1.1 供给端特征
1.1.1 产能与产量表现
工厂化循环水养殖设备处于产业链中游制造环节,上游为水泵、管件、传感器等基础零部件,下游对接陆基工厂化养殖场与深远海养殖平台。国内上游基础零部件供应体系成熟,通用品类已经完全实现国产自给,仅高精度传感器、核心控制模块等高端品类仍依赖进口。结合公开统计数据,2023年国内行业共有生产企业320家,总产量达到3.8万台/套,行业平均产能利用率为71%。行业在需求持续增长的背景下,仍保留一定的富余产能,核心原因在于行业低端领域进入门槛较低,大量中小厂商涌入后,多数中小企业采取订单式生产模式,产能闲散程度高于头部企业,拉低了行业整体平均水平。头部企业的产能利用率普遍高于行业平均,大致维持在80%以上,订单稳定性更强。
过去几年是行业发展的快速增长期,增长的核心驱动来自政策端的环保约束,农业农村部连续多年推进水产绿色健康养殖行动,明确要求养殖尾水实现达标排放,传统开放式散养模式的尾水大多无法满足排放要求,而工厂化循环水养殖模式可以实现尾水资源化利用,零排放或微排放,完全符合环保政策要求,因此大量传统养殖场启动改造升级,新建养殖场也普遍采用循环水模式,直接拉动了设备需求的快速增长。上游零部件配套体系的完善,也降低了设备制造的成本,推动设备售价逐步下行,进一步刺激了下游需求释放。
受水产养殖资源禀赋、本地消费市场容量、政策支持力度的差异,国内工厂化循环水养殖设备的需求呈现明显的区域集聚特征。华东地区紧邻国内高端水产品核心消费区,资本介入程度深,江苏、山东等地先后出台针对工厂化循环水养殖的补贴政策,对设备的采购和安装给予最高30%的财政补贴,极大刺激了本地养殖主体的设备更新需求,也吸引设备制造企业向区域集聚。华南地区的广东是国内传统水产养殖大省,对虾、石斑鱼等高端海水养殖品种的工厂化转型走在全国前列,设备需求规模也位居全国前列。其余区域中,华北、华中虽然也有一定规模的循环水养殖布局,但整体需求规模远低于华东和华南核心区域。
| 区域 | 2023年市场规模(亿元) | 占全国比重 |
|---|---|---|
| 华东 | 18.6 | 43.76% |
| 广东 | 7.8 | 18.35% |
| 其他区域 | 16.1 | 37.89% |
| 合计 | 42.5 | 100.00% |
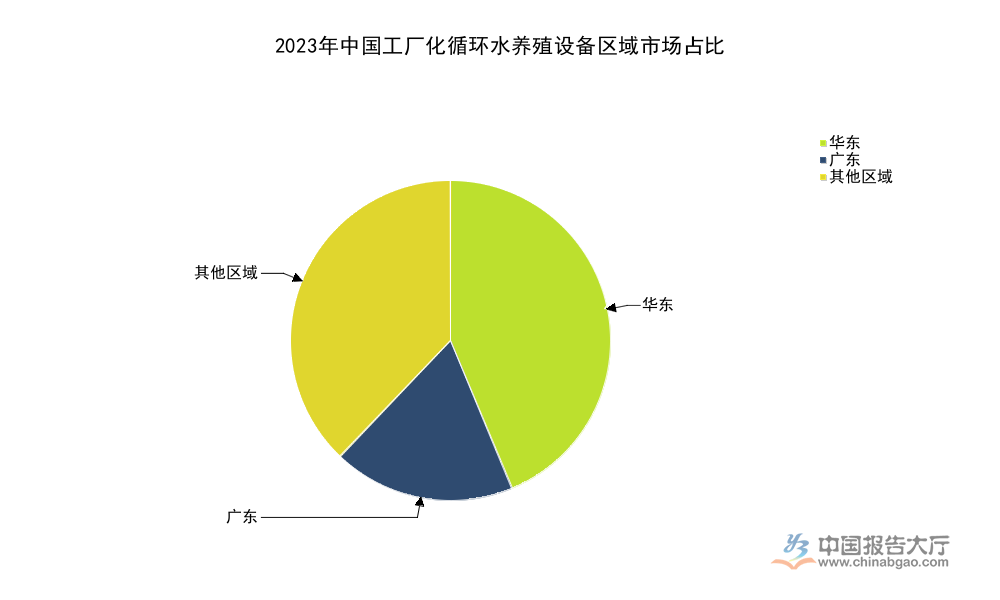
华东地区市场占比超过四成,核心拉动来自消费端升级和政策端补贴的双重推动,广东占比接近两成,主要得益于高端养殖品种的规模化推广。其余区域的市场需求仍处于早期培育阶段,养殖主体对循环水设备的认知度和接受度仍有待提升,未来随着绿色养殖政策向全国推开,占比有望逐步提升。
1.2 需求端特征
1.2.1 养殖端渗透率
2023年全国工厂化循环水养殖总面积达到5200万平方米,对应养殖总产量82.5万吨,现有设备保有量3680套,渗透率(指国内工厂化水产养殖中采用循环水养殖设备的面积占比)达到12%。目前国内循环水养殖设备的渗透率仍处于较低水平,未来市场增长的空间仍然较大。从需求结构来看,新建养殖场的设备需求占比约六成,存量养殖场改造升级的需求占比约四成,近年来,沿海地区土地和水资源约束持续收紧,传统的滩涂围网养殖逐步退出,大量资本转而投向陆基工厂化养殖,新建养殖场的需求增长速度明显快于改造需求,成为拉动行业增长的核心动力。价格层面,2023年国内行业设备均价约为11.2万元/台套,价格差异受产品品类影响较大,集成式整厂循环水养殖系统的单价远高于单一细分设备,高端进口设备的单价通常是国产同类设备的2-3倍,整体均价反映出国内市场仍以国产中端设备为主,高端设备的市场占比仍然较低。需求端的另一核心驱动来自产品溢价,循环水养殖的水产品生长环境可控,抗生素和药物残留量远低于传统养殖产品,品质稳定,售价通常比传统养殖产品高出20%-50%,正常运营情况下,养殖户的设备投资回报周期大致在3-5年,稳定的收益吸引了大量产业资本和跨界资本进入养殖环节,进而带动设备需求持续释放。部分中小养殖户受初始投资规模限制,对循环水设备的采购仍然存在资金压力,金融支持体系的完善程度会影响渗透率提升的速度,这一因素的影响仍有待观察。
二、行业竞争与进口替代
2.1 市场竞争格局
2.1.1 行业集中度
2023年国内工厂化循环水养殖设备行业CR5为38%,整体集中度处于较低水平,行业内存在大量中小规模生产企业,市场竞争较为分散。行业集中度较低的核心原因在于,低端设备领域的技术门槛和资金门槛都不高,中小厂商可以通过采购通用零部件组装生产,进入市场的成本较低,多数中小厂商主要面向本地中小养殖户,主打高性价比的中低端设备,依靠本地渠道资源生存。头部企业则主要面向集团化大型养殖企业和规模化养殖项目,提供从设计到交付的全流程系统集成服务,在技术研发、项目交付、售后服务等环节的优势明显。
近年来行业整合趋势已经逐步显现,集团化养殖企业对设备的稳定性和精度要求更高,更倾向于选择头部企业的产品,对中小厂家的产品需求逐步降低,部分产品质量不稳定、售后服务能力不足的中小厂家逐步被市场挤出。从企业数量变化来看,2020年国内行业企业数量约为240家,2022年随着行业热炒涌入大量新进入者,企业数量增长至350家,2023年回落至320家,已经出现第一轮淘汰整合。头部企业的区域分布也呈现明显的集聚特征,多数头部企业集中在江苏、广东、山东等传统水产养殖大省,这些区域靠近下游核心市场,上游零部件配套完善,能够有效降低生产和物流成本,提升企业整体竞争力。从现有趋势判断,未来行业集中度仍会逐步提升,头部企业的市场份额会进一步扩大。
2.2 进口替代空间
2.2.1 核心部件进口依存度
2023年国内工厂化循环水养殖设备行业整体进口依存度为22%,进口产品主要集中在高端核心零部件和大型整厂集成系统领域,具体包括高精度溶解氧传感器、高效紫外杀菌模块、大型循环水系统的核心智能控制模块等品类。这些进口产品在精度、稳定性、使用寿命等方面的表现优于多数国产产品,因此国内大型规模化养殖项目更倾向于采购进口核心部件,保障养殖项目的稳定运营。通用品类比如普通水泵、管件、一般增氧设备、普通微滤机等已经完全实现国产替代,进口占比不到5%,国产产品的技术性能已经完全能够满足市场需求,性价比优势明显。
近年来,国内头部设备企业持续加大研发投入,针对卡脖子的核心部件开展技术攻关,部分产品的技术指标已经接近进口产品水平,售价仅为进口产品的一半左右,性价比优势十分突出,已经逐步实现对进口产品的替代。从趋势来看,进口依存度从2020年的32%下降至2023年的22%,年均下降超过3个百分点,替代速度逐步加快。未来随着国内技术研发的持续突破,进口依存度会继续下降,但高端领域的技术积累仍需要时间,部分对精度和稳定性要求极高的核心部件,短期内仍难以完全实现国产替代,进口替代的推进是一个长期过程。
核心洞察
- 行业仍处于快速增长期,渗透率提升空间大
- 行业整合启动,头部企业份额逐步提升
- 进口替代进程加快,高端领域仍存突破机会



