中国报告大厅网讯,当前中国网络证券(通过互联网平台提供证券经纪、交易、投资咨询等金融服务的持牌业务模式)竞争格局随用户结构变化和技术迭代持续重构,行业分化特征逐步凸显,用户需求的变迁推动供给端玩家加速差异化布局,头部机构与中小机构的竞争壁垒逐步拉开。
一、需求侧结构变化
1.1 用户结构特征
1.1.1 用户年龄学历分布
网络证券的用户结构近年来发生了根本性变化,互联网的普及和国民金融素养的提升,推动年轻群体加速进入资本市场,35岁以下用户占整体网络证券用户的比例达到65%,其中30岁以下用户占比达到40%,新增用户中Z世代占比达到55%。年轻用户群体的大规模进入,改变了行业的用户需求特征,年轻用户更依赖移动端工具,对社交化投研、智能投顾的需求远高于中老年用户,也更接受零佣金模式,推动行业产品形态加速迭代。
从学历结构看,本科及以上学历用户占比达到70%,这一特征意味着用户群体的投资认知水平整体较高,对专业化服务的需求更强,简单的交易通道已经无法满足用户需求,用户更愿意为个性化的投资咨询、研究工具、智能资产配置等增值服务付费,这为行业从通道型向服务型转型提供了用户基础。
年轻用户的投资行为更偏向长期,对基金、ETF等产品的配置比例更高,带动了网络证券平台的产品销售佣金、管理费分成等收入增长,逐步对冲了传统交易佣金下降的影响。究其本质,用户结构的年轻化和高学历化,是推动网络证券行业竞争格局变化的核心动因,所有供给端的变化都围绕用户需求的调整展开,头部机构也率先针对年轻用户优化产品设计,推出更多适配年轻用户需求的功能,比如社区互动、短视频投教、智能调仓等,进一步巩固了自身的用户基础。用户结构的变化趋势仍将延续,未来Z世代用户占比会进一步提升,推动行业产品形态持续迭代。
1.1.2 交易行为与渠道结构
用户交易行为从线下PC端向移动端迁移的同时,社交化投研互动的频次显著提升,不同场景下的用户交互数据呈现出明显的分层特征,核心指标覆盖交易、社交互动两大维度,能够清晰反映当前用户行为的整体特征。移动互联网的普及使得用户可以随时随地完成交易,线下营业部的功能逐步收缩,仅保留合规鉴证和高净值客户线下服务功能,行业获客和服务的重心完全转移到线上。零佣金模式的普及打破了传统的价格壁垒,最早由互联网券商推出的零佣金策略已经逐步成为行业主流,对用户的吸引力持续提升。
| 指标 | 数值 | 单位 |
|---|---|---|
| 移动端交易占比 | 80 | % |
| 零佣金账户占比 | 60 | % |
| 日均交易量 | 2 | 万亿元 |
| 日均交易频次 | 3.2 | 次 |
| 抖音财经直播日均观看量 | 2 | 亿次 |
| 雪球用户日均互动量 | 5000 | 万条 |
这些数据反映出用户交易决策越来越依赖移动端碎片化场景,社交内容对用户投资决策的影响持续提升,零佣金模式的普及也推动了用户交易频次的上升。这意味着行业营收结构从传统佣金向增值服务转型的压力进一步加大,机构必须开发更多符合用户需求的增值服务,才能弥补佣金收入下降带来的缺口,不排除未来会有更多机构推出分层收费模式,基础交易免费,增值服务收费。
二、供给侧竞争格局
2.1 企业竞争分层
2.1.1 头部企业差异化布局
网络证券行业整体规模增长的同时,不同细分赛道的成长速度存在明显差异,传统零售经纪业务增长放缓,智能投顾、跨境证券、绿色金融等新兴赛道成为规模增长的核心驱动力,各细分赛道的规模水平清晰反映出当前行业的增长结构,也能体现头部机构的布局方向。头部机构凭借资金、品牌、技术优势,率先在高增长赛道布局,形成了差异化的竞争优势,新进入者很难在短时间内追赶。
| 细分业务领域 | 规模(亿元) |
|---|---|
| 网络证券整体 | 152000 |
| 智能投顾管理资产 | 50000 |
| 跨境证券交易 | 35000 |
| ESG相关基金 | 38000 |
| 绿色债券发行 | 15000 |
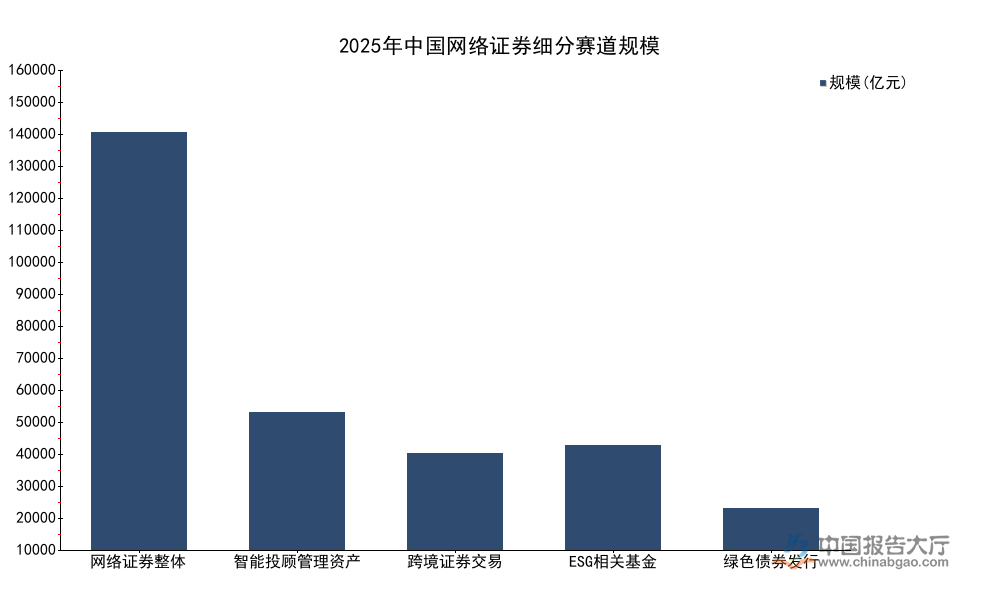
新兴赛道合计规模占行业整体的比例超过六成,印证了行业业务结构转型的方向,跨境证券业务的增速显著高于行业平均水平,成为头部券商布局的核心重点。这背后离不开居民全球资产配置需求的提升,后续增长速度会一定程度上依赖监管政策的开放程度。
头部机构基于自身的资源禀赋,形成了三种清晰的差异化竞争路线。第一种是以互联网原生券商为代表,依托流量优势和低佣金策略,快速扩张零售用户规模,2025年头部互联网券商净利润增速达到20%,高于行业平均水平,其核心竞争力在于流量闭环,从内容社区到交易的转化效率远高于传统券商。第二种是以传统头部券商为代表,率先发力金融科技,布局智能投顾业务,头部券商智能投顾管理规模达到8000亿元,占全行业智能投顾管理规模的16%,依托线下网点的品牌信任度和线上的技术投入,形成了线上线下融合的竞争优势。第三种是以全能型头部券商为代表,重点布局跨境业务和高端财富管理,头部全能券商海外收入占比达到15%,跨境并购服务收入年增长率达到80%,依托跨境牌照和研究能力,满足高净值客户和企业客户的全球配置需求。不同路线的头部机构都在各自的优势领域建立了壁垒,新进入者很难同时在多个赛道竞争,行业分层格局逐步稳定。
2.1.2 行业盈利分层特征
技术投入已经成为网络证券机构最大的运营成本项,技术成本占行业整体运营成本的比例达到40%,这一比例还在持续提升,因为AI、大数据、云服务等技术的迭代速度快,机构需要持续投入才能跟上技术升级的节奏,维持用户体验。头部机构凭借较大的用户规模和营收规模,能够摊低单位用户的技术成本,因此利润率能够维持在18-22%的合理区间,而中小机构由于用户规模小,单位技术成本高,加上佣金率更低,利润率普遍低于头部机构,部分中小机构甚至出现亏损,行业出清的速度逐步加快。
从盈利来源结构看,传统交易佣金占比已经从十年前的超过60%下降到当前的不足30%,增值服务、财富管理、投行业务、跨境业务成为核心盈利来源,零佣金账户占比达到60%,意味着通道业务的盈利空间已经基本消失,行业必须转向服务收费。高净值客户对行业盈利的贡献持续提升,高净值客户贡献了45%的交易量,且62%的高净值客户已经习惯通过线上平台完成资产配置,定制化家族信托服务的年需求增长率达到40%,这意味着高端财富管理的增长空间巨大,头部机构纷纷加大对高净值客户服务的投入,推出定制化的资产配置方案和家族信托服务,提升高净值客户的留存率和营收贡献。
技术壁垒的提升也进一步固化了当前的竞争格局,头部机构积累了大量的用户行为数据,能够优化AI模型,提升智能服务的精度,形成数据和技术的正向循环,而中小机构大多依赖第三方技术服务,不仅成本更高,服务体验也难以匹配头部机构的水平,用户留存率较低,这也使得头部机构的竞争优势越来越大,行业集中度会进一步提升。中小机构的生存路径主要集中在两个方向,一是专注区域市场,依托本地资源获得稳定的用户,二是专注细分赛道,比如量化交易服务、特色打新服务等,通过差异化服务获得特定用户群体的认可,部分深耕细分赛道的中小机构也能维持不错的盈利水平。
如需获取完整产业研究报告与细分数据,可联系专业研究机构定制服务。核心洞察如下:
- 35岁以下用户占比超六成,用户结构年轻化推动行业加速向服务型转型
- 头部机构差异化布局形成稳定分层竞争格局,行业集中度持续提升
- 技术成本占运营成本达四成,技术投入成为行业核心竞争壁垒



