中国报告大厅网讯,当前国内园区经济作为产业集群化发展的核心载体,其发展趋势直接影响区域经济增长质量与产业结构升级节奏。从国内不同区域的园区运行数据来看,头部标杆园区与沿边特色园区呈现出完全不同的发展特征,政策引导下的提质升级正在重塑园区经济的竞争格局。
一、国内园区经济发展现状
1.1 头部标杆园区运行表现
1.1.1 苏州工业园区经济数据特征
国内头部国家级高新区与经开区,承担着高端产业集聚、科技创新引领的核心功能,其运行质量直接反映国内园区经济的高端化发展水平。苏州工业园区作为中国-新加坡合作的标杆园区,经过近三十年的发展,已经形成了以高技术制造业为核心、生产性服务业为支撑的产业结构,其公开披露的2025年前三季度运行数据,具备行业参照价值。从产业结构划分来看,苏州工业园区第二产业与第三产业的占比已经进入相对稳定的阶段,高技术制造业对工业增长的拉动作用凸显,实体经济盈利水平呈现修复态势,外向型经济特征保持稳定。
| 指标 | 数值 |
|---|---|
| 地区生产总值 | 3000.22 |
| 第二产业增加值 | 1339.47 |
| 第三产业增加值 | 1660.61 |
| 规模以上工业总产值 | 5403.60 |
| 高技术制造业产值 | 2621.17 |
| 四大新兴产业产值 | 4221 |
| 装备制造电子信息主导产值 | 4026.93 |
| 进出口总额 | 5960.6 |

| 指标 | 增速 |
|---|---|
| 地区生产总值 | 5.5 |
| 第二产业增加值 | 6.8 |
| 第三产业增加值 | 4.2 |
| 规上工业增加值 | 8.7 |
| 规上工业总产值 | 5.2 |
| 高技术制造业产值 | 7.8 |
| 规上工业企业利润总额 | 22.6 |
| 规上服务业营业收入 | 8.8 |
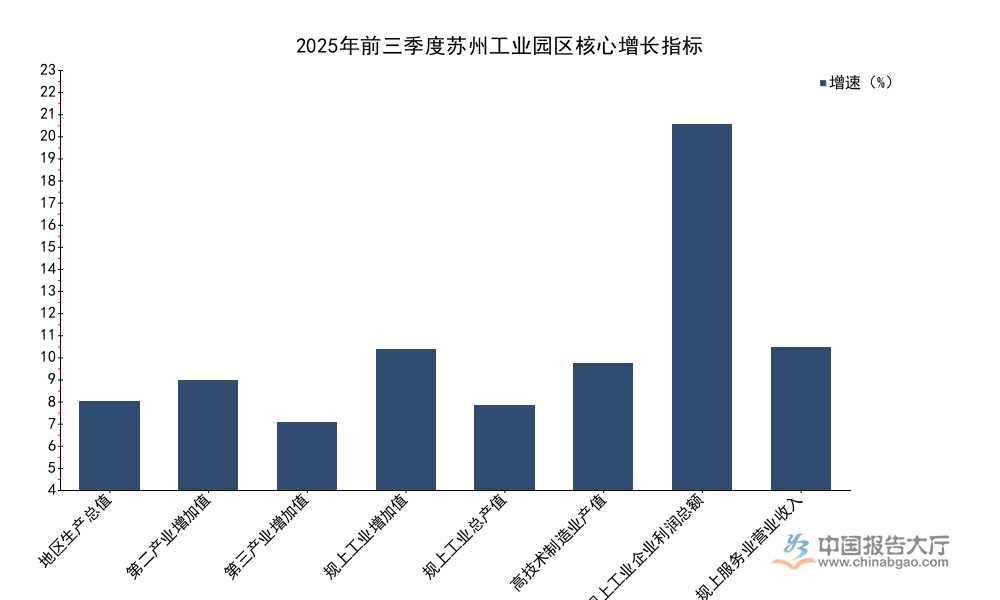
产业结构层面,苏州工业园区服务业占比已经超过半数,生产性服务业占服务业比重超七成,符合成熟园区产业演化的一般路径。高技术制造业占规上工业总产值比重接近五成,新兴产业对工业增长的贡献已经超越传统主导产业,实体经济盈利水平保持两位数以上的高增速,反映出高端制造业的盈利韧性强于传统产业。
进一步拆解,苏州工业园区的外向型经济特征依然清晰,进出口总额接近6000亿元,出口额略高于进口额,反映出本土高端制造产品的国际竞争力持续提升,实际利用外资保持19.18亿美元的年度前三季度规模,说明外资对高端制造园区的投资信心依然稳定。社会消费品零售总额超过665亿元,固定资产投资超过534亿元,工业投资接近188亿元,说明园区依然在持续推进产业项目落地,为后续增长储备动能。相较于中小园区,头部标杆园区的产业配套完善,要素集聚能力强,能够持续吸引优质项目落地,增长的稳定性更强。
1.2 区域特色园区发展格局
1.2.1 云南开放型园区分布结构
沿边省份的开放型园区是国内园区经济的重要组成部分,承担着对接周边国家市场、承接东部产业转移的功能,云南省作为西南沿边核心省份,开放型园区的布局直接反映沿边园区的发展特征。云南省公开披露的开放型园区分类数据,呈现出沿边集聚、分类清晰的特征,目前全省开放型园区覆盖多数州(市),其中沿边州(市)占比超过六成,分类来看,边境经济合作区数量最多,国家级与省级经开区构成核心支撑。
| 园区类型 | 数量 |
|---|---|
| 国家级经济技术开发区 | 4 |
| 省级经济技术开发区 | 6 |
| 跨境经济合作区 | 1 |
| 边境经济合作区 | 8 |
| 综合保税区 | 2 |
| 边境贸易区 | 1 |
| 合计 | 22 |

全部开放型园区合计数量与披露数据一致,覆盖全省11个州(市),其中包含7个沿边州(市),符合云南面向南亚东南亚开放的区位特征。边境经济合作区占比超过三成,凸显沿边开放的核心定位,不同层级的经济技术开发区合计占比接近五成,承担着产业集聚的核心功能,综合保税区与跨境合作区数量较少,主要承担特定功能的开放任务。
昆明市作为云南省会,是全省园区经济的核心增长极,全市共有16个各类园区,规上工业企业数量达到1080家,核心支撑作用凸显。云南七甸产业园区作为省级特色园区,5年间累计引入项目65个,主导的铜铝加工产业年均增长10.5%,反映出中西部特色产业园区依托本地资源优势培育主导产业的典型发展路径。相较于头部标杆园区,沿边特色园区的产业规模更小,增长保持中高速,主导产业更多依托本地资源禀赋,产业层次整体处于中低端,产业链配套不完善,仍有较大的提质升级空间。沿边园区的对外开放红利尚未完全释放,随着RCEP(区域全面经济伙伴关系协定)规则的落地,后续依托跨境通道对接周边市场的潜力有待进一步挖掘。
二、园区经济未来发展趋势
2.1 政策引导下的提质升级目标
2.1.1 云南省园区发展量化目标拆解
当前国内园区经济已经从早期的规模扩张全面转向提质升级阶段,各地政府纷纷出台专项行动计划,明确未来几年的发展量化考核目标,云南省出台的2026-2028年园区三年行动计划,明确了多项可落地、可考核的量化指标,清晰展现了地方政府对园区经济的发展要求。目标围绕规模增长、结构升级、开放提升、科技创新多个维度设定,所有指标均明确到2028年的达成标准,能够反映国内地方园区未来三年的整体发展方向。
| 指标 | 预期值 |
|---|---|
| 园区营业收入年均增速(%) | 7 |
| 规上工业总产值年均增速(%) | 7 |
| 园区GDP占全省比重(%) | >25 |
| 规上工业总产值占全省比重(%) | >85 |
| 主导产业集中度(%) | 60 |
| 工业用地标准地出让占比(%) | 100 |
| 千亿级特色产业集群数量(个) | 3 |
| 百亿级特色产业集群数量(个) | 25 |
| 高新技术企业数量(家) | >3000 |
| 开放型园区进出口年均增速(%) | >5 |
| 开发区进出口占全省比重(%) | >50 |
从目标设定来看,云南省将园区经济作为全省工业增长的核心载体,要求到2028年园区规上工业总产值占全省比重超过八成五,明确了园区在全省工业经济中的核心地位。年均增速设定为7%,符合中西部省份园区增长的合理区间,开放型园区的外贸与外资增速目标设定为5%以上,契合沿边开放的发展节奏,科技创新与产业集群培育的目标清晰,直接指向产业结构升级。
云南省提出行动计划期间,要求年均新增规模以上工业企业600家左右,到2028年全省园区布局科技创新平台达到850家,主导产业集中度提升至60%左右,进一步解决过去部分园区存在的主导产业分散、区域同构化竞争的问题。工业用地标准地出让比例达到100%,意味着园区土地出让的市场化、标准化程度全面提升,能够有效降低企业拿地成本,缩短项目落地周期,提升园区整体运营效率。不排除部分欠发达地区园区在推进目标落地过程中,会面临资金、人才等要素约束,实际推进节奏仍有待观察。从政策传导逻辑来看,省级层面设定量化目标后,会逐层分解到各地园区,通过考核激励推动园区转型,整体方向符合全国园区经济的发展趋势。
2.2 园区运营模式演化方向
2.2.1 集约化运营的落地路径
过去国内园区经济的发展,主要依赖土地财政驱动的规模扩张,通过低价出让土地吸引项目落地,这种发展模式在国内土地资源约束趋紧、地方政府债务压力持续上升的背景下,已经难以为继。转向集约化运营,是当前所有园区共同的演化方向,不同层级不同区域的园区,集约化运营的落地路径存在明显差异。头部成熟园区依托现有产业基础,重点推进存量土地腾退改造,淘汰落后产能,腾退出的土地重新引入高端项目,提升单位土地面积的产出强度,苏州工业园区近年来推行的工业用地腾退改造,已经实现单位工业用地产出提升超过三成,相关经验已经在全国多个成熟园区复制推广。
沿边欠发达地区的新建园区,多数从起步阶段就按照集约化要求推进开发,全面推行标准地出让制度,提前明确项目的单位产出、能耗、环保等准入标准,从源头控制项目质量,避免走先规模扩张后整理改造的老路,一定程度上发挥了后发优势。对于政府主导开发的园区来说,集约化运营还要求园区运营方从过去的单纯招商引资,转向提供企业全生命周期服务,通过孵化培育本土中小科创企业,提升园区的产业内生活力,降低对外部大项目的依赖程度。
市场化运营的产业园区,更多通过产业投资的方式绑定入驻企业,分享企业成长的长期收益,改变过去仅靠土地出让和物业租金盈利的单一模式,进一步提升园区运营的可持续性。究其本质,集约化运营的核心是提升单位资源的产出效率,改变过去拼资源、拼价格的竞争模式,转向拼服务、拼生态的竞争模式。这背后,不同园区的资源禀赋、产业基础不同,适配的运营模式也存在差异,没有通用的最优路径,需要结合区域产业基础持续调整优化。反过来看,未来园区之间的竞争,已经从土地成本的竞争转向运营服务能力的竞争,运营能力更强的园区,能够吸引更多优质项目落地,形成正向循环,马太效应会逐步显现,运营能力不足的中小园区会面临项目流失、发展停滞的压力,行业整合趋势尚不明确,仍有待观察。
如需获取园区经济细分领域定制化调研服务,可对接专业产业研究机构获取支持。核心洞察:1. 头部成熟园区已形成高端制造加生产性服务的稳定产业结构,盈利韧性显著强于中小园区;2. 沿边开放型园区依托区位形成差异化布局,主导产业多围绕本地资源禀赋培育;3. 政策驱动下园区全面转向提质升级,集约化运营成为行业核心发展方向。



