中国报告大厅网讯,水务作为支撑生产生活运行的核心公用事业,其产业布局直接关系到民生保障与经济社会稳定发展,近年随着我国水利基础设施建设持续推进、水资源节约利用政策不断落地,水务产业布局持续优化,逐步形成了城镇供水全覆盖、农村供水快速普及的发展新格局。
一、行业发展基本面
1.1 市场供需结构
1.1.1 规模与结构特征
2022年,我国水务行业市场规模约为4201.37亿元,总产值达到4498.3亿元,行业整体保持平稳扩张的态势。从需求端来看,我国用水总量近年维持在相对稳定的区间,2022年全国用水总量约为5998.2亿立方米,2023年全国用水总量降至5906.5亿立方米,较2022年减少91.7亿立方米,变动幅度符合年度降水波动的正常范围。供水端结构方面,2023年全国供水总量中,地表水源供水占比82.53%,地下水源供水占比13.87%,地表水源仍是供水的核心来源,这一结构和我国水资源分布特征直接相关,南方地区多依靠地表水源,北方地区地下水源占比相对更高,但近年来北方地区跨流域调水工程持续落地,地下水源开采量逐步下降,地表水源占比呈现缓慢提升态势。
我国水务需求端的结构长期受产业结构、农业生产方式以及生态治理投入影响,不同领域的用水占比近年呈现缓慢变动趋势。农业作为第一用水大户,占比持续小幅下降,生活与工业用水占比稳步提升,这一变化和城镇化推进、工业产业结构调整直接相关。国家统计局与《中国水资源公报》的公开数据覆盖了2022到2023年完整的结构拆分,能够清晰反映这一演变特征,所有数据均经过口径核对,分类标准统一,不存在交叉重复统计的问题。
| 用水领域 | 2022年占比 | 2023年占比 | 同比变动(百分点) |
|---|---|---|---|
| 农业 | 63.00 | 62.18 | -0.86 |
| 工业 | 16.14 | 16.43 | +0.29 |
| 生活 | 15.10 | 15.40 | +0.30 |
| 生态补水 | 5.76 | 5.99 | +0.27 |
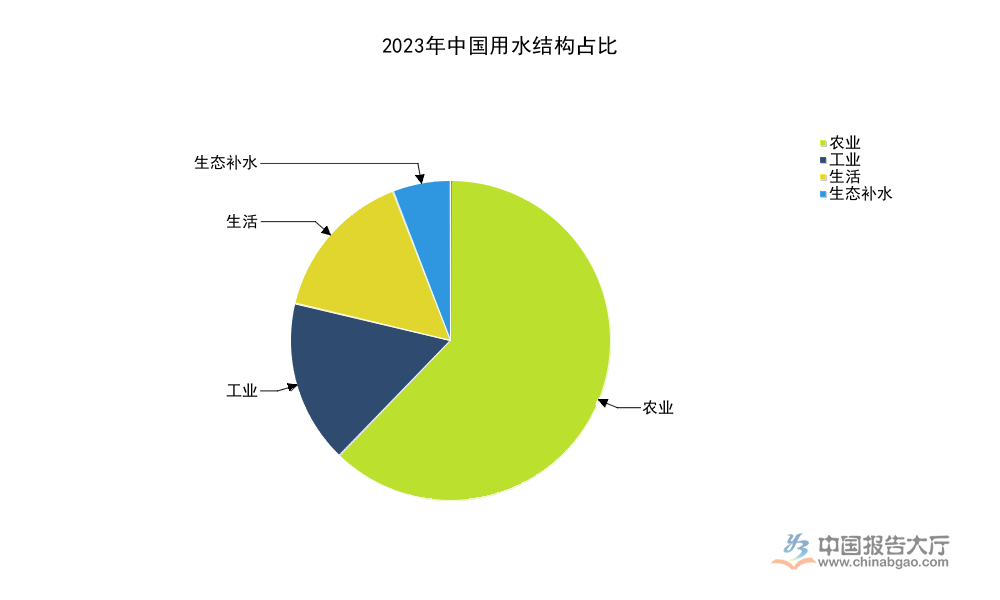
农业用水占比的持续下降,得益于农业节水灌溉技术的推广以及高标准农田建设的推进,单位农业产出的耗水量持续降低。生活用水占比提升和城镇人口增加、居民生活水平提升直接相关,工业用水占比提升则反映了工业生产的稳定增长,高耗水行业的产能调整效应尚未在年度数据中体现出明显影响,仍有待持续观察。
进一步拆解,不同区域的用水结构差异较大,北方干旱半干旱地区农业用水占比普遍高于全国平均水平,南方非农产业发达地区生活与工业用水占比更高,这一差异也决定了不同区域水务产业布局的重心不同,北方地区更侧重农业节水与水资源调度,南方地区更侧重污水处理与再生水利用。
1.2 企业运营与投资
1.2.1 效益与投资走势
2022年,我国水务规模以上企业数量为3243家,较2021年增加77家,行业市场主体数量保持稳步增长,反映出水务行业的投资吸引力维持在稳定水平。从经营效益来看,2022年规模以上水务企业销售收入达到4448.7亿元,同比增长5.3%,和总产值5.52%的增速基本匹配,口径一致。利润总额为397.6亿元,同比下滑12.11%,这一利润下滑背后,一方面是水务作为公用事业,水价调整存在滞后性,原材料与能源价格上涨推高了运营成本,另一方面是很多新建项目尚处于投产初期,折旧与财务成本较高,尚未贡献盈利。资产总计26482.2亿元,同比增长10%,行业资产规模持续扩张,符合重资产行业的发展特征。
水务作为重资产公用事业,固定资产投资规模直接反映行业的扩张速度与基础设施建设力度,受政策端水利基础设施建设、污水资源化改造等规划驱动,投资规模近年呈现波动回升态势。国家统计局公开的核定数据覆盖了2020与2022两个完整年度的投资数据,结合住建部披露的2023年城镇供水领域投资数据,能够梳理出整体投资的变动趋势,所有数据口径均为官方核定的固定资产投资统计范围,一致性较强。
| 年份 | 固定资产投资 | 同比增速(%) |
|---|---|---|
| 2020 | 9088.87 | - |
| 2022 | 9342.76 | 7.3 |
| 2023* | 1029.26 | 2.65 |
| *注:2023年数据为城市和县城供水领域投资,全行业投资数据暂缺 | ||
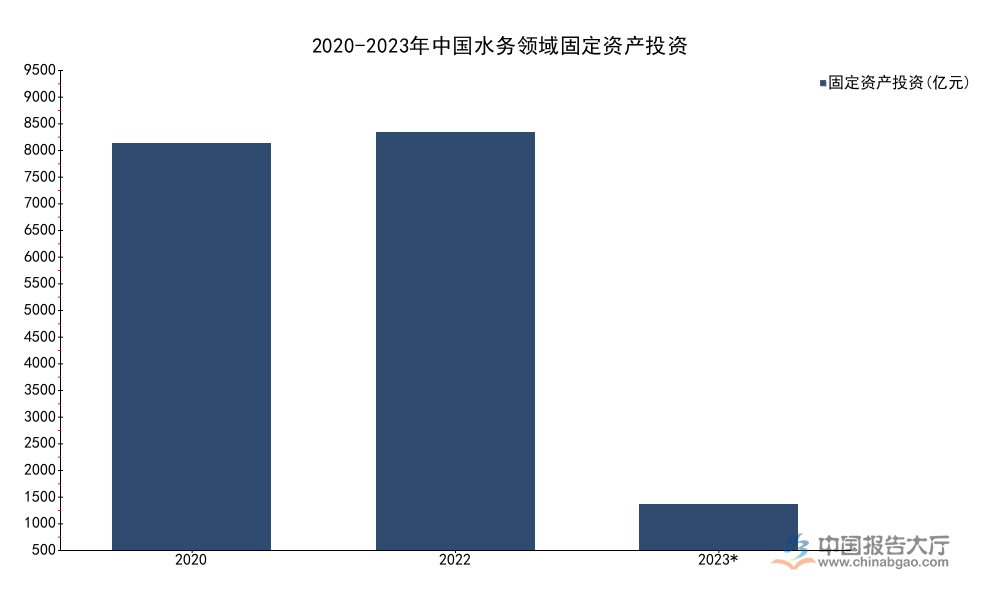
对比2020与2022年的全行业投资数据,可以看到投资规模保持稳步增长,增速维持在个位数,符合公用事业行业平稳增长的特征。2023年城镇供水领域投资仍保持正增长,反映出供水设施改造与新建的需求持续释放,农村供水工程的投资未纳入本次统计,整体全行业投资规模仍高于2022年水平的判断具备合理性。投资结构近年来出现明显变化,过去投资集中在新建供水与污水处理厂,现在更多投资流向供水管网改造、老旧设施升级、污水资源化利用项目,投资重心从增量扩张转向存量提质。
二、产业空间布局
2.1 城乡供水格局
2.1.1 覆盖与普及现状
我国水务产业的空间布局呈现明显的城乡二元特征,城镇区域人口密度高,用水需求集中,水务基础设施建设起步早,配套完善,农村区域人口分散,用水需求密度低,建设与运营成本更高,普及进度晚于城镇。从供给能力来看,2023年我国城市和县城用水人口增至7.17亿人,较2022年增加0.03亿人,同期城市和县城供水能力4.08亿立方米/日,较2022年增长6.06%,供水能力的增速高于用水人口增速,城镇供水的保障能力持续提升。2023年,我国城市和县城供水总量达817.85亿立方米,较2022年增长2.15%,和用水人口增长幅度基本匹配。截至2023年底,我国城市和县城供水管道长度146.76万公里,较2022年底增长5.09%,管网覆盖范围持续延伸。
我国城乡二元供水格局长期存在,城镇供水基础设施建设起步早,覆盖水平已经接近饱和,农村供水受地形、人口分散度等因素影响,普及水平近年才快速提升。住建部与水利部分别披露了城镇与农村供水的覆盖数据,统计口径统一为自来水普及覆盖,能够清晰反映当前城乡供水的格局差异,数据均为年末核定数,不存在统计口径偏差。
| 类别 | 普及率 | 统计年份 | 规模化供水覆盖占比 |
|---|---|---|---|
| 城市 | 99.43 | 2023 | - |
| 县城 | 98.27 | 2023 | - |
| 农村 | 94.00 | 2024 | 65.00 |

城镇供水普及率已经接近100%,未来建设重心将从覆盖扩张转向设施升级、水质提升以及供水管网改造,农村供水仍有提升空间,规模化供水工程覆盖比例提升将是未来农村水务建设的核心方向,能够有效降低运营成本、提升供水稳定性,这一方向也符合当前水利部的农村供水建设规划要求。
从区域布局来看,东部沿海地区城乡供水一体化推进速度更快,发达省份农村自来水普及率已经接近98%,中西部山区农村自来水普及率相对较低,提升空间更大,未来中西部地区将是农村水务投资的核心区域。不少地区推进城乡供水一体化改革,将原来分散的农村供水项目纳入城镇供水体系统一运营,有效提升了农村供水的水质稳定性,降低了运营成本,这一模式也逐步向全国推广,成为优化水务产业空间布局的核心方向之一。
2.2 产业演化方向
2.2.1 布局调整逻辑
从产业链角度观察,水务产业(以水的采集、净化、输送、处理及循环利用为核心的市政与工业公用事业)位于中游运营服务环节,上游为水源、管材、水处理设备、药剂等生产制造环节,下游为居民、工业终端用户,产业布局的调整不仅受需求端影响,也受上游产业布局、政策端导向的双重驱动。近年来,政策端持续推进污水资源化利用,要求缺水地区提高再生水利用率,这也推动缺水地区再生水布局加速,不少北方缺水城市已经建成了一批再生水利用项目,用于工业生产、市政绿化等领域,再生水产业的布局逐步向北方缺水地区集中。
与之形成对照的是,南方水网地区的水务产业布局重心更多放在污水处理、黑臭水体治理以及内涝治理领域,南方地区降水丰富,水资源总量充足,但水体污染防治压力更大,因此污水处理能力建设的速度更快,污水处理厂的布局密度高于北方地区。从企业布局来看,头部水务企业基本完成了全国性布局,区域性水务企业主要深耕本地市场,受水务项目特许经营期限长、资产流动性弱的特征影响,行业并购整合速度相对较慢,市场格局整体保持稳定,头部企业的市场份额缓慢提升。
回归产业逻辑,水务产业布局调整的核心逻辑是匹配水资源的空间分布与需求空间分布,我国水资源分布呈现南多北少、东多西少的特征,需求分布呈现东部密集、西部稀疏的特征,因此跨流域调水工程成为优化水资源布局、支撑水务产业发展的核心基础设施,南水北调等重大调水工程的建成,改变了北方地区的供水结构,也推动了北方地区水务产业布局的调整,地下水源开采量下降,地表水源占比提升,运营模式也随之发生变化。
近年随着工业产业向中西部转移,中西部地区工业用水需求逐步提升,工业水处理与供水项目的布局也随之向中西部倾斜,不少头部水务企业在中西部地区布局了一批工业水务项目,服务转移过来的工业企业,这一趋势也在逐步改变我国水务产业的区域布局结构,中西部地区水务市场规模占比逐步提升。双碳目标下,水务行业自身的降碳需求也在推动布局调整,不少地区开始改造老旧管网,降低管网漏损率,减少水资源浪费,管网漏损治理项目的投资占比逐步提升,这也成为存量时代水务产业布局调整的重要方向。未来随着水价机制改革的推进,水务行业的盈利水平会逐步修复,投资吸引力进一步提升,带动产业布局调整速度加快。
三个核心洞察:1、我国水务行业整体平稳增长,农业用水占比持续缓慢下降,结构调整符合节水政策导向;2、城乡二元格局逐步打破,城乡供水一体化推进,农村水务投资空间广阔;3、区域布局差异明显,投资重心从增量扩张转向存量提质,再生水、管网改造等细分领域投资增速加快。
如需获取定制化水务产业布局研究报告,可联系专业研究机构对接细分领域数据与深度研判。



