中国报告大厅网讯,消防行业现状与公共安全体系运行直接相关,近年来我国消防安全管理体系不断完善,火灾防控能力持续提升,同时不同区域、不同场景的风险特征也发生了结构性变化,梳理当前消防安全运行与行业发展特征,能够为相关政策制定与企业布局提供参考。
一、全国消防安全运行现状
1.1 火灾发生基本特征
1.1.1 火灾类型结构分布
不同场景下的火灾发生频次存在明显差异,对应的防控优先级与资源投入也有所区别。2024年全年统计数据显示,全国火灾发生总量保持在可控区间,建构筑物、交通工具、户外三类场景覆盖了全部火灾发生类型,三者的规模差异直接反映了不同场景的风险水平。户外火灾多与农事活动、祭祀用火、极端高温引发的植被自燃相关,季节性特征突出,防控难度较大但整体伤亡损失偏低;建构筑物火灾涵盖住宅、商业建筑、工业厂房等场景,是造成人员伤亡与财产损失的核心领域,也是日常隐患排查的重点;交通工具火灾随着机动车、电动自行车保有量的增长逐步攀升,特别是电动自行车火灾伤亡率较高,近年来受到更多关注。
| 火灾类型 | 起数 |
|---|---|
| 户外火灾 | 41.9 |
| 建构筑物火灾 | 39.1 |
| 交通工具火灾 | 9.7 |

户外火灾占比接近五成,是当前占比最高的火灾类型,主要源于春冬季节人员户外用火活动增加,这类火灾的分散性特征明显,完全管控难度较大。建构筑物火灾占比超四成,这类火灾发生在人员活动集中区域,风险等级更高,对应的建筑消防设施配置、日常隐患排查仍是消防安全管理的核心发力点,资源投入占比也更高。
1.1.2 城乡区域火灾分布
城乡消防安全水平的差异源于基础设施完善程度、人员消防安全意识、隐患排查覆盖范围的多重区别,从连续两个统计周期的数据来看,城乡火灾分布结构保持稳定,农村地区始终是火灾发生的主要区域。近年来我国农村地区消防安全投入持续增加,乡镇消防站点覆盖范围逐步扩大,但由于农村自建房数量多、老旧电气线路改造滞后、传统用火习惯短期内难以改变,整体火灾发生规模仍然高于城市地区。不同统计周期的数据对比能够观察结构稳定性,也能反映风险变化趋势。
| 区域 | 2024全年 | 2025上半年 |
|---|---|---|
| 农村地区 | 53.4 | 35.4 |
| 城市地区 | 35.0 | 19.8 |

农村地区火灾占比在两个统计周期分别为58.8%和64.1%,均明显高于城市地区,部分偏远农村地区消防救援站点覆盖不足,出警响应时间长,同等规模火灾造成的伤亡损失更高,进一步放大了农村地区的消防安全风险。2025年上半年农村火灾占比有所提升,不排除春季户外农事用火增加带来的季节性影响,具体影响程度仍有待全年数据验证。
1.1.3 起火原因占比分析
火灾发生原因的结构分布直接决定了消防安全宣传与隐患排查的核心方向,从统计数据来看,电气故障与各类人为因素是引发火灾的核心原因,占比合计超过八成,结构长期保持稳定。电气故障作为占比最高的起火原因,与城乡家庭电气设备保有量持续上升、老旧线路老化未及时更换直接相关,近年来随着新能源设备进入家庭,比如电动自行车电池入户充电,进一步增加了电气故障引发火灾的风险。人为因素引发的火灾占比超过五成,主要包括生活用火不慎、吸烟遗留火种等,这类火灾完全源于人员行为不当,依赖宣传教育提升防范意识。
| 起火原因 | 占比 |
|---|---|
| 电气故障 | 25.4 |
| 生活用火不慎 | 20.7 |
| 吸烟 | 18.7 |
| 遗留火种 | 18.6 |
| 其他 | 16.6 |
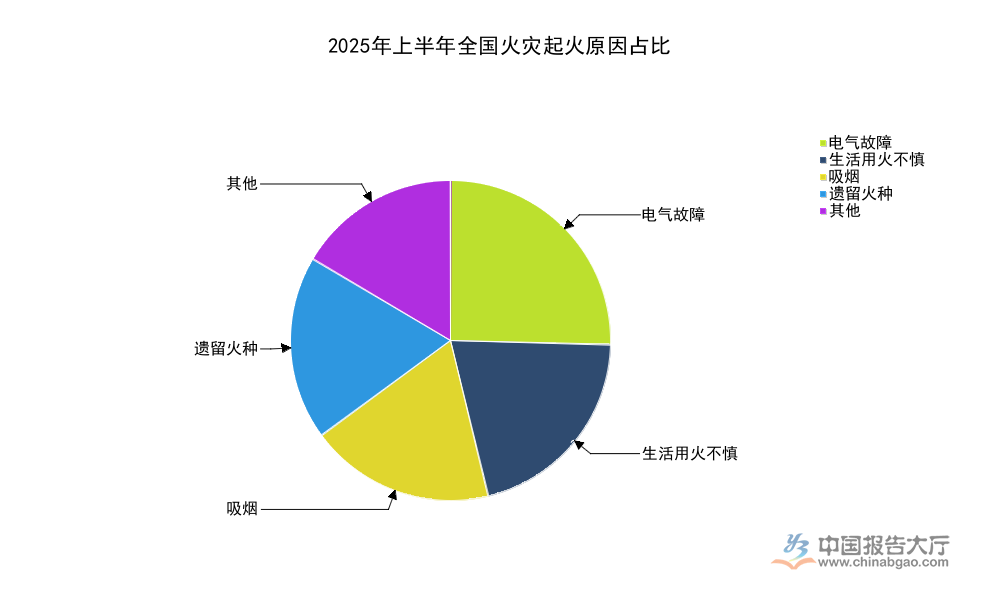
四类主要起火原因占比合计超过83%,其余为放火、生产作业违规等其他原因,占比不足17%,结构符合行业长期观察的特征。电气故障占比位居第一,意味着针对老旧小区、农村自建房的电气线路改造仍是降低火灾发生率的核心抓手,人为因素占比偏高,则说明常态化的消防安全宣传仍需持续推进,覆盖更多基层群体,从源头降低风险发生概率。
1.2 消防救援处置概况
1.2.1 全国救援处置规模
消防救援队伍承担着火灾扑救、各类应急救援、社会救助等多重职能,出动规模直接反映了消防队伍的运行负荷与社会需求强度。2025年上半年的统计数据覆盖了核心业务领域,能够反映当前全国消防救援的整体运行状态。近年来随着应急管理体系的完善,消防救援队伍的响应速度与处置能力持续提升,除传统火灾扑救外,还承担了地震、水域、道路交通等各类应急救援任务,职能范围逐步扩大,出动规模也呈现稳步增长的态势。
| 指标 | 数值 | 单位 |
|---|---|---|
| 总警情处置 | 124.2 | 万起 |
| 火灾扑救 | 55.2 | 万起 |
| 消防人员出动 | 1402.2 | 万人次 |
| 消防车出动 | 253.6 | 万辆次 |
| 营救被困人员 | 9.8 | 万人 |
| 疏散遇险人员 | 4.7 | 万人 |
| 森林火灾扑救 | 187 | 起 |
总警情处置中火灾扑救占比超过44%,仍是消防救援队伍的核心业务,其余超过一半的警情为各类应急救援与社会救助任务,反映出消防队伍职能的多元化拓展。森林防火领域,上半年处于森林火灾高发期,累计完成187起森林火灾扑救,整体处置效率符合防控要求,未发生大面积蔓延的重特大森林火灾,防控成效符合预期。
1.2.2 地方防控成效验证
地方层面的防控数据能够验证全国性消防安全政策的落地成效,河南省作为人口与农业大省,农村区域面积广,火灾防控压力较大,近年来推进基层消防治理改革,赋予基层消防安全行政处罚权,同时持续开展常态化消防安全培训,改革成效已经初步显现。基层消防治理长期存在权责不匹配的问题,基层单位没有消防执法权,发现隐患无法督促整改,导致很多隐患长期存在,赋予基层行政处罚权之后,提升了基层隐患整改的执行力,能够从源头降低风险。常态化消防安全培训覆盖了各类群体,提升了人员的消防安全意识,减少了人为因素引发火灾的概率。
| 指标 | 数值 | 单位 |
|---|---|---|
| 火灾起数同比变化 | -16 | % |
| 火灾亡人数同比变化 | -34 | % |
| 接警处置 | 8.3 | 万起 |
| 营救疏散被困人员 | 1.1 | 万人 |
| 抢救保护财产价值 | 14.1 | 亿元 |
火灾亡人数降幅明显高于火灾起数降幅,说明基层防控能力提升不仅降低了火灾发生概率,也提升了火灾发生后的救援处置效率,减少了人员伤亡。河南省三年累计开展消防安全培训指导186万人次,赋予基层15项行政处罚权,两类措施结合推动了消防安全形势的向好发展,这一改革经验也为其他农业人口占比较高的省份提供了参考,具备一定的推广价值。
二、消防行业市场发展现状
2.1 产业链供给端变化
2.1.1 核心细分产品需求
消防行业核心细分产品包括灭火器、火灾报警器、自动喷淋系统等,对应不同的消防防控环节,产品需求分为新增需求与存量更新需求两类,新增需求来自新建建筑、新投产工业项目的配套,存量更新需求来自原有消防设施的过期更换与升级改造。灭火器属于通用型消防器材,覆盖所有应用场景,近年来家庭与小型经营性场所的灭火器配置率持续提升,市场需求保持稳定增长。火灾报警器是建筑消防的核心感知环节,能够在火灾发生初期发出预警,为人员疏散争取时间,近年来物联网技术渗透,智能火灾报警器的渗透率逐步提升,产品升级带动市场需求增长。自动喷淋系统是高层建筑、大型商业综合体的标配灭火系统,能够在火灾发生初期自动灭火,控制火势蔓延,市场需求与房地产开发规模直接相关,近年来新增需求随房地产开发规模调整有所波动,但存量更新需求逐步增长,对冲了新增需求的下滑。电动自行车保有量达到3亿辆,对应的电动自行车火灾防控产品需求快速上升,包括充电过载保护装置、集中充电场的烟雾报警装置等,成为新的增量点。经营性小场所是重特大火灾的高发领域,2025年上半年发生的重大火灾中,经营性小场所发生1起,造成22人死亡,这类场所的小型消防设施配置需求也在逐步释放,进一步推动核心细分产品的市场增长。
2.1.2 上游原材料约束
消防产品产业链上游主要包括电子元器件、特种钢材、阻燃化工材料等,不同原材料对应不同的细分产品,电子元器件是火灾报警系统的核心原材料,特种钢材是消防装备、消防车的核心结构材料,阻燃材料是防火门、防火涂料等防火产品的核心原材料。上游原材料价格波动直接影响消防制造企业的毛利率,2020年以来全球大宗商品价格波动幅度较大,阻燃材料所用的化工原材料价格也出现了多次周期性波动,对中小消防企业的成本控制能力提出了更高要求。电子元器件领域,智能消防产品对传感器、控制芯片的需求持续上升,近年来国内芯片产能持续扩张,核心元器件的国产化率逐步提升,供应链稳定性明显增强,一定程度上降低了外部供应链波动带来的风险。未来上游原材料价格仍会出现周期性波动,头部消防企业通过与上游核心供应商签订长期采购协议锁定成本,成本控制能力明显优于中小消防企业,头部企业的利润稳定性更强,市场份额逐步向头部集中。中小消防企业多数聚焦区域市场的细分需求,依靠本地化的安装与售后服务获得生存空间,成本压力相对更大。阻燃材料领域,环保政策趋严,市场对低烟无卤环保阻燃材料的需求持续提升,不符合环保标准的中小阻燃材料企业逐步退出市场,上游供给集中度提升,也推动消防产品行业的集中度同步提升。
2.2 下游需求结构演变
2.2.1 存量市场更新需求
所有消防产品都有明确的使用年限,干粉灭火器的药剂有效期一般为5年,到期需要重新充装或更换,火灾报警系统的电子元件使用寿命一般为10到15年,到期需要整体更换,自动喷淋系统的水泵、管道也需要定期检修更换,超过使用年限的消防设施性能下降,无法发挥应有的防控作用。我国大规模的新建房地产开发高潮出现在2000年之后,距今已有20年左右,大量早期建成建筑的消防设施已经陆续进入更新周期,存量更新需求占消防产品总需求的比重逐步上升,目前已经超过新增需求成为市场增长的核心动力。存量更新需求的释放也受政策推动,近年来各地消防部门加大了对人员密集场所、老旧小区的消防隐患排查力度,要求不符合现行消防标准的设施限期整改,进一步推动了存量更新需求的释放。城镇老旧小区改造过程中,多数地区已经把消防设施更新纳入改造范围,新增了消防栓、烟感报警器、灭火器等设施,进一步释放了存量市场的需求。部分农村自建房、小型经营性场所的存量更新需求尚未完全释放,这些场所的业主消防安全意识不足,对消防设施更新的投入意愿较低,仍需要通过政策引导和宣传推动需求逐步释放,未来存量市场的增长空间仍然较大。
2.2.2 新兴领域增量空间
新兴领域的消防需求逐步释放,成为消防行业新的增长点,第一个核心新兴领域是新能源领域,包括新能源光伏电站、储能电站、新能源汽车生产厂房等,这类领域的火灾特征与传统建筑不同,锂电池火灾具有燃烧速度快、有毒烟气多、复燃风险高等特点,对消防产品提出了新的技术要求,专用的锂电池灭火装置、早期预警报警系统需求快速上升,市场增长速度明显快于传统领域。第二个核心新兴领域是电动自行车消防安全领域,我国电动自行车保有量已经达到3亿辆,电动自行车火灾发生率较高,特别是飞线充电、室内充电引发的火灾伤亡损失较大,对应的集中充电场消防预警系统、家用电动自行车烟雾报警器、充电过载保护装置等产品需求持续增长,市场规模逐步扩大。第三个核心新兴领域是智慧消防,智慧消防依托物联网、大数据技术,能够实现火灾隐患的实时监测、早期预警,提升消防安全防控的效率,近年来各地推进智慧城市建设,智慧消防作为智慧城市安全板块的核心内容,政府订单需求快速释放,吸引了大量传统消防企业和互联网科技企业布局。不同新兴领域的技术要求不同,对企业的研发能力提出了更高要求,提前完成技术布局、积累项目经验的企业能够获得先发优势,逐步抢占新兴市场的份额,行业分化进一步加剧。
核心洞察
- 农村地区火灾占比超六成,仍是我国消防安全防控的薄弱环节,基层消防投入与宣传仍有较大提升空间
- 电气故障引发火灾占比超四分之一,老旧电气线路改造仍是降低火灾发生率的核心抓手
- 存量更新与新兴领域成为消防产品市场核心增长动力,头部企业竞争优势逐步凸显
若需获取消防行业细分市场定制调研数据,可联系专业研究机构咨询。



