中国报告大厅网讯,喷塑机作为工业涂装产业链中游的核心设备,主要用于金属及非金属工件的表面静电粉末喷涂处理,分为手动喷塑机、自动喷塑机、成套喷塑生产线三类产品,下游覆盖家电、建材、汽车零部件、钢铁、新能源等多个制造业领域,当前喷塑机行业现状显示,行业受益于环保政策驱动和下游需求释放,保持稳定增长态势。
一、产业发展环境
1.1政策端约束与支持
1.1.1环保政策倒逼存量更新
中国环保政策对VOCs排放的管控持续趋严,传统溶剂型涂料涂装过程中会排放大量VOCs,被列入重点管控范畴,喷塑采用的粉末涂料无溶剂,VOCs排放量仅为传统溶剂型涂装的5%以下,符合环保管控要求,因此大量原本使用传统喷漆设备的下游企业逐步更换为喷塑设备。从下游重点领域来看,钢铁行业的超低排放改造持续推进,截至2025年底,全国钢铁行业超低排放改造产能占比达到80%。钢铁行业的型材、零部件都需要表面涂装处理,改造过程中同步更换环保型喷塑设备已经成为行业标配,仅2024年,钢铁领域下游喷塑设备新增需求就超过12亿元,带动喷塑机行业整体规模增长超过3个百分点。此外,建材领域的门窗、护栏,五金领域的管件、锁具,都逐步完成涂装工艺的替换,喷塑设备的渗透率从2018年的38%提升至2024年的62%,存量替换空间持续释放。环保管控力度的不断升级,还推动中小企业加快淘汰不符合环保要求的老旧设备,进一步释放了存量更新需求,中小型客户的更新需求占比从2020年的28%提升至2024年的41%,成为存量更新市场的重要组成部分。
1.1.2智能制造政策推动自动化升级
中国制造业转型升级过程中,智能制造是核心方向,国家出台多项政策支持工业设备的自动化、智能化改造,对符合条件的智能化设备改造给予税收优惠、财政补贴。喷塑工序原本属于劳动密集型工序,手动喷塑不仅效率低,还存在一定的健康风险,自动化喷塑设备可以实现自动上料、自动识别工件形状、自动喷涂,不仅可以提升喷涂均匀度,提升产品合格率,还可以减少70%以上的人工需求,降低人工成本,因此受到下游客户的欢迎。据中国机床工具工业协会的数据,2024年国内自动化涂装设备产量同比增长12.6%,增速比手动涂装设备高出9.1个百分点,其中自动喷塑机的增速高于自动化涂装设备的平均水平,达到16.8%,智能制造政策的推动作用明显。此外,智能化喷塑设备还可以连接工厂的MES系统(制造执行系统),实现生产数据的实时采集、监控,符合数字化工厂的建设要求,因此成为新建工厂的首选设备,进一步拉动了高端自动喷塑机的需求增长。国内头部喷塑设备企业近年来纷纷加大智能化研发投入,推出带视觉识别、自动参数调节功能的智能喷塑机,产品附加值不断提升,带动行业整体盈利水平提升。
1.2需求端结构性增长
1.2.1下游制造业更新需求释放
喷塑机作为工业生产设备,具备明确的更新周期,根据行业调研,手动喷塑机的平均使用寿命约为6-8年,自动喷塑机的平均使用寿命约为8-10年,成套喷塑生产线的使用寿命约为10-12年。上一轮喷塑机的需求高峰出现在2012-2016年,当时国内建材、五金行业快速扩张,大量新增产能上马,带动喷塑机销量大幅增长,按照更新周期计算,这一批设备从2020年开始逐步进入更新期,到2023-2025年进入更新高峰,更新需求占国内喷塑机总需求的比重从2020年的31%提升至2024年的56%,成为拉动国内市场需求增长的核心动力。从下游领域来看,建材行业是喷塑机最大的下游应用领域,占总需求的比重超过35%,建材行业的存量喷塑设备规模大,更新需求释放最为充分,2024年建材领域喷塑机更新需求占该领域总需求的比重达到62%,远高于新兴领域的18%。此外,家电行业作为第二大下游应用领域,占总需求的比重约为21%,家电行业的产品更新换代快,对喷涂质量要求高,设备更新周期比行业平均水平短2-3年,更新需求的释放速度更快,2024年家电领域喷塑机销量同比增长11.2%,其中更新需求贡献了7.3个百分点的增速。更新需求的稳定性较强,受宏观经济波动的影响较小,为喷塑机行业的稳定增长提供了坚实支撑。
1.2.2新兴领域新增需求拉动
近年来,随着国内新能源产业的快速发展,光伏、风电、储能等新兴领域对喷塑设备的新增需求快速增长,成为喷塑机行业新的增长极。光伏支架需要长期在户外使用,对防腐蚀能力要求很高,喷塑处理后的表面防腐蚀能力可以达到20年以上,远优于传统的喷漆处理,因此几乎所有的光伏支架生产企业都采用喷塑工艺,带动喷塑机需求增长。据中国光伏行业协会的数据,2024年国内光伏新增装机量达到185GW,同比增长31%,对应光伏支架产量同比增长28%,拉动喷塑机新增需求超过5亿元,同比增长42%。储能机柜、户外储能箱同样需要防腐蚀表面处理,喷塑是主流工艺,2024年国内储能装机量同比增长67%,带动储能机柜产量同比增长72%,对应喷塑机需求同比增长61%,增速远高于传统下游领域。除新能源领域外,五金制品、汽车零部件等传统领域也在不断扩张,尤其是汽车零部件领域,新能源汽车的轻量化发展带动铝合金零部件产量增长,铝合金零部件的表面处理大多采用喷塑工艺,因此也带动了喷塑机的新增需求增长,2024年汽车零部件领域喷塑机需求同比增长14.7%,高于行业平均增速。新兴领域的需求增长具备较高的持续性,预计未来五年仍将保持两位数增长,成为行业增长的核心驱动力。
二、市场竞争与贸易态势
2.1国内市场竞争格局
2.1.1产品分层竞争特征
喷塑机行业按照产品形态和技术门槛,可以分为三个层级,分别是手动喷塑机、自动喷塑机、成套喷塑生产线,不同层级的竞争特征差异明显。手动喷塑机技术门槛最低,核心部件就是喷枪、静电发生器,结构简单,生产难度低,国内生产企业超过200家,绝大多数是中小型企业,市场竞争非常充分,竞争焦点主要集中在价格层面,手动喷塑机的平均价格从2018年的1.2万元/台下降至2024年的0.8万元/台,行业毛利率维持在15%-20%之间,利润水平较低,中小微企业的生存压力较大,行业出清趋势明显,近年来每年都有十家左右的小型手动喷塑机生产企业退出市场。自动喷塑机技术门槛中等,需要具备自动控制、精准喷涂的能力,对核心部件的质量要求较高,国内生产企业约为50-60家,其中以中型规模企业为主,部分头部企业也布局该领域,竞争焦点集中在产品稳定性和喷涂精度,行业毛利率维持在25%-30%之间,利润水平中等,头部企业凭借品牌优势份额逐步提升。成套喷塑生产线属于高端产品,需要根据客户的实际需求做定制化的设计、集成,包括前处理设备、喷涂设备、固化设备、回收系统等多个模块,技术门槛和资金门槛都比较高,国内生产企业不足20家,还有部分海外品牌参与竞争,竞争焦点集中在系统集成能力和定制化服务能力,行业毛利率维持在40%以上,利润水平较高,是当前行业内主要的利润来源。
2.1.2本土企业市场份额变化
中国喷塑机行业发展初期,高端设备市场主要被海外品牌占据,海外品牌主要来自德国、日本、意大利等工业发达国家,这些品牌进入中国市场较早,在成套喷塑生产线领域积累了较好的品牌口碑,占据了较大的市场份额。随着本土企业技术研发能力的提升,核心部件逐步实现国产化,本土企业的产品质量不断提升,加上价格和服务优势,本土企业的市场份额逐步提升,不同细分产品领域的份额呈现出不同的特征。近年来本土企业通过引进吸收海外技术,加大研发投入,逐步突破了静电喷枪、高精度控制模块、粉末回收系统等核心技术的瓶颈,产品性能已经接近海外品牌水平,而价格仅为海外品牌的60%-70%,同时本土企业可以提供更快的响应服务和更灵活的定制化方案,因此对海外品牌的替代速度不断加快。
| 产品类型 | 本土企业市场份额 |
|---|---|
| 手动喷塑机 | 92.3 |
| 自动喷塑机 | 78.5 |
| 成套喷塑生产线 | 61.2 |
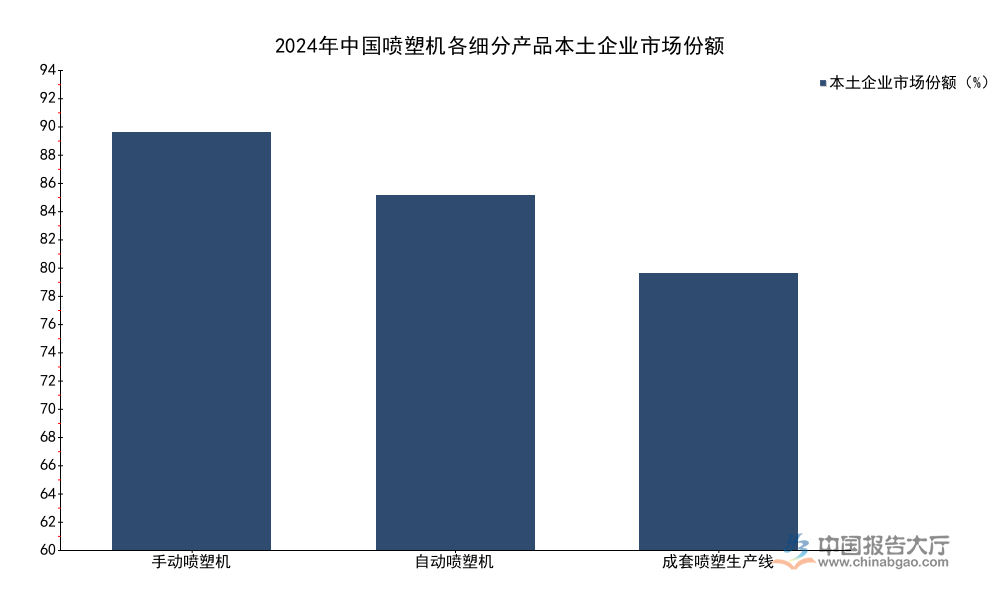
从上述数据可以看出,本土企业已经完全占据低端手动喷塑机市场,在中端自动喷塑机市场也占据绝对主导地位,即使在高端成套喷塑生产线领域,本土企业的份额也已经超过六成,替代趋势明确。未来随着本土企业系统集成能力的进一步提升,高端领域的份额仍有较大的提升空间,整体本土企业市场份额将进一步提升。整体来看,2024年中国喷塑机市场本土企业整体份额已经达到81%,比2018年提升了12个百分点,行业集中度也逐步提升,CR5从2018年的27%提升至2024年的42%,资源逐步向头部企业集中。

2.2进出口贸易特征
2.2.1出口市场整体表现
中国喷塑机行业凭借完整的产业链配套和成本优势,出口规模持续增长,出口目的地覆盖全球大多数国家和地区,其中东南亚、中东、拉美等发展中地区是主要出口目的地,这些地区制造业近年来快速发展,对喷塑机的需求增长较快,同时这些地区本土装备制造业能力不足,对中国产喷塑机的依赖度较高。中国喷塑机的性价比优势明显,手动喷塑机和自动喷塑机的价格仅为欧美品牌的一半左右,在发展中地区市场具备很强的竞争力,因此出口增速远高于国内市场增速,据中国海关总署的数据,2019-2024年,中国喷塑机出口金额年复合增长率达到18.2%,远高于国内市场10.5%的年复合增长率。2024年,中国喷塑机出口金额超过12亿美元,出口占行业总营收的比重达到28%,比2019年提升了9个百分点,出口已经成为拉动行业增长的重要动力。近年来,部分头部本土企业已经开始布局海外市场,通过参加海外展会、建立海外服务网点等方式拓展市场,品牌影响力逐步提升,不仅在发展中地区市场份额不断提升,部分中端产品也开始进入欧美发达地区市场,出口结构逐步优化,自动喷塑机和成套生产线的出口占比从2019年的32%提升至2024年的51%,出口产品结构不断升级,出口盈利水平也随之提升。

2.2.2进口产品结构特征
中国喷塑机进口规模较小,进口占总需求的比重仅为5%左右,进口产品主要集中在高端领域,绝大多数是超高端的成套喷塑生产线,或者是高端喷塑设备的核心零部件。进口品牌主要来自德国、日本、意大利,这些品牌的产品在稳定性、喷涂精度、使用寿命等方面具备一定优势,主要供应给对喷涂质量要求极高的高端汽车零部件、高端家电等领域的头部企业,这些客户对价格的敏感度较低,更看重产品的稳定性和品牌,因此仍选择进口品牌产品。近年来,随着本土企业产品质量的提升,进口规模呈现逐年下降的趋势,进口金额从2018年的2.1亿美元下降至2024年的1.3亿美元,年均下降约8%,进口占总需求的比重从2018年的11%下降至2024年的5%,替代效应明显。进口产品中,核心零部件的占比逐步提升,成套设备的占比逐步下降,2024年进口核心零部件占进口总金额的比重达到62%,比2018年提升了27个百分点,说明本土企业已经实现了绝大多数成套设备的国产化,仅少数高精度核心零部件仍依赖进口,未来随着核心零部件国产化的推进,进口规模仍将进一步下降。从进口来源地来看,德国占进口总金额的比重达到41%,日本占28%,意大利占16%,其他地区合计占15%,进口来源地高度集中,高端核心零部件的国产化仍有较长的路要走。

如需获取喷塑机行业细分市场调研数据,可联系专业产业研究机构获取定制化报告。核心洞察如下:
- 环保政策与更新周期共振,喷塑机行业保持稳定增长,新能源新兴领域贡献核心增量
- 本土企业从低端到高端替代海外品牌,整体市场份额突破80%,行业集中度逐步提升
- 出口产品结构持续升级,出口占比接近三成,成为行业增长重要支撑


