中国报告大厅网讯,2025年,粮油行业迎来深度变革期,市场洗牌节奏加快,行业格局呈现明显的两极分化态势。这一年,10 家重点粮油上市企业上半年营收总和达 1395.70 亿元,净利润总和 27.44 亿元,龙头企业持续领跑,部分企业实现业绩爆发式增长,也有企业陷入经营困境。健康消费趋势的崛起与相关政策的扶持,共同推动粮油行业从传统价格竞争向价值竞争转型,技术创新、渠道变革与产业链升级成为行业发展的核心驱动力。
一、粮油行业变革背景:数据折射市场格局分化
2025年粮油行业的变革在财务数据中得到直观体现。在 10 家重点上市企业中,金龙鱼以 1156.82 亿元的营收稳居行业首位,营收同比增长 5.67%,净利润 17.56 亿元,同比增幅达 60.07%,毛利率提升 1.63 个百分点至 6.53%,彰显了龙头企业的稳固市场地位。道道全成为行业黑马,净利润同比暴增 563.15%,达到 1.81 亿元,营收 27.92 亿元,同比增长 1.16%,毛利率提升 2.32 个百分点至 11.65%。十月稻田表现亮眼,营收 30.64 亿元,同比增长 16.90%,净利润 2.94 亿元,同比增幅 97.70%,毛利率更是增长 4.84 个百分点至 21.78%。
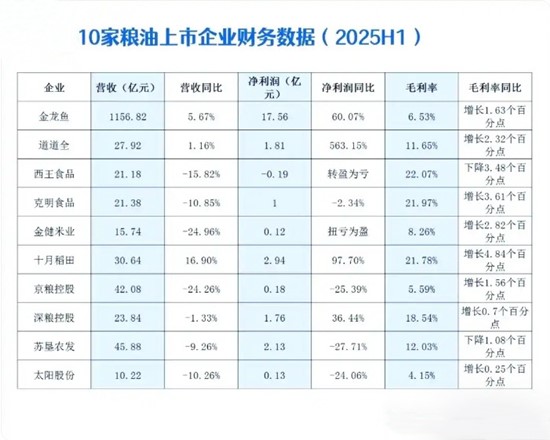
与之形成对比的是,部分企业面临业绩压力。西王食品营收 21.18 亿元,同比下降 15.82%,净利润转盈为亏,亏损 0.19 亿元,毛利率下降 3.48 个百分点至 22.07%。京粮控股和金健米业营收分别同比下降 24.26% 和 24.96%,苏垦农发、克明食品、太阳股份营收也分别出现 9.26%、10.85%、10.26% 的同比下滑。净利润方面,京粮控股、苏垦农发、太阳股份分别同比下降 25.39%、27.71%、24.06%,克明食品净利润同比微降 2.34%。值得关注的是,金健米业实现扭亏为盈,净利润 0.12 亿元,深粮控股净利润 1.76 亿元,同比增长 36.44%,多数企业毛利率呈现不同程度的增长态势。
健康需求升级与政策调整是推动行业分化的关键因素。消费者对健康粮油产品的需求日益强烈,政策层面支持大豆等油料扩种,并对加拿大菜籽油加征 100% 关税,为国产粮油企业创造了发展机遇。同时,原材料价格波动、激烈的市场竞争与价格战,也让粮油企业面临不小的经营压力,行业 “强者恒强” 的趋势愈发明显。
二、粮油行业竞争态势:领军企业领跑与多维挑战并存
在 2025 年的粮油市场竞争中,领军企业凭借规模优势、产品创新与渠道布局占据先机。金龙鱼不仅在营收和净利润上遥遥领先,更积极布局大健康领域,推出 “丰益堂” 品牌及甘油二酯油,实现从传统粮油产品向大健康食品的战略转型。十月稻田通过优化渠道布局,进驻山姆、胖东来等高势能渠道,并拓展即时零售业务,成为销售增长的重要支撑。区域性企业则聚焦细分赛道,在特定品类中构建竞争优势,共同构成了多元化的竞争格局。
粮油企业面临的挑战具有多维性。市场竞争的白热化导致价格战频发,而原材料价格的不稳定进一步压缩了利润空间。消费需求的分化也对企业提出了更高要求,不同细分人群对健康、便捷、高性价比粮油产品的需求各有侧重,需要企业精准把握市场动态。此外,全球气候变局、地缘政治影响等外部因素,也给粮油行业的供应链稳定带来不确定性,考验着企业的风险应对能力。
从行业整体来看,集中度持续提升是显著趋势。重点企业通过全产业链布局构建竞争壁垒,整合种植、加工、物流、零售等环节,有效降低运营成本。2025 年中国粮食行业市场规模达8.2万亿元,其中口粮消费占比降至 42%,饲料用粮占比升至 58%,工业用粮占比稳定在15%,消费结构的变化也引导着粮油企业的战略调整。
三、粮油行业发展机遇:健康、政策与渠道的三重赋能
健康化趋势为粮油行业注入强大发展动力。随着消费者健康意识的提升,有机、功能性粮油产品需求持续增加。有机杂粮市场规模从2020年的180亿元增至2025年的560亿元,年复合增长率达 25%。克明食品推出以河套平原有机小麦为原料的软弹有机面,倡导0盐0钠的健康饮食理念;金龙鱼推出 “营养定制服务”,根据用户体检数据提供个性化粮油组合,复购率较传统产品提升 40%,这些创新实践都获得了市场认可。
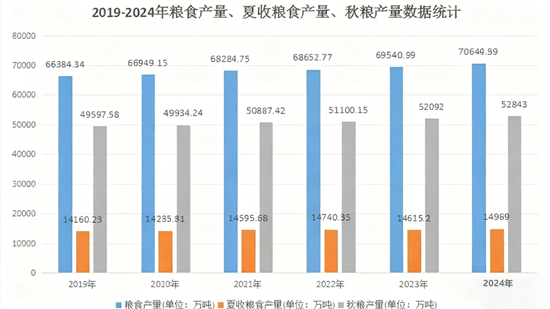
政策扶持为粮油行业发展提供有力保障。政府支持大豆等油料扩种,提升了国产粮油的原料供应能力;对加拿大菜籽油加征关税的政策,为国产菜油抢占市场份额、提升品牌影响力创造了有利条件。国家启动早稻和小麦最低收购价执行预案,各地有序推进政府储备粮轮换与新粮收储入库,既守住了农民 “种粮卖得出” 的底线,也稳定了粮油市场的供需格局。2025 年全国粮食总产量突破7.09亿吨,产业链整合率提升至65%,为粮油行业高质量发展奠定了坚实基础。
销售渠道的变革开辟了粮油行业新的增长空间。电商与即时零售渠道快速发展,成为粮油产品销售的重要增长点。与此同时,全产业链整合成为行业趋势,龙头企业通过 “土地流转 + 订单农业” 构建规模化种植基地,采用卫星遥感监测、AI 算法精准灌溉等技术提升单产;加工环节向功能性食品、生物材料等高附加值领域延伸,流通领域冷链物流覆盖率提升至 58%,区块链技术的应用实现了粮油产品全流程溯源,损耗率大幅降低。
四、粮油市场运行现状与后市展望:供需格局与价格趋势
2025 年三季度,全球粮油市场供需总体宽松,国际粮价整体震荡下行。联合国粮农组织预计年度全球谷物产量 29.61 亿吨,同比增加 3.5%;消费量 29.22 亿吨,同比增加 1.6%;期末库存 8.99 亿吨,同比增加 3.7%,均创历史新高。9 月末,芝加哥期货市场小麦、玉米、大豆价格较年初分别下降 5.99%、8.50%、0.27%,泰国、越南、巴基斯坦大米价格较年初分别下降 29.06%、25.88%、20.83%,国际市场的宽松格局为国内粮油市场提供了稳定的外部环境。
国内粮油市场运行总体平稳,但价格呈现分化态势。粮食方面,早稻增产、夏粮稳产、秋粮丰收预期强烈,市场供应充足,导致小麦、稻谷价格稳中偏弱。9 月末,主产区小麦收购均价 2415 元 / 吨,早籼稻、中晚籼稻收购均价分别为 2588 元 / 吨、2602 元 / 吨;玉米价格先涨后跌,9 月末收购均价 2228 元 / 吨,同比上涨 5.04%。油脂油料方面,国际食用植物油价格走高带动国内价格回升,9 月末菜籽油、大豆油、花生油价格分别为 10528 元 / 吨、8361 元 / 吨、14670 元 / 吨,较年初分别上涨 11.87%、2.70%、1.17%。
省内市场方面,广东早稻产量达 533.2 万吨,同比增长 1.0%,创 2006 年以来新高,粮食供应充足。主要原粮价格偏弱运行,早稻收购均价 7 月上市时为 3000 元 / 吨,9 月末小幅下跌 20 元 / 吨;小麦进厂价稳定在 2780 元 / 吨左右,玉米进厂价 2440 元 / 吨,较年初上涨 8.93%。成品粮油零售价格保持稳定,9 月末早籼米 5.66 元 / 公斤,小麦粉 7.22 元 / 公斤,花生油 24.02 元 / 升,大豆油 11.55 元 / 升。
展望后市,国际粮食价格仍将低位震荡,全球谷物供需宽松的基本面未变,但美国大豆采购窗口期的不确定性可能引发阶段性波动。国内粮食价格受秋粮集中上市影响,阶段性下行压力较大,中晚稻托市收购范围可能扩大,小麦、玉米价格仍将承压。省内晚稻收购将于 11 月上旬全面展开,预计呈现优质优价、分品种分化特点,四季度进入粮油消费传统旺季,市场供应充足,成品粮油价格有望保持稳定。
总结
中国报告大厅《2025-2030年中国粮油市场专题研究及市场前景预测评估报告》指出,2025 年,粮油行业在数据层面呈现出规模稳步增长与格局深度分化的双重特征,10 家重点上市企业营收总和超 1395 亿元,净利润达 27.44 亿元,龙头企业与创新型企业领跑市场。健康消费趋势、政策扶持与渠道变革成为行业转型的核心驱动力,推动粮油行业从价格竞争向价值竞争跨越,全产业链整合、技术创新与产品升级成为企业突围的关键。尽管行业面临原材料价格波动、市场竞争激烈、国际市场波动等多重挑战,但随着生物技术、数字技术与能源技术的深度融合,以及全球供应链网络的逐步完善,粮油行业将迈向高质量发展新阶段。未来,能够紧跟健康趋势、精准把握政策机遇、持续创新并快速适应市场变化的企业,将在行业整合中占据主动,为保障国家粮食安全与满足人民美好生活需求提供坚实支撑。


