中国报告大厅网讯,集成电路作为信息产业的基础与核心,被誉为 “现代工业的粮食”,在电子设备、通讯、军事等领域应用广泛,对经济建设、社会发展和国家安全具有重要战略意义。受益于消费电子、PC 市场蓬勃发展及国产替代推进,国内集成电路市场规模持续扩张,虽 2022 年有所回落,但伴随疫后经济复苏,产量、需求量逐步回升,行业整体呈现 “产业链协同升级、国产化加速突破、新兴需求驱动增长” 的发展态势。
一、集成电路行业市场规模与供需格局:短期调整后迎复苏增长
中国报告大厅《2025-2030年中国集成电路行业市场深度研究与战略咨询分析报告》指出,2022 年中国集成电路市场规模约为 2.56 万亿元,同比下降 10.34%,主要受疫情等外部因素影响。从产量来看,国内集成电路行业总生产量从 2011 年的 719.52 亿块上升到 2021 年的 3594.3 亿块,年均复合增长率约为 17.45%,2022 年受疫情冲击产量下滑至 3241.9 亿块,同比下降 9.8%。需求量方面,2022 年集成电路需求量减少至 5892.3 亿块,同比下降 1.88%。随着疫后复工复产及经济整体复苏,集成电路产量及需求量有望恢复增长态势,2024 年中国集成电路产量已达 4514.2 亿块,较上年增长 28.4%,预计 2025 年将达到 5417 亿块。
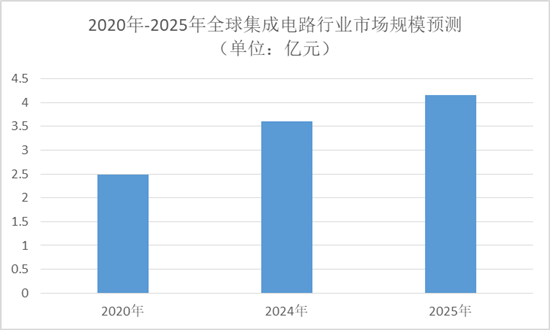
全球集成电路市场规模同样保持增长态势,从 2020 年的 2.49 万亿元飙升至 2024 年的 3.61 万亿元,复合年增长率达到 9.7%,预计 2025 年将达到 4.16 万亿元。中国作为全球重要的集成电路消费市场,规模从 2020 年的 0.88 万亿元增至 2024 年的 1.45 万亿元,期间复合年增长率达到 13.3%,高于全球平均水平,预计 2025 年将进一步增至 1.69 万亿元,在政策支持与市场需求双轮驱动下持续高速增长。
半导体材料作为集成电路的基础材料,市场规模稳步扩大。2016-2022 年中国半导体材料市场规模从 67.99 亿美元上升至 129.78 亿美元,复合年增长率为 11.38%。2020-2024 年中国半导体关键材料市场规模从 755.8 亿元增长至 1437.8 亿元,年均复合增长率达 17.44%,预计 2025 年将达到 1740.8 亿元。其中,半导体硅片 2023 年市场规模降至约 123.3 亿元,2024 年回升至 131 亿元,预计 2025 年达 144 亿元;光刻胶市场 2024 年规模约为 80.5 亿元,同比增长 25.39%,预计 2025 年可达 97.8 亿元。
二、集成电路行业进出口格局:需求大国下的国产化替代紧迫性
我国是半导体芯片需求大国,但所需芯片高度依赖进口。2022 年我国进口集成电路 5384 亿块,2015 年以来累计进口数量总额达到 36233 亿块。出口方面,2022 年累计出口集成电路 2733.6 亿块,较 2021 年减少 373.4 亿块,进出口逆差显著,凸显国内集成电路产业自主化的紧迫性。
在集成电路设计服务领域,2024 年中国大陆集成电路设计服务市场规模约为 89 亿元,同比增长 21.92%,随着 5G、自动驾驶、数据中心、物联网等下游市场需求涌现及产业政策支持,设计服务市场的增长为集成电路国产化替代提供了重要支撑。
三、集成电路产业链全景:多环节协同升级与重点领域突破
集成电路产业链由上游支撑环节(半导体 IP、EDA 工具、材料、设备)、中游制造环节(设计、制造、封测)和下游应用环节(通信、汽车电子、AI 等)协同构成,各环节紧密关联、相互驱动。

(一)上游:核心技术逐步突破,国产化率稳步提升
上游环节中,半导体 IP 和 EDA 工具长期被国际巨头垄断,但国内企业加速追赶。2024 年中国半导体 IP 市场规模约为 171.3 亿元,年均复合增长率达 20.15%,预计 2025 年将增至 198.8 亿元,本土企业在 AI-IP、射频 IP 等细分领域逐步实现突破。EDA 市场方面,2024 年中国 EDA 市场规模达到 135.9 亿元,近五年年均复合增长率达 6.55%,预计 2025 年将达到 149.5 亿元,本土企业在模拟电路设计、版图验证等细分工具领域取得突破,市场份额逐步提升。
半导体材料领域,国内企业在硅片、光刻胶、电子特气等重点领域实现布局或量产,部分高端产品已打入全球龙头供应链。半导体设备作为芯片制造的 “母机”,市场规模持续扩张,2023 年中国半导体设备市场规模约为 2190.24 亿元,占全球市场份额的 35%,预计 2025 年将达 2415.3 亿元,刻蚀设备、薄膜沉积设备等本土优势设备份额进一步提升。
(二)中游:设计业主导,制造追赶,封测领先
中国集成电路产业形成 “设计业主导、制造业追赶、封测业支撑” 的格局,2024 年设计、制造、封测环节占比分别为 44.6%、31.6%、23.9%。设计业受益于 5G、AI 等新兴应用需求,占比持续提升,成为产业创新核心,国内企业在 5G 通信芯片、AI 芯片等赛道设计能力接近国际先进水平。
制造业在重点企业带动下,向先进制程持续追赶,在 14nm 及以下制程技术上不断取得进展,逐步缩小与国际顶尖代工厂差距。封测业凭借技术积累与产能优势,全球竞争力显著,长电科技、通富微电等企业跻身全球封测企业前列,在先进封装技术如 Chiplet 应用上表现突出,为芯片小型化、高性能化提供支撑。
(三)下游:新兴需求驱动,应用场景持续拓展
下游应用环节的多元化需求为集成电路行业增长注入强劲动力。2024 年中国电子信息制造业中,计算机、通信和其他电子设备制造业营业收入达 16.19 万亿元,较上年增长 7.19%,带动集成电路需求持续旺盛。消费电子市场 2024 年规模约为 1.98 万亿元,近五年年均复合增长率为 2.65%,折叠屏手机、VR 一体机等创新产品带动高端芯片需求,预计 2025 年市场规模将达 2.02 万亿元。
汽车电子成为集成电路行业增长新引擎,2024 年中国汽车电子市场规模约为 1.22 万亿元,较上年增长 10.95%,新能源汽车销量快速增长及传统燃油汽车智能化升级,推动电池管理系统、电控系统、ADAS 等相关集成电路需求激增,预计 2025 年市场规模将达 1.28 万亿元。此外,5G 通信、人工智能、物联网、航空航天等领域的发展,也持续催生集成电路新需求,推动产业链从设计到制造全流程扩张。
四、集成电路分析行业发展:技术支撑与市场竞争新态势
集成电路分析服务作为 IC 领域获取新技术、设计思路、发现设计缺陷的重要技术手段,对缩短研发周期、降低研发成本风险具有重要意义。随着 IC 产品集成度提升,IC 分析工程量陡增,专用于 IC 分析的 EDA 软件成为细分领域核心竞争力。
集成电路分析产业链上游为检测设备、化学试剂及其他耗材制造商;中游为集成电路分析厂商,包括有实验室的 IC 分析企业、无实验室的 IC 分析企业及第三方技术检测实验室;下游为芯片设计、晶圆制造、芯片封装、终端设备制造等检测报告使用者。目前,IC 分析行业市场参与者主要包括大型 IC 设计企业自行设立的分析部门、专业化 IC 分析企业及具备部分分析能力的技术检测企业,市场集中度维持在较低水平,国内相关市场及技术发展起步较晚,近二十年经历了快速产业化落地过程。
重点企业方面,胜科纳米作为行业内知名的半导体第三方检测分析实验室,2024 年营收 4.15 亿元,同比增长 5.33%,为半导体全产业链客户提供样品失效分析、材料分析、可靠性分析等专业检测服务。
五、集成电路行业竞争格局与区域分布:企业集聚与国产化突破并进
中国集成电路产业形成 “设计领域创新活跃、制造环节加速追赶、设备材料逐步突破” 的竞争格局。2024 年中国半导体企业综合竞争力百强名单中,设计领域企业达 49 家,设备企业 14 家,材料企业 11 家,反映设计环节创新活力强劲,同时设备、材料作为产业基石受重视程度提升。
区域分布上,长三角(上海、南京、无锡)、珠三角(深圳、珠海)、京津冀(北京、天津)成为产业核心集聚区。长三角凭借完善的产业链配套、丰富的科研资源及政策支持,成为企业最密集区域;珠三角依托消费电子产业生态,在芯片设计、封装测试领域企业众多;京津冀凭借高校科研力量,在高端芯片设计、设备研发上重点发力。此外,武汉、成都、合肥等城市通过政策招商吸引企业布局,产业分布逐步向全国拓展,形成多极发展格局。
企业数量方面,近年受新兴领域需求激增及政策扶持影响,集成电路相关企业注册量快速增长,2024 年达 13.54 万家,截至 2025 年 5 月,企业总量达 94.13 万家,涵盖设计、制造、设备、材料全产业链。
六、集成电路行业发展挑战与机遇:国产化道路上的破局与前行
(一)面临挑战
集成电路行业面临多重挑战:一是受国际形势影响,在高端设备(如 EUV 光刻机)、关键材料和核心技术上依赖进口,面临技术封锁,限制向更高制程迈进;二是产业为技术和人才密集型,高校培养的专业人才数量有限,且研发周期长、投入大、风险高导致人才吸引力不足,人才短缺制约研发创新;三是芯片设计、制造、封装测试等环节需巨额资金,如先进晶圆厂建设需数百亿元,企业资金压力大,政府扶持政策难以满足全部需求。
(二)发展机遇
同时,行业也迎来诸多发展机遇:一是国家出台相关产业发展推进纲要等政策,加大资金和政策支持,各地政府积极吸引企业落户,提供良好政策环境;二是 5G 通信、人工智能、物联网、新能源汽车等新兴技术推动集成电路需求增长,国内庞大市场为产业提供广阔发展空间;三是国内企业在 5G 通信芯片、AI 芯片等设计领域达到国际先进水平,制造环节不断缩小与国际差距,科研机构和高校提供有力技术支持。
总结
2025 年集成电路行业正处于 “短期复苏回升、长期升级突破” 的关键阶段,市场规模持续扩大,全球及中国市场均保持高于同期经济增速的增长态势。产业链各环节中,上游半导体材料、设备国产化率稳步提升,中游设计业引领创新、制造业加速追赶、封测业保持全球竞争力,下游汽车电子、AI、5G 等新兴需求成为核心驱动力。尽管行业面临技术封锁、人才短缺、资金压力等挑战,但在政策支持、市场需求拉动及企业技术创新推动下,集成电路国产化替代进程持续加速,产业链协同升级成效显著。未来,随着先进制程技术突破、新兴应用场景拓展及产业生态完善,集成电路行业将迎来更高质量的发展,为我国信息产业自主可控和经济高质量发展提供坚实支撑。


