中国报告大厅网讯,2025年全球水晶市场正迎来规模与结构的双重升级,水晶的应用已从传统装饰延伸至电子、医疗、光伏等多元领域,天然、人造、特种三大品类呈现差异化增长态势,区域消费与技术创新共同推动市场向高附加值方向演进。以下是2025年水晶市场规模分析。
一、水晶细分品类规模:天然、人造与特种水晶的结构分化
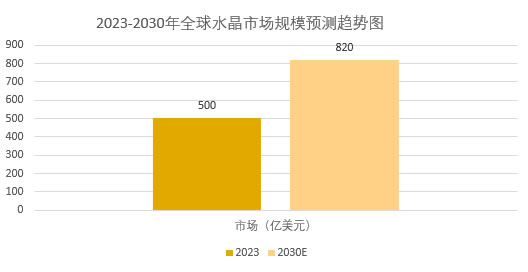
受到珠宝首饰、家居装饰、能量疗愈以及工业应用等多个领域的推动,2023年全球水晶市场规模已突破500亿美元,年复合增长率稳定在6.8%。《2025-2030年中国水晶行业市场分析及发展前景预测报告》预测,到2030年,水晶市场规模有望突破820亿美元。
天然水晶:收藏与消费双驱动的规模扩张
天然水晶凭借稀缺性与文化属性保持稳健增长,2025年市场规模预计达到380亿元人民币,占中国水晶行业的42%。高端白水晶、紫水晶等品种价格年涨幅维持在8%-12%,一线城市30-45岁女性群体贡献了60%的高端消费,客单价超5000元;而电商平台百元以下低端产品占销量70%,下沉市场渠道增速达 35%。受环保政策限制,2024年国内天然水晶开采量同比下降15%,推动原料成本上涨20%,进一步加剧了价格分层。
人造水晶:技术降本带动的渗透率提升
人造水晶依托成本优势实现快速扩张,2025年中国市场规模预计达到150亿元人民币,年复合增长率保持在 8%左右。高温高压合成法等技术的普及,使人造水晶纯度接近天然水晶,成本降低约15%,推动其在消费电子领域的应用占比达35%。小米、华为等品牌智能穿戴设备的水晶组件采购量2024年同比增长75%,带动相关企业营收增长31%,预计2030年人造水晶市场规模将突破220亿元。
特种水晶:高端应用催生的高增长引擎
特种水晶成为增长最快的细分领域,2025年市场规模约200亿元人民币,占比22%,年复合增长率达28%。激光晶体、声学晶体等功能性材料在高端制造中需求旺盛,中电科26所等企业的激光晶体2024年出口额同比增长 47%,CT探测器用钨酸镉晶体市场规模2024年达18亿元。量子通信对BBO晶体的需求推动实验室级产品价格达3 万元/克,成为特种水晶高附加值的典型代表。
二、水晶下游应用领域:从装饰到工业的需求升级
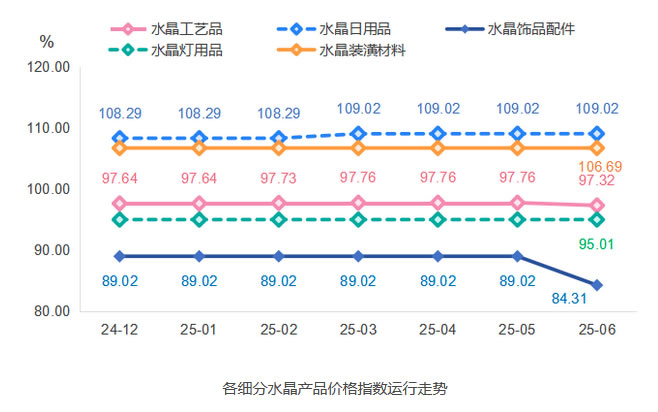
水晶市场在文化、商业和科技的多重驱动下,仍具备巨大的发展潜力,但行业需在增长与可持续性之间找到平衡。从细分来看,水晶产品包含水晶饰品配件、水晶灯用品、水晶装潢材料、水晶工艺品及水晶日用品五个大类细分水晶产品,各细分指数走势如下图所示:
电子与半导体:5G 时代的刚需支撑
电子行业是水晶最大应用场景,2025年全球水晶谐振器需求因5G技术普及持续攀升,预计到2030年该领域市场占比将达到整个水晶市场的 45% 以上。中国作为全球最大的电子产品制造基地,智能手机和物联网设备产量占全球总量的 60% 以上,对水晶谐振器的需求尤为旺盛,直接推动 2025 年亚太地区水晶市场规模达到 90 亿美元,占全球总量的 73%。
医疗设备:高精度需求的快速增长
医疗领域成为水晶应用的新兴增长点,2025 年医疗用水晶传感器市场规模约为 30 亿美元,预计到 2030 年将增长至 60 亿美元,年复合增长率达到 12%。高精度水晶传感器被广泛用于生物医学成像和诊断设备,其增长速度远超传统应用领域,北美地区因医疗设备需求旺盛,水晶市场年复合增长率达到 9%。
装饰与文创:消费升级下的需求释放
装饰类水晶受消费升级驱动保持稳定增长,2025 年中国水晶饰品市场贡献份额约 55%,家居装饰和礼品类水晶产品以年均 12% 的速度增长。受玄学热潮推动,水晶手链 / 手串等产品 2024 年销售额同比暴涨 319.84%,线上销售渠道占比已超过 60%,节假日期间销售额激增 40%,凸显消费场景的多元化。
三、水晶区域市场格局:亚太主导与全球协同发展
亚太地区:制造与消费的双重核心
亚太地区已成为全球水晶市场的增长引擎,2025 年市场规模将达到 90 亿美元,占全球总量的 73%,预计到 2030 年这一比例将提升至 78%。中国作为全球最大的单一市场,2025 年占全球水晶市场的 30% 以上,长三角与珠三角产业集群贡献全国 62% 的高端光学晶体产量,苏州工业园区 2024 年水晶相关企业注册量同比增长 31%。
北美与欧洲:高端需求的稳定市场
北美地区受益于医疗设备和高端电子产品需求,水晶市场以9%的年复合增长率增长,2025年市场规模预计从 55 亿美元向更高量级迈进。欧洲市场虽增速相对较慢,但高端产品需求旺盛,在科研和高端工业领域对高质量水晶产品的需求持续稳定,增长率维持在 5%-7% 的水平,2025年市场规模预计从50亿美元稳步提升。
全球贸易与区域协同
水晶国际贸易量随新兴市场崛起不断增加,2025年全球水晶进出口总额将突破100亿美元,珠宝和装饰水晶领域是主要贸易品类。中国、日本及韩国的合计水晶产量已占据全球总量的63%,巴西、马达加斯加等原料产地与亚太制造基地形成供应链协同,2024年中国进口水晶原料贸易额已达30亿元,同比增长18%。
2025年全球水晶市场开启了高质量增长周期,天然、人造、特种水晶的结构分化与电子、医疗、装饰等应用领域的需求升级形成共振。亚太地区凭借制造与消费双重优势主导市场,北美、欧洲则夯实高端需求基本盘,技术创新与消费升级成为贯穿产业链的核心驱动力。


