中国报告大厅网讯,全球3d打印产业正迎来规模化扩张期,3d打印机作为核心硬件设备,其市场规模在技术突破与需求释放的双重推动下持续攀升。这一增长态势不仅体现在数字层面,更源于技术创新、政策支持与多行业应用的深度融合。以下是2025年3d打印机市场规模分析。
一、全球与中国3d打印机市场规模:区域分化与增长动力解析
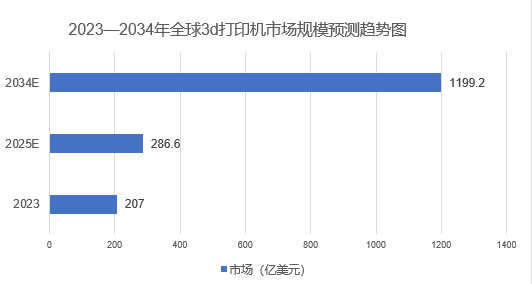
全球3d打印机市场呈现显著的区域分化特征,不同地区依托政策、产业基础形成差异化增长格局,核心驱动因素也各有侧重。2023年全球3d打印机市场规模为207亿美元,2025年已增长至286.6亿美元,《2025-2030年中国3d打印机市场专题研究及市场前景预测评估报告》预计到2034年将达到1199.2亿美元左右。
全球市场的量级扩张与结构变化
全球3d打印机市场已从原型制造向规模化生产转型,2025年市场规模达到286.6亿美元,较2023年增长38.4%。从产品结构看,工业级 3D 打印机占据市场主导地位,2025 年占比首次超过消费级,达到 57.3%,其中金属3d打印机因在高端制造中应用广泛增长迅猛,2019-2024 年复合年增长率达 27.23%,远高于行业平均水平。
中国市场的政策红利与出口优势
中国3D打印机市场受益于政策扶持及产业链完善,2025年规模预计突破600亿元人民币,较2015年实现30 倍增长。政策层面,“中国制造 2025”及“十四五” 规划持续提供资金与税收支持,2022年相关企业获得政府补贴总额超过50亿元,较2021年增长25%。出口方面,2024年前三季度中国3D打印机出口金额已达63.3亿元,超过 2023年全年总额,创想三维和拓竹科技在低端入门级(<2500 美元)类别全球市场份额合计达 73%。
亚太地区的增量贡献与增长预期
亚太地区是全球3D打印机市场增长最为迅猛的区域,预计 2025-2030 年复合年增长率将达 28.6%,其中中国贡献了该地区76%的增量需求。这一增长不仅来自工业应用的深化,桌面级打印机的快速普及也成为重要推力,2024年低端入门级桌面3D打印机出货量同比增长65%。
二、3D打印机技术迭代:多路径创新与智能化升级加速
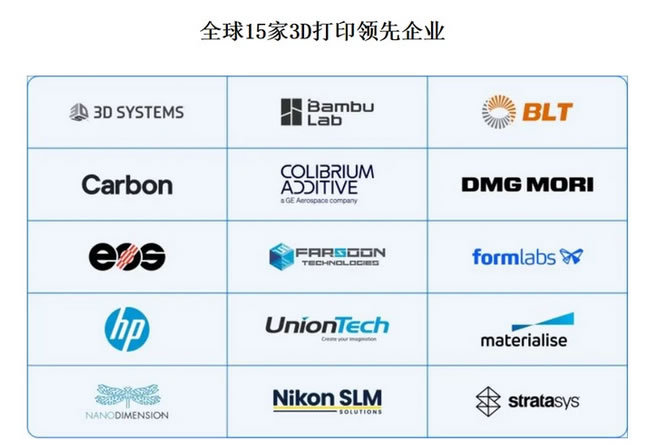
技术创新是3d打印机市场扩张的核心引擎,从材料研发到工艺优化,再到智能化融合,多维度突破持续提升设备性能与应用价值。全球范围内已有15家领先企业脱颖而出,它们在3D打印行业的各个领域发挥着引领作用。其中,我国有4家企业——拓竹科技、铂力特、华曙高科和联泰科技,成功入选这份榜单,这充分展示了我国在3D打印造领域的实力和影响力。
核心打印技术的市场分化与突破
不同技术路线的3d打印机呈现差异化发展态势,熔融沉积成型(FDM)仍占据主导地位,71% 的企业使用该技术生产耐用零件。而激光粉末床熔融技术在高精度领域表现突出,2025 年全球市场占有率预计达到 46.8%,主要应用于航空航天、医疗器械等领域。同时,大尺寸增材制造成为重要方向,3 米级航天器舱段打印技术已完成工程验证,解决了大型构件一体化成型难题。
材料创新驱动设备应用边界拓展
可打印材料的丰富化极大提升了3d打印机的应用场景,2024 年全球新增可打印材料达 217 种,其中金属基复合材料占比 31%,陶瓷材料占比 18%,高分子复合材料占比 41%。德国开发的铝合金材料抗拉强度达到 520MPa,较传统铝合金提升约 60%,已应用于飞机舱门铰链部件;新型光固化陶瓷基复合材料年增长率更是高达 145%,推动 3D 打印机向高端制造领域渗透。
AI 与数字化技术的深度融合应用
智能化成为3d打印机机技术升级的重要方向,基于人工智能的工艺参数优化系统可自动调整200余个参数,使打印成品率从传统方法的 75% 提升至 92%。工业物联网平台的接入实现了分布式制造,已有超过5000台工业级3D打印机通过智能平台实现生产数据的实时监控和调度,2025年全球智能3D制造系统市场规模预计达到127亿美元。
三、3D打印机应用场景:多行业渗透与规模化落地
航空航天领域的高端应用突破
航空航天是3d打印机的重要应用领域,应用占比达 16.97%,贡献了 29.8% 的增量需求。金属 3D 打印机在航天器精密部件制造中发挥关键作用,中国企业在大型构件一体化成型领域已取得 82 项核心技术专利,3 米级航天器舱段打印技术完成工程验证。预计到2030年,全球航空航天领域的金属增材制造市场规模将超过 300 亿美元。
医疗健康领域的个性化应用爆发
医疗领域3d打印机应用占比约 15.6%,个性化植入物与生物打印成为主要增长点。碳纤维 / PEEK 复合材料椎间融合器等创新产品获得认证,孔隙率可精确控制在 50-800μm 范围,全球骨科定制化植入物市场 67% 已采用增材制造技术。生物 3D 打印领域发展尤为迅速,2025年全球市场规模预计达到 38.7 亿美元,年复合增长率维持在 24.5% 的高位。
汽车与消费电子领域的批量应用普及
汽车领域应用占比 15.47%,3d打印机在车辆原型设计、定制化零部件生产中广泛应用,新能源汽车电池箱体等部件已开始采用增材制造技术,预计到2030年,汽车领域金属增材制造市场规模将超过200亿美元。消费电子领域应用占比 14.28%,随着打印速度提升与成本下降,3d打印机在精密结构件生产中的批量应用日益增多,推动行业需求持续释放。
2025年3d打印机市场的强劲增长,是技术迭代、政策支持与多行业需求共振的结果。技术层面,金属打印、多材料打印与智能化升级拓宽了应用边界,而航空航天、医疗、汽车等领域的规模化落地则为市场提供了持续动力。未来,随着行业整合加速与技术标准完善,3d打印将进一步渗透到更多细分场景,推动全球制造业向个性化、轻量化、智能化方向转型,市场规模有望2030年后实现新一轮爆发式增长。


