中国报告大厅网讯,溴化钠作为多功能化工原料,正凭借成本优势与多领域适配性迎来市场爆发期。在化工、医药、电子等领域的需求拉动下,行业呈现“规模扩张、应用升级、替代加速” 的发展特征,政策扶持与技术创新更成为推动增长的核心动力。以下是2025年溴化钠市场规模分析。
一、 溴化钠市场规模:政策与需求双驱下的百亿级增长
(一)国内市场规模稳步攀升
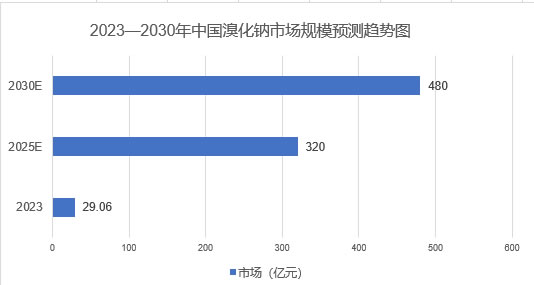
2023年中国溴化钠产量约为3.46万吨,需求量已达6.25万吨,市场规模约29.06亿元。受益于国内技术水平提升与产业规模扩大,更离不开新材料产业扶持政策的持续落地,《2025-2030年中国溴化钠行业市场调查研究及投资前景分析报告》预计到2025年市场规模预计跃升至320亿元,至2030年有望增长至480亿元,年均复合增长率保持在8.5%。2024年行业产量已增长至3.58万吨,需求量达5.23万吨,市场均价约为2万元 / 吨,展现出强劲的增长动能。
(二)全球需求与进出口格局
2024年我国溴化钠及溴化钾进口量为 1.5 万吨,出口量达 1.91 万吨,展现出一定的国际市场竞争力。2025年全球溴化钠市场需求量突破18万吨,其中中国作为核心消费市场,需求占比持续提升,新兴领域的需求增量成为全球市场扩张的重要支撑。尽管我国是全球第三大溴素生产国,但受制于卤水资源储量减少等因素,溴化钠生产所需的溴素供应一定程度上依赖进口,进出口格局呈现平衡发展态势。
二、 溴化钠产业链与生产工艺:绿色转型中的结构优化
(一)产业链全链条布局特征
溴化钠的产业链始于溴盐矿的开采,这些矿石主要蕴藏在海水或陆地之中,经过浸出、结晶、蒸发等一系列复杂工艺,溴化钠得以从矿石中提取。提取出的溴化钠经进一步加工提纯后,形成高纯度产品,广泛应用于化工、制药、农业、电子和环保等多个领域。在下游应用端,其可用于制造溴代烷烃、溴酸盐、溴代阻燃剂等化学品,也可作为医药中间体制造利尿剂、镇静剂等药物,形成了从资源开采到终端应用的完整产业生态。
(二)生产工艺的多元发展与升级
溴化钠生产工艺主要有中和法、尿素还原法和离子交换法三种。中和法通过碳酸钠或氢氧化钠与氢溴酸反应制得产品,操作相对简单,但成本较高;尿素还原法利用尿素、草酸钠等还原剂与溴素反应,原料来源广泛,但反应条件苛刻;离子交换法借助离子交换树脂制备,产品纯度高、环境污染小,但设备投资较大。当前,随着环保标准提高,生产工艺正向绿色可持续方向转型,企业加大研发投入降低排放,同时引入智能制造技术,通过实时监测生产参数优化流程,生产效率较传统模式提升约 20%。
三、 溴化钠需求结构:传统领域支撑与新兴领域突破
(一)传统应用领域的需求支撑
化工领域是溴化钠的最大消费市场,2025年需求量预计达到150万吨,到2030年将增长至200万吨,届时占整体市场的比例将达 58%,规模约 261 万吨。医药领域作为第二大应用市场,2024 年消耗的溴化钠占比已超过 20%,主要用于药物中间体制造,随着人口老龄化加剧和医疗需求增长,该领域需求年均增速预计保持在 10% 以上。此外,在农业、染料等传统领域,溴化钠的需求也保持稳定增长,2024 年合计消费量占比约 15%。

(二)新兴领域的需求增长潜力
在电动汽车、太阳能电池等新兴领域,溴化钠正扮演着不可或缺的角色。在水处理领域,高纯度溴化钠可用于水质净化处理,随着环保政策收紧,2025 年该领域需求预计突破 5 万吨;油田钻探领域中,溴化钠作为钻井液成分,随着能源开发力度加大,需求量年均增长预计达 8%。同时,纳米技术与溴化钠材料的结合应用,进一步拓展了其在电子元器件领域的应用空间,新兴领域合计需求占比预计从 2024 年的 10% 提升至 2025 年的 15%,成为市场增长的新引擎。
四、 溴化钠市场竞争格局:分散格局下的集中度提升
(一)市场竞争的整体态势
我国溴化钠行业产能集中度并不高,产能主要分散于较多的中小型企业中,大型企业数量较少,形成了充分竞争的市场格局。从区域分布来看,行业产能主要集中在华东地区,该区域凭借资源禀赋、交通优势和产业集群效应,2024 年产能占比达 60% 以上。尽管企业数量众多,但多数中小型企业缺乏核心技术,产品以中低端为主,高端市场仍存在一定供给缺口,为具备技术优势的企业提供了发展机遇。
(二)市场发展的驱动因素与挑战
政策层面,新材料产业扶持政策的持续落地为行业发展提供了良好环境,税收优惠等政策使企业研发投入占比平均提高 3-5 个百分点。技术创新方面,绿色生产工艺和高端产品研发推动行业附加值提升,带动产品均价较五年前上涨约 30%。但行业发展也面临挑战,卤水资源储量日益减少导致海水溴产能增长缓慢,2024 年海水溴产量增速仅为 2%,同时溴素供需失衡问题日渐明显,对溴化钠生产的稳定供应构成压力。
2025年溴化钠市场规模呈现出多维度发展特征。市场规模在政策与需求双驱动下实现高速增长,产业链与生产工艺在绿色转型中不断优化,需求结构形成传统领域与新兴领域协同拉动的格局。尽管面临资源约束等挑战,但随着技术升级与产业整合推进,未来五年行业将保持增长,在化工原料市场中的重要性持续提升。


