中国报告大厅网讯,血糖监测需求的持续扩张推动血糖仪行业进入高质量发展阶段。这一增长态势既源于糖尿病患者群体的扩大,也得益于血糖仪技术迭代与政策支持的双重助力,市场呈现出产品结构多元、区域需求分化、技术创新加速的鲜明特征。以下是2025年血糖仪市场规模分析。
一、血糖仪市场规模与结构:家用需求主导下的两极分化
整体规模与增长动力
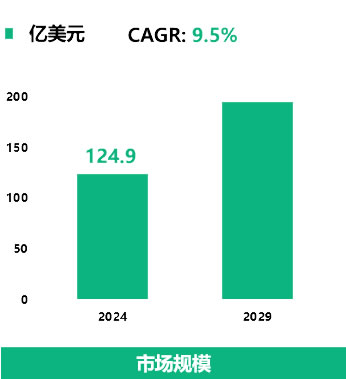
全球血糖仪市场:2024年,全球血糖仪市场规模为124.9亿美元,《2025-2030年中国血糖仪行业市场深度研究及发展前景投资可行性分析报告》预计在2024-2029年预测期内该市场将以9.5%的复合年增长率增长。同时,非糖尿病群体的健康监测需求崛起,2025年其使用占比已提升至28%,进一步拓宽了市场空间。
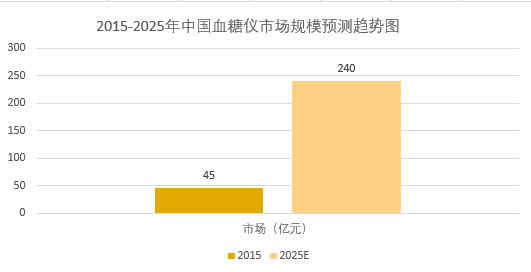
中国血糖仪市场:中国血糖仪市场规模在过去十年实现了跨越式增长,从2015年的45亿元攀升至2025年的240亿元,年复合增长率长期维持在15%以上。这一增长与糖尿病患病群体的扩大直接相关,目前国内糖尿病患者总数已突破1.4亿人,患病率达12.4%,且每年以3% 的增速持续扩大,为血糖仪创造了庞大的刚性需求。
产品结构的哑铃型特征
血糖仪市场呈现明显的结构分化,传统指尖采血型血糖仪凭借价格优势仍占据主导,2024年销量占比达 82%,其中200元以下基础型产品贡献了60%的销量。而连续血糖监测(CGM)设备作为高端品类增速迅猛,2025年市场规模已突破80亿元,较2023年的35亿元实现翻倍增长,在整体市场中的占比提升至33%,形成“基础产品保销量、高端产品创收益” 的哑铃型结构。
渠道分布的线上迁移趋势
销售渠道正在经历深刻变革,医院与药店仍为主要终端,2024年合计占比达68%,其中医院渠道占42%,药店渠道占26%。但线上渠道增长尤为迅猛,2024年占比已达34.2%,预计2025年将提升至28%,电商平台成为年轻用户购买血糖仪的主要选择,推动渠道格局向线上线下融合方向发展。
二、血糖仪区域与竞争格局:基层爆发与国产替代加速
区域市场的梯度发展特征
一线城市凭借医疗资源与消费能力优势,2024年血糖仪市场占比达35%,家庭拥有率为21.4%;二线城市占比 40%,成为核心增长极。而三线及以下城市与农村地区展现出巨大潜力,尽管2024年家庭拥有率仅7.8%,但2025 年增速预计超过12%,中西部省份市场增量贡献率已首次超过东部地区,基层医疗设备配备政策成为重要驱动力。
国产替代的进阶路径
国产品牌在血糖仪市场的竞争力持续增强,2024年合计市场占有率已接近28%,较2018年的31%实现质的飞跃,在县域市场更是占据73% 的份额。这一突破源于核心技术的国产化进展,第三代葡萄糖脱氢酶生物传感器量产成本较五年前下降42%,核心传感器国产化率达65%,带动国产血糖仪性价比优势进一步凸显。
政策驱动的基层渗透
医保政策与基层医疗建设为血糖仪普及注入动力,2024年第五批医疗器械集采纳入动态血糖监测系统,采购价降幅达52%,推动基层医疗机构配备率从34%提升至61%。同时,2025年前计划为县级医院配备智能血糖监测设备的预算超过12亿元,进一步激活了下沉市场需求。
三、血糖仪技术发展趋势:智能化与无创化重塑行业生态
智能化设备的快速渗透
集成 AI 与物联网功能的血糖仪成为研发重点,2024 年具备智能功能的血糖仪销量占比已达 34%,预计 2025 年将提升至 40%。这类血糖仪可通过蓝牙连接智能手机,实现数据自动记录与趋势分析,部分产品的 AI 预测模型在 30 分钟时间窗内准确率达到 92%,推动设备从监测工具向健康管理平台转型。
无创检测技术的商业化突破
无创血糖监测技术进入关键发展阶段,光学传感器与微流控芯片的结合使唾液、泪液检测准确率提升至92%,已进入临床验证后期。石墨烯电极等新材料的应用降低了技术商业化门槛,2025 年产量成本下降 30%,使单次检测成本降至 0.5 元以下,预计2026年首款国产化无创血糖仪将实现上市。
多指标联检的产品创新
血糖仪正朝着多参数集成方向发展,血糖 / 血酮 / 尿酸三合一检测仪已在三甲医院开展临床试用,满足用户一站式健康监测需求。这类集成化产品预计将成为高端市场新增长点,带动血糖仪从单一功能设备向综合健康监测终端升级,2030年有望占据高端市场 45% 的份额。
2025年血糖仪市场规模既是存量需求释放的结果,更是结构升级与技术创新的必然。家用市场的主导地位、基层市场的爆发潜力、国产替代的加速推进以及技术的持续突破,共同构成了行业增长的核心逻辑。未来五年,随着智能化渗透率提升与无创技术落地,血糖仪行业将从规模扩张转向质量升级,形成 “设备 + 数据 + 服务” 的全新生态,在慢性病管理领域发挥更加关键的作用。


