中国报告大厅网讯,2025年全球特钢市场正迎来结构性增长的关键期,作为全球最大的特钢生产与消费国,中国特钢在高端制造、新能源等领域的支撑作用愈发凸显,行业正处于需求扩张与质量升级并存的发展阶段。以下是2025年特钢市场规模分析。
一、特钢市场规模与区域格局:全球增长集中于中国高端市场
全球市场总量持续扩容
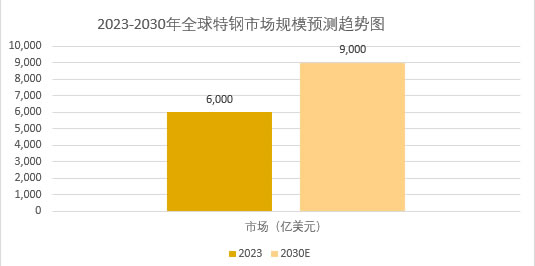
全球特钢贸易额已突破3780亿美元,占整体钢铁贸易总额的 23.6%,贸易活跃度持续提升。2023年全球特钢市场规模已突破6000亿美元,年复合增长率维持在5%-7%之间。《2025-2030年中国特钢行业市场深度研究及发展前景投资可行性分析报告》预计到2030年全球特钢市场规模有望突破9000亿美元,其中氢能源储运设备用超纯铁素体不锈钢、核电站耐辐射钢等新兴领域或将成为关键突破点。
中国市场主导全球增长
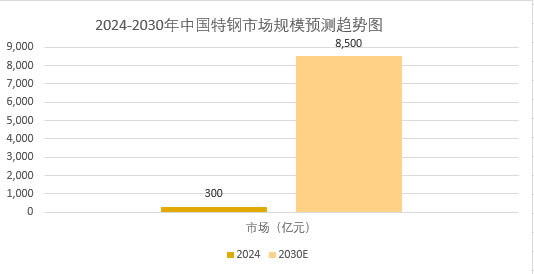
2024年中国特钢市场规模约300亿元,同比增长5.1%,主要应用于机械、汽车、电子电气等领域,预计到2030年国内市场规模将突破8500亿元。从区域分布看,华东、华北和华南地区为特钢消费主力区域,合计占比超 70%,而西部地区在政策推动下需求增速达8.1%,高于全国平均水平。
二、特钢需求驱动因素:高端制造与新能源领域成核心引擎
新能源汽车领域需求爆发式增长
轻量化与低碳化需求推动特钢在新能源汽车领域的应用扩容,2025年中国新能源汽车用特钢需求量预计达 380万吨,较2023年增长超过90%。特钢在电机、电池壳体等部件中不可或缺,其中特种不锈钢因高导电性、高导热性特性,需求年增速超20%,成为细分市场增长亮点。
高端装备制造需求持续升级
航空航天领域对高温合金、超高强度钢等高端特钢依赖度进一步提升,2025年国内航空发动机用特钢国产化率有望突破65%。轨道交通领域中,高铁与城市轨道交通建设对高强耐磨轨钢、车轴钢等产品的需求保持年均 7.2% 的增长水平,单架国产大飞机用特钢价值量达500万美元。模具钢因3C电子、新能源汽车模具升级需求旺盛,2025年市场规模将达到430亿元,年均增速达7.5%。
政策与战略产业双重拉动
在相关产业规划支持下,2025年制造业用钢量将达4.4亿吨,其中特钢占比显著提升,年复合增长率超过 10%。核电领域对耐腐蚀特种不锈钢的需求随第三代核电技术推广增长,海洋工程领域对低温钢的需求随深海开发加速释放,政策红利持续转化为市场需求。
三、特钢行业竞争与发展趋势:集中度提升与绿色转型并行
行业集中度持续提高
市场竞争推动产业整合加速,2025年特钢行业CR10 企业市场份额由 2020 年的 52% 上升至 61%,前 10 家企业产能占比预计达 65%。大型企业凭借技术优势主导高端市场,在高精度模具钢、高性能轴承钢等领域占据主导地位,而中小企业逐步向细分领域转型,形成差异化竞争格局。
技术创新与绿色转型同步推进
特钢企业加大研发投入,重点突破超纯净钢、高均质化钢等技术,宝武集团通过氢基直接还原铁技术使高端特钢碳排放降低 30%。行业加速布局光伏发电、余热回收等低碳技术,龙头企业单位能耗下降 15% 以上,同时推广循环经济模式,通过废钢回收利用降低资源消耗。
国际化与国产替代双向发展
2025年中国特钢出口量占全球比重预计提升至18%,企业通过海外投资建厂规避贸易限制,在东南亚、东欧等地布局深加工基地。在马氏体时效钢、镍基合金等超高端领域,国内企业通过技术攻关实现部分牌号批量生产,预计到2030年高端产品自给率将提升至80%以上。
2025年的特钢市场规模呈现出全球增长,尽管中低端产能过剩导致价格承压,45#碳结圆钢等产品均价较 2024年有所下跌,但高端特钢产品的高附加值特性持续凸显。未来,随着技术创新深化、绿色生产推进和国产替代加速,特钢行业将在全球产业链中占据更关键位置,为制造业高质量发展提供坚实材料支撑,形成创新驱动的现代化产业生态体系。


