中国报告大厅网讯,特种钢材(简称“特钢”)是指通过特殊生产工艺和材料配方制备,具备高强度、耐腐蚀、耐高温、耐磨等优异性能的钢材,主要包括高强度钢、耐高温钢、不锈钢、耐磨钢、低温钢等类别。其核心价值在于满足航空航天、海洋工程、核电、高铁等高端制造领域对材料性能的严苛要求,是支撑国家战略产业升级的关键基础材料。以下是2025年特钢行业发展分析。
一、行业市场需求分析
1. 高端制造领域需求持续释放
在国家推动高端装备升级的政策驱动下,特钢在新能源、航空航天、高铁等领域的应用快速扩张。例如,航空航天领域对高温合金的需求随国产大飞机量产增长;高铁轨道用高强钢需求随“八纵八横”铁路网建设持续释放。《2025-2030年全球及中国特钢行业市场现状调研及发展前景分析报告》显示,预计2025年制造业用钢量将达4.4亿吨,其中特钢占比显著提升,年复合增长率超过10%。

2. 产能扩张与价格承压并存
2025年优特钢市场处于产能扩张与结构转型的关键阶段:
1、产能释放
1-7月部分企业规划项目落地投产,预计全年产能达9684万吨,环比增长4.2%。但“普转优”(普通钢转特钢)产能的持续释放加剧了低端市场竞争。
2、价格下行
2025年1-7月,45#碳结圆钢均价为3719元/吨,较2024年均价下跌245元/吨,年内累计跌幅达260点,较2024年最高价回落410点,且仍存在下行空间。价格承压主要源于中低端产能过剩与需求结构升级的矛盾。
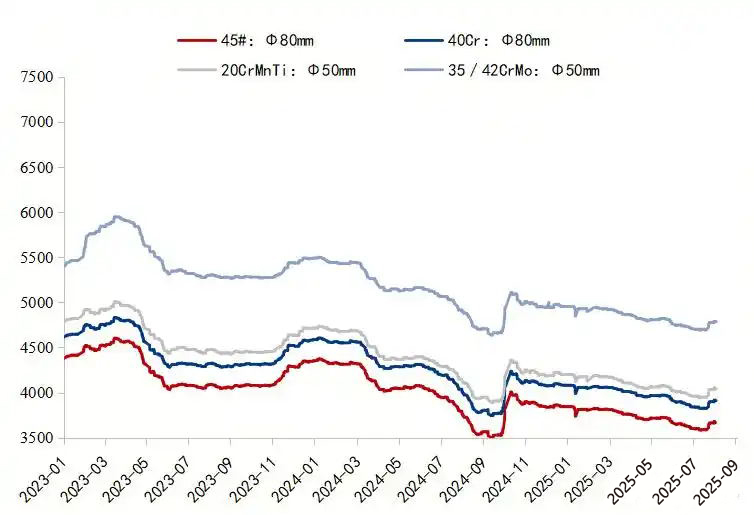
3. 区域市场分化
中国特钢需求占全球比重从2025年的22%预计提升至2030年的24.5%,需求量从1.02亿吨增至1.32亿吨。国内市场呈现“东部高端化、中西部基础化”特征,长三角、珠三角地区聚焦航空航天、新能源等高端领域,而中西部地区仍以传统工业用钢为主。
二、行业发展前景分析
1. 政策红利驱动长期增长
“十四五”规划明确将特钢列为战略性新兴产业,叠加“双碳”目标下对高能效材料的需求,特钢行业迎来政策与市场的双重利好。例如,核电领域对耐腐蚀特种不锈钢的需求随第三代核电技术推广而增长;海洋工程领域对低温钢的需求随深海开发加速释放。
2. 高端产品占比提升
“两高一特”(高温合金、高强钢、特种不锈钢)产品成为增长核心。以中信特钢为例,其目标到2030年将高端产品占比提升至42%,反映行业向高附加值领域转型的趋势。2025-2030年,高温合金在航空发动机、燃气轮机领域的年复合增长率预计达15%,特种不锈钢在新能源电池壳体、医疗器械领域的需求增速超过12%。
3. 全球化竞争格局重塑
中国特钢企业通过技术突破与产能扩张,逐步缩小与国际巨头(如日本新日铁、德国蒂森克虏伯)的差距。2025年,中国特钢出口量占全球比重预计提升至18%,但在高端产品(如航空用高温合金)领域仍依赖进口,国产替代空间广阔。
三、行业发展趋势分析
1. 技术升级:高端化与差异化并行
研发超纯净钢、高均质化钢等新一代特钢材料,满足航空发动机单晶叶片、深海装备超厚板等极端工况需求。推广电炉短流程炼钢、连铸连轧技术,降低高端特钢生产成本。例如,宝武集团通过氢基直接还原铁技术,使高端特钢碳排放降低30%。
2. 结构优化:产能整合与绿色转型
2025年行业集中度进一步提升,前10家企业产能占比预计达65%,中小厂商通过兼并重组或向细分领域(如模具钢、齿轮钢)转型。特钢企业加速布局光伏发电、余热回收等低碳技术,满足欧盟碳边境税(CBAM)等国际标准要求。
3. 应用拓展:新兴领域需求爆发
新能源领域风电用高强钢需求随海上风电装机量增长而提升;新能源汽车电机轴用特种不锈钢需求年增速超20%。航空航天领域国产大飞机C919量产带动钛合金、高温合金用量激增,2025年单架机用特钢价值量达500万美元。
2025年,特钢行业将在产能扩张与结构转型的阵痛中迈向高质量发展阶段。短期来看,中低端产能过剩与价格下行压力仍存;但长期而言,政策支持、技术突破与新兴领域需求释放将驱动行业向“高端化、绿色化、全球化”方向演进。


