中国报告大厅网讯,随着人口增长与消费升级的双重驱动,中国粮油市场呈现稳步扩张态势,同时行业集中度与渠道变革也在重塑粮油市场的发展格局,健康化、多元化成为贯穿市场发展的核心主线。以下是2025年粮油市场规模分析。
一、粮油市场规模扩张
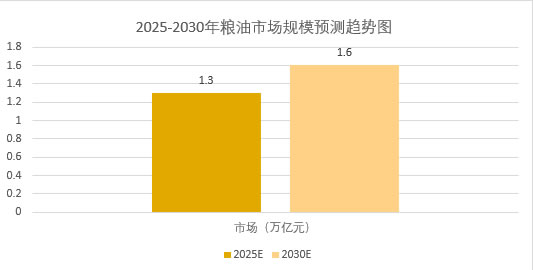
整体规模稳步攀升:2025年粮油市场规模突破1.3万亿元,其中食用油市场占比最大,达到45%,大米和面粉市场分别占30%和15%,其他小众粮油产品占比约 10%。从行业总产值来看,2025年达到1.8万亿元,较2024年的1.57万亿元增长15%,展现出强劲的产业韧性。
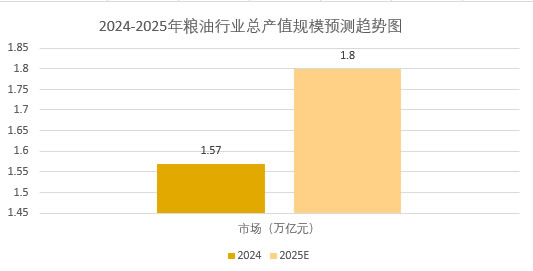
细分品类增长分化:食用油市场作为核心细分领域,2025年保持稳健增长,其中大豆油以45%的市场份额占据主导地位,菜籽油占比18%。主粮市场中,大米消费需求受城镇化推动持续上升,2025年相关产值在粮油市场中占比显著,为整体规模增长提供坚实基础。
未来增长潜力明确:基于当前发展态势,《2025-2030年中国粮油市场专题研究及市场前景预测评估报告》预计到2030年,粮油市场规模将突破1.6万亿元,行业总产值有望超过2万亿元,其中植物油和大米两大品类产值将分别达到7000亿元和6500亿元,持续释放增长活力。
二、粮油市场结构升级
高端与功能性产品崛起:健康饮食观念推动下,2025年功能性粮油食品市场规模达到 450 亿元,年复合增长率达 15%。有机粮油产品同样表现亮眼,2025 年市场占有率达到 18%,较 2020 年增长 10 个百分点,预计到 2030 年市场规模将突破 800 亿元。
油脂品类高端化提速:橄榄油、亚麻籽油等高端食用油需求快速增长,2025 年其在植物油市场的份额达到 12%,预计 2030 年将提升至 18%。功能性油脂如富含 Omega3 脂肪酸的产品市场份额从 2020 年的 5% 升至 2025 年的 10%,健康属性成为品类升级核心动力。
便捷化产品需求增长:年轻消费群体推动即食即烹粮油产品快速渗透,2025 年这类产品在粮油市场的份额达到 30%,较 2020 年的 15% 实现翻倍增长,年均复合增长率达 15%,成为结构升级的重要方向。
三、粮油市场竞争格局
行业整合趋势明显:2025 年粮油市场前五大企业市场份额合计达到 41.6%,较 2020 年的 37.8% 增长 3.8 个百分点,大型企业通过并购重组持续扩大优势。预计到 2030 年,这一比例将进一步提升至 47.5%,行业集中度持续加强。
细分领域垄断性增强:油脂油料市场集中度提升更为显著,2025 年大豆油市场前三名企业合计占比 61.3%,较 2020 年提升 6.6 个百分点。头部企业在食用油领域的优势尤为突出,部分企业市场份额从 2020 年的 19.8% 升至 2025 年的 24.1%,预计 2030 年将突破 30%。
创新驱动竞争升级:企业加大研发投入布局健康产品,2025 年粮油行业研发投入总额预计达到 500 亿元,较 2020 年增长 20%。通过技术创新开发的低脂、营养强化粮油产品,2025 年市场占有率达到 20%,成为企业竞争的核心抓手。
四、粮油市场发展支撑
原料供给稳定保障:2025 年主要粮食品种产量稳步增长,大豆、玉米和稻谷产量分别达到 1.4 亿吨、2.6 亿吨和 2.3 亿吨,为粮油市场提供充足原料。食用油产量同步提升至 1750 万吨,较 2024 年实现小幅增长,支撑市场供给稳定。
政策与消费双轮驱动:政府农业支持政策推动农村种植结构优化,2025 年粮油行业受政策红利影响,成本控制能力显著增强。同时,居民收入提升带动消费升级,2025 年非转基因粮油产品市场占有率达到 15%,较 2020 年实现翻倍增长。
渠道多元化拓展市场:跨境电商与社区团购等新兴渠道快速发展,2025 年通过线上渠道销售的粮油产品占比持续提升,中西部地区市场规模较 2020 年增长 30% 以上,成为粮油市场新的增长极。
未来随着行业整合的加速与技术应用的深化,粮油市场将在规模稳步增长的同时,实现更全面的结构升级与效益提升。同时,在政策扶持、消费升级与技术创新的多重作用下,粮油市场正经历从规模扩张向质量提升的转型,产业链各环节的变革与优化共同勾勒出行业发展的新轮廓。


