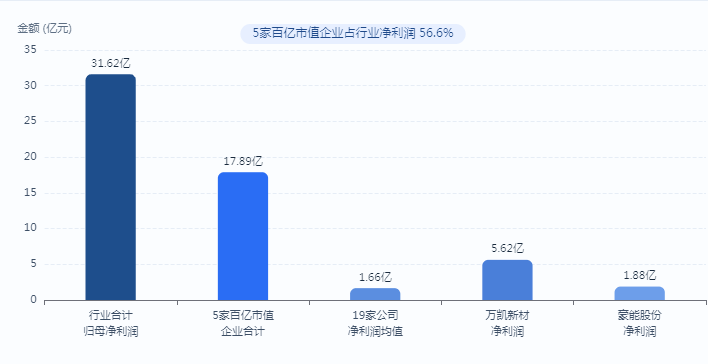
机器人量产的双重驱动下,呈现利润加速向头部集中的格局,5家百亿市值企业包揽行业56.6%的归母净利润。人形机器人全年出货量预计突破5万台,同比增长210%,直接拉动精密减速器需求放量,但行业分化加剧,部分企业受传统业务拖累陷入亏损。建议关注谐波减速器与RV减速器国产化进程,重点跟踪头部企业产能释放节奏与下游客户导入进展。" style="vertical-align:inherit;"> 2026年中国减速器行业在工业自动化深化与人形机器人量产的双重驱动下,呈现利润加速向头部集中的格局,5家百亿市值企业包揽行业56.6%的归母净利润。人形机器人全年出货量预计突破5万台,同比增长210%,直接拉动精密减速器需求放量,但行业分化加剧,部分企业受传统业务拖累陷入亏损。建议关注谐波减速器与RV减速器国产化进程,重点跟踪头部企业产能释放节奏与下游客户导入进展。
一、减速器行业整体业绩向好,利润向头部集中态势显著
《2026-2031年中国减速器行业专题研究及市场前景预测评估报告》减速器是连接动力源与执行机构的核心传动部件,按结构可分为谐波减速器(利用柔性齿轮弹性变形传动,精度高、体积小)、RV减速器(摆线针轮与行星齿轮组合,刚性强、承载大)和行星减速器(多级齿轮啮合,结构简单、成本低)三类。2026年,受益于工业机器人产量增长和人形机器人产业加速落地,减速器行业整体业绩向好。截至2026年8月24日,减速器板块28家披露中报或业绩预告的公司中,近六成业绩预增或扭亏。利润分配呈现明显的头部集中特征,行业竞争格局从分散走向收敛。
二、减速器需求受机器人产业拉动,人形机器人出货量激增
人形机器人是2026年减速器需求增长最快的下游领域。精密减速器在工业机器人成本中占比达35%,在特斯拉人形机器人成本中占比约16%。随着人形机器人从实验室走向量产,减速器作为关节核心部件的需求弹性显著放大。据行业预测,到2030年全球人形机器人市场规模将达到150亿美元,销量规模增长至60.57万台,仅人形机器人市场对减速器的需求就达24亿美元。

三、减速器头部企业业绩领跑,科达利与昊志机电表现突出
在减速器行业利润向头部集中的背景下,科达利和昊志机电作为百亿市值代表企业,业绩表现显著优于行业平均水平。科达利2026年上半年归母净利润9.43亿元,居行业首位;昊志机电归母净利润2.32亿元,同比增长266.57%,增速在头部企业中领先。两家企业均将减速器作为核心战略方向,在谐波减速器领域持续投入。
四、减速器行业竞争格局分化,基金持仓变动与业绩走势一致
2026年二季度,机构对减速器板块持仓出现明显分化。基金持仓公司数量从一季度的42家下降至二季度末的30家,减仓比例居前的企业业绩普遍承压,而增仓标的基本面多数改善。这一现象反映出市场对减速器企业的筛选标准正从概念驱动转向业绩驱动,具备核心技术和高景气下游客户的企业获得资金青睐。
五、减速器产业链成本结构与技术趋势
传感器和状态监测功能的减速器渗透率约为12%。" style="vertical-align:inherit;"> 减速器成本结构中,原材料占比约45%至55%,加工制造占比约20%至25%,人工占比约10%至15%,其他费用占比约10%至15%。精密减速器对材料热处理和加工精度要求极高,谐波减速器柔轮材料及RV减速器摆线轮加工是成本控制的关键环节。技术趋势方面,高精度化使部分国产谐波减速器背隙控制在1弧分以内,轻量化通过新材料应用使单位功率重量较2020年下降约18%,智能化集成传感器和状态监测功能的减速器渗透率约为12%。
总体来看,2026年中国减速器行业处于规模扩张与结构升级并行的关键阶段。人形机器人放量为行业打开长期成长空间,精密减速器国产化率持续提升,但行业竞争加剧、利润向头部集中、部分企业业绩承压等问题同样突出。未来,具备核心技术、产能规模和优质客户资源的减速器企业有望持续受益,而依赖传统业务、转型缓慢的企业将面临更大生存压力。



