中国报告大厅网讯,玻尿酸(透明质酸,HA)行业现状已经从早期的原料出口扩张转向内部结构分化,跨医疗、美容、日化三大领域的产业格局逐步稳定,头部企业的竞争优势分化明显,不同环节的盈利能力差异逐步拉大。
一、产业供给格局梳理
1.1 上游环节竞争态势
1.1.1 头部原料企业规模对比
上游原料端是玻尿酸产业的核心壁垒环节,早年由华熙生物、福瑞达等国内企业通过微生物发酵法突破海外企业的技术垄断后,逐步替代进口占据全球主要的原料供应份额,目前国内企业供应的玻尿酸原料占全球总产能的八成以上,行业话语权完全掌握在本土头部企业手中。行业发展初期,原料供给缺口较大,头部企业通过持续扩产获得了高速增长,随着全球市场对玻尿酸原料的需求逐步饱和,新进入者不断涌入,行业竞争从产能扩张转向成本控制与客户资源争夺,头部企业的规模优势进一步凸显。
从2024年全年的销量数据来看,头部两家企业的原料销量已经拉开明显差距,华熙生物作为全球最大的玻尿酸原料生产商,产能布局最早,客户覆盖全球大部分化妆品与医美企业,因此销量规模远高于同行。福瑞达作为第二大本土原料供应商,依托自身下游终端业务的协同,也保持了稳定的销量规模,但其对外销售的原料总量仍然低于华熙生物。2024年华熙生物对外销售透明质酸原料总量为404.12吨,福瑞达同期对外销量为254.00吨,两者相差近150吨,规模差距背后是产能布局与市场拓展节奏的差异,华熙生物早年优先布局原料出口市场,积累了大量稳定的海外客户,而福瑞达更多将原料用于自供下游终端,因此对外销量规模相对较小。
这种规模差异也决定了两家企业在原料市场的议价能力,华熙生物凭借更大的规模优势,能够获得更低的单位生产成本,在面对价格竞争时也拥有更大的调整空间,而中小原料企业只能通过压低价格争夺中小客户,利润率被持续压缩。近年原料市场价格整体呈现下滑趋势,头部企业通过扩量抵消价格下滑的影响,因此收入仍然能够保持正增长,但增速已经逐步回落,行业整体从高速增长进入平稳发展阶段。
1.2 下游终端分层特征
1.2.1 不同板块盈利结构差异
玻尿酸产业覆盖上游原料、中游改性加工、下游终端产品多个环节,不同环节因进入壁垒、竞争程度、品牌溢价能力不同,盈利水平存在极大差异,这种差异直接体现在不同定位头部企业的整体销售毛利率上。当前国内三家上市玻尿酸头部企业分别对应不同的核心业务定位,爱美客专注医美注射类玻尿酸终端产品,华熙生物覆盖原料、医疗终端、功能性护肤品全产业链,昊海生科以医药级玻尿酸产品为核心,三家企业的整体销售毛利率对比能够清晰反映不同环节的盈利水平。
数据均来自三家企业2024年全年公开财报,口径统一为合并报表整体销售毛利率,不存在统计口径偏差,数据具备直接可比性,能够直观呈现不同业务板块的盈利差异。
| 企业 | 销售毛利率 |
|---|---|
| 爱美客 | 95.00 |
| 华熙生物 | 74.07 |
| 昊海生科 | 69.52 |

这一差异背后是不同业务的属性特征决定的,爱美客聚焦的医美注射终端赛道,需要合规资质、医生渠道、品牌营销多重壁垒,新进入者难以快速突围,头部品牌拥有极强的定价权,下游消费者对价格敏感度较低,因此能够维持极高的毛利水平。华熙生物全产业链布局拉低了整体毛利率,昊海生科布局的医药级玻尿酸领域竞争更为充分,因此毛利率水平最低,这一梯队分化已经稳定维持多年,短期内难以发生根本性改变。
二、头部企业经营分析
2.1 核心财务绩效对比
2.1.1 2025上半年财务指标对比
2025年上半年,国内消费市场呈现弱复苏态势,医美终端消费受益于线下场景恢复,需求略有回升,而功能性护肤品消费则受整体消费能力影响,增长动力不足,不同业务结构的头部企业,经营绩效呈现出明显分化。营业收入与归母净利润是反映企业当期经营成果的核心指标,三家头部企业的相关数据均来自公开财报,口径统一,能够清晰呈现不同业务定位的绩效差异。
营收规模排序符合三家企业的业务覆盖范围特征,华熙生物多板块布局带来了更大的收入盘子,爱美客聚焦单一细分赛道,因此收入规模相对较小,但营收规模并不直接对应利润规模,盈利水平的差异需要进一步看归母净利润的对比。
| 企业 | 营业收入 |
|---|---|
| 华熙生物 | 22.61 |
| 昊海生科 | 13.04 |
| 爱美客 | 12.99 |

| 企业 | 归母净利润 |
|---|---|
| 爱美客 | 7.89 |
| 华熙生物 | 2.21 |
| 昊海生科 | 2.11 |
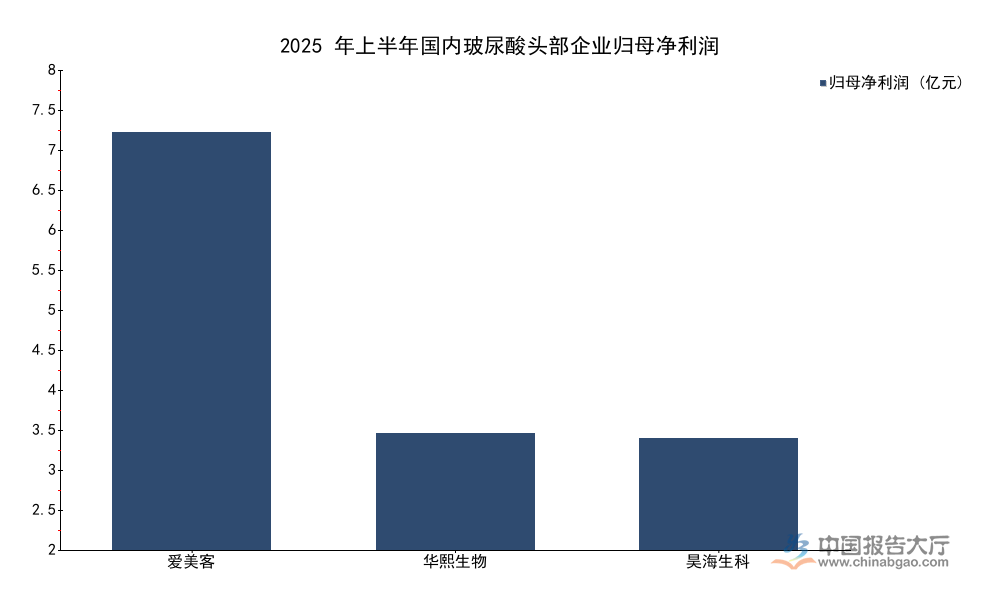
归母净利润的排序完全印证了之前毛利率的分层结论,爱美客凭借高毛利的医美终端业务,以不足13亿元的营收获得了近8亿元的归母净利润,盈利优势远超另外两家企业。华熙生物与昊海生科的归母净利润规模非常接近,均在2亿元左右,反映出两者整体盈利水平的趋同性,这种分化在近年持续存在,并未随着行业调整发生逆转。
华熙生物2025年上半年归母净利润同比增速为-35.38%,扣非后净利润为1.73亿元,同比增速为-45.00%,净利润下滑幅度远大于营收下滑幅度,这背后除了需求端的疲软影响,还有存货跌价准备计提的冲击,2025年上半年华熙生物计提存货跌价准备8047.73万元,一定程度上侵蚀了当期利润,也反映出企业当前面临的去库存压力,行业调整期头部企业也需要通过资产减值消化前期扩产带来的库存积压。
2.2 业务增长态势分化
2.2.1 新旧业务增长表现
早年玻尿酸头部企业的增长主要来自原料业务的扩张,随着原料市场逐步饱和,头部企业纷纷开启战略转型,向下游高附加值的终端业务延伸,同时布局新的创新业务领域,希望找到新的增长曲线,不同企业的转型节奏与转型效果存在明显差异。从华熙生物这家全产业链布局龙头的业务结构变化,能够清晰观察到行业转型的趋势与面临的压力。
2021年华熙生物原料业务收入增速达到28.63%,仍然处于高速增长区间,随着市场饱和竞争加剧,2023年原料业务收入增速下滑至15.22%,增速回落超过一半,符合行业从成长期进入成熟期的发展规律。原料业务目前仍然是华熙生物的第三大收入来源,2024年原料业务营收占比为23.02%,功能性护肤品占比47.84%,医疗终端占比26.82%,功能性护肤品已经成为第一大收入来源,这一结构变化印证了头部企业向下游终端转型的方向。2022年全年,华熙生物功能性护肤品业务收入达到46.00亿元,占总营收比重高达72.45%,是绝对的核心增长引擎,到2024年,功能性护肤品销售额回落至25.69亿元,占比下降至47.84%,这一变化一方面是企业主动调整业务结构,加大创新业务布局的结果,另一方面也反映了功能性护肤品市场竞争加剧,需求增长放缓的现状。
皮肤科学创新转化业务是华熙生物近年重点布局的新增长曲线,2024年该业务营业收入同比下降31.62%,增长未能达到预期,2025年上半年,该业务收入占比已经提升至40.36%,但仍然未能实现正增长,同期医疗终端业务收入同比下降9.44%,对整体业绩形成了进一步拖累。2024年全年华熙生物营业收入同比下降11.61%,归母净利润1.74亿元,同比下降70.59%,业绩大幅下滑背后,既有传统业务增长乏力的影响,也有创新业务拓展不及预期的冲击。消费需求疲软、创新产品市场教育周期较长等因素会影响创新业务推进,创新业务的大规模放量仍然需要时间,其对企业整体增长的拉动作用仍有待观察。
从行业整体来看,头部企业转型过程中面临的不确定性具有普遍性,玻尿酸行业已经从增量竞争转向存量竞争,无论是新业务拓展还是新市场渗透,都需要更长的培育周期,企业需要承受短期业绩压力才能获得长期增长空间,这一过程中,聚焦高毛利细分赛道的企业,往往拥有更强的业绩韧性,而全产业链布局的企业则需要承受更大的转型压力。
如需获取完整产业链调研数据与细分市场监测服务,可对接专业产业研究机构获取支持。核心洞察如下:
- 玻尿酸产业不同环节盈利分层清晰,医美注射终端毛利率远超原料与功能性护肤品板块
- 专注高壁垒细分赛道的企业,盈利稳定性显著优于全产业链布局企业
- 创新业务拓展周期长于预期,行业转型仍面临较高不确定性




 京公网安备 11010502031895号