中国报告大厅网讯,抗肿瘤药行业现状与竞争格局是医药产业关注的核心赛道,作为关系国民健康的重要领域,中国抗肿瘤药行业近年来在政策、研发、需求等多因素驱动下发生深刻变化,人口老龄化推动癌症发病基数持续增长,药审改革鼓励创新研发,医保谈判提升药物可及性,多重因素共同推动行业从仿制药向创新药转型,国产替代进程不断加快。
一、中国抗肿瘤药市场基本面
1.1 需求端增长基础
1.1.1 发病基数与早诊率双驱动
中国人口老龄化程度持续加深,第七次全国人口普查数据显示,65岁以上人口占比达到13.5%,较2010年提升4.6个百分点,恶性肿瘤发病率随年龄增长呈现指数级提升,60岁以上人群恶性肿瘤发病率约为30岁以下人群的12倍,人口结构变化直接推高了癌症新发病例的整体规模。2022年中国癌症新发病例数达到482.5万人,较十年前增长超过20%,年均复合增长接近2%,稳定的发病基数为抗肿瘤药市场提供了持续的需求支撑。
截至2022年,我国高发地区重点癌种的早诊率已经达到55%,较2018年提升超过15个百分点。早诊率提升的核心影响在于两个方面,其一,更多早期癌症患者被及时发现,早期患者的治疗成功率更高,生存期更长,需要长期用药维持治疗,拉长了整体用药周期,放大了市场需求总量;其二,早诊早治模式的推广推动了围手术期辅助用药需求的释放,早期患者术后多需要使用靶向药或免疫药物降低复发风险,这部分需求此前早诊率较低时被严重低估,近年来随着筛查覆盖率提升逐步进入释放周期。
支付体系的完善进一步打通了需求转化的最后环节,截至2024年底,超过100个城市的惠民保产品已经覆盖主流免疫肿瘤产品,将创新药纳入报销范围,大幅降低了患者的自付比例。从2018年到2025年9月,主流企业开展的患者援助项目已批准4万人次患者入组获得援助药品,进一步降低了低收入群体的用药门槛,更多潜在需求转化为实际用药。支付端的改善拉动了现有产品的销量,也提振了企业研发创新的信心,形成了需求-研发-供给的正向循环,支付体系改革是近年抗肿瘤药市场快速扩容的核心催化之一。
1.2 供给端产品结构变迁
1.2.1 靶向药成为核心增长极
传统抗肿瘤药以细胞毒类化疗药物为主,杀伤肿瘤细胞的同时会无差别损伤正常组织,毒副作用大,患者耐受度差,治疗天花板明显。靶向药物针对肿瘤细胞特有的驱动基因突变发挥作用,精准性更高,毒副作用更低,治疗效果更优,自上市以来逐步替代化疗药物的市场份额,成为当前市场的核心增长极。
从细分品类的结构分布来看,不同维度的数据都验证了产品升级的趋势,新一代产品占比持续提升,大分子靶向药的市场规模增长快于小分子,行业整体附加值不断提升。现有公开数据覆盖了代际和分子类型两个维度的结构占比,口径统一可交叉验证当前的升级方向。
| 细分类型 | 占比 | 统计年份 |
|---|---|---|
| 第二代小分子靶向药 | 29 | 2022 |
| 第三代及第四代大分子靶向药 | 36 | 2022 |
| 小分子靶向药(整体) | 58 | 2023 |
| 抗体靶向药(整体) | 42 | 2023 |
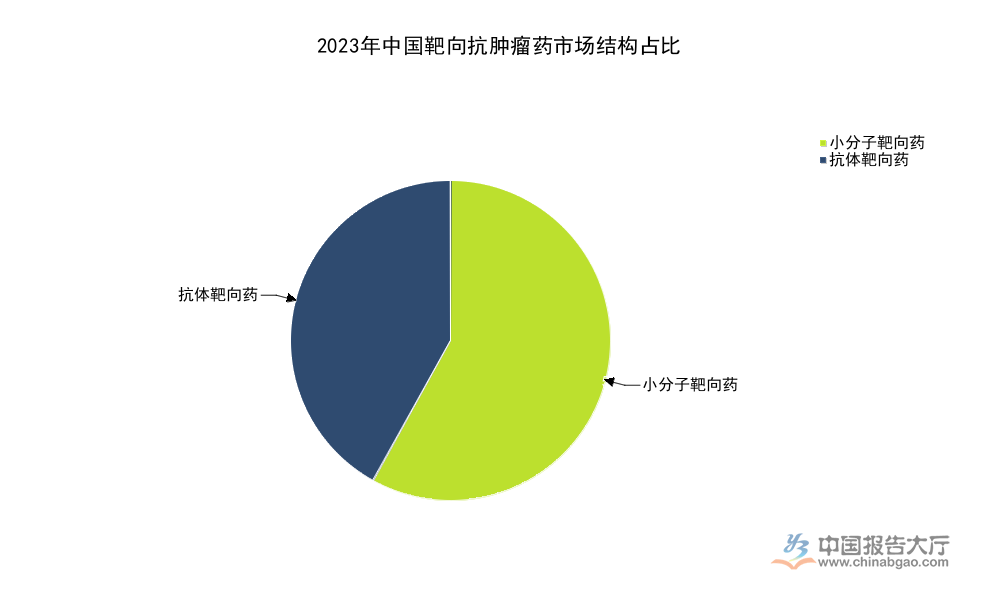
结构变化背后反映的行业升级逻辑清晰,大分子靶向药和新一代产品凭借临床优势逐步替代传统二代产品和化疗药物,市场份额持续向高附加值产品倾斜。2022年中国抗肿瘤药整体市场规模达到2358亿元,2023年增长至2416亿元,考虑到医保谈判带来的药价下降影响,实际销量的增长幅度远高于金额增幅,以价换量的模式下,创新药的可及性提升进一步加速了结构升级。
新兴靶点的研发突破进一步丰富了供给端的产品管线,KRAS作为曾经的“不可成药靶点”,近年来随着药物研发技术的进步,已经有多款产品进入后期临床阶段,成为全球抗肿瘤药研发的热点领域。KRAS是常见的驱动性致癌突变基因,在所有癌症中,其突变检出率约为17%,不同癌种的检出率存在明显差异。
| 癌种类型 | 检出率 |
|---|---|
| 肺癌 | 14 |
| 结直肠癌 | 3 |
| 胰腺癌 | 1 |

肺癌是KRAS G12C抑制剂的最大目标适应症市场,相关药物上市后有望快速放量,为研发企业带来可观的市场回报。中国企业在该领域的临床进展处于全球第一梯队,2025年ESMO大会公布的恒瑞医药临床数据显示,本土企业研发的KRAS G12C抑制剂针对非小细胞肺癌后线治疗,整体客观缓解率达到43.5%,疾病控制率达到94.2%,中位无进展生存期达到12.6个月,临床数据表现优于全球早期获批的同类产品,本土企业已经开始在新兴靶点领域实现弯道超车。
二、中国抗肿瘤药竞争格局演变
2.1 头部企业竞争态势
2.1.1 集中度与市场份额分布
外资企业凭借早期的研发积累和专利布局,曾经长期占据中国抗肿瘤药市场的主导地位,近年来本土企业逐步崛起,市场份额持续重构,当前头部企业的份额分布清晰反映了竞争格局的阶段性特征。跨国药企仍然保持领先优势,本土头部企业已经跻身行业第一梯队,打破了外资完全垄断的格局。
| 企业名称 | 市场份额 |
|---|---|
| 罗氏 | 11.20 |
| 阿斯利康 | 5.35 |
| 恒瑞医药 | 4.00 |
| 齐鲁制药 | 4.00 |

从累计集中度来看,当前行业CR3为21%,CR5为29%,CR10为44%,整体集中度处于较低水平,这一特征符合抗肿瘤药行业的自身属性。抗肿瘤药赛道细分程度高,不同癌种、不同靶点的产品差异极大,很难有单一企业垄断所有细分领域,医保谈判和带量采购政策也推动了更多本土企业的产品进入市场,进一步分散了市场份额。
外资头部企业的优势来源于较早的产品布局和品牌渠道积累,罗氏的多款核心抗肿瘤单抗产品进入医保后以价换量,仍然保持了市场领先地位,阿斯利康的三代EGFR靶向药在非小细胞肺癌领域占据了较大的市场份额。本土企业中,恒瑞医药凭借创新药布局占据优势,齐鲁制药凭借仿制药的性价比优势跻身第一梯队,两者份额持平,反映出当前本土企业创新和仿制药两条腿走路的整体特征。未来随着更多国产创新药获批上市,本土头部企业的份额会进一步提升,竞争格局仍将保持动态变化。
2.2 国产替代进展
2.2.1 新药研发产出变化
中国药审改革启动以来,新药审评审批速度大幅加快,鼓励创新的配套政策持续落地,本土企业的研发投入持续增长,抗肿瘤药作为创新研发的核心热门赛道,产出成果显著,国产替代已经从仿制药领域向创新药领域延伸。2025年全球获批的抗肿瘤新药中,中国企业产出占比达到37%,中国市场获批的抗肿瘤新药中,国产新药数量占比达到50%,本土创新药已经占据市场的半壁江山。
从不同企业的新药产出数量来看,本土头部企业的研发产出已经接近甚至超过部分跨国药企,创新能力提升明显。
| 企业名称 | 获批数量 |
|---|---|
| 恒瑞医药 | 7 |
| 赛诺菲 | 5 |
| 诺华 | 5 |
| 阿斯利康 | 4 |
| 强生 | 4 |
| 复星医药 | 3 |
| 信达生物 | 3 |
| 勃林格殷格翰 | 3 |
| 罗氏 | 3 |
| 辉瑞 | 3 |

本土头部企业恒瑞医药的获批新药数量领先多数跨国药企,反映出中国企业的创新产出能力已经实现质的提升,国产替代不再局限于仿制药,创新药领域的替代速度正在加快。从适应症分布来看,2025年全球获批的抗肿瘤新药中,非小细胞肺癌获批8款,乳腺癌获批9款,两个癌种的产出占比接近一半,这一分布符合中国癌症发病的结构特征,肺癌和乳腺癌是中国发病率最高的两类恶性肿瘤,市场空间大,因此企业研发投入更多。
本土企业的创新能力提升不仅体现在数量上,也体现在质量上,越来越多本土企业的创新药临床数据达到全球领先水平,在新兴靶点领域的进展已经跟上甚至超过跨国药企。仍要看到,当前本土创新仍以me-too和fast-follow为主,原始创新的first-in-class药物仍然较少,核心底层专利仍被外资企业垄断,本土企业的原始创新能力仍有待提升。抗肿瘤药研发的整体失败率较高,多数项目会在临床阶段终止,研发投入回报的不确定性仍然较高,行业未来整合仍会持续,头部企业的优势会进一步放大。
核心洞察
- 中国抗肿瘤药需求受人口老龄化和早诊率提升双驱动,市场规模保持稳定增长,需求结构持续向创新药倾斜
- 当前行业CR5达29%,整体集中度偏低,细分赛道多,仍有充足的市场进入空间
- 2025年中国抗肿瘤新药中国产占比达50%,国产替代从仿制药向创新药延伸,头部本土企业研发产出已跻身全球第一梯队
如需获取细分赛道的深度数据与企业竞争情报,可持续关注产业研究动态。




 京公网安备 11010502031895号