中国报告大厅网讯,生物化工作为以生物体或生物过程为工具生产化工产品的交叉行业,产业布局呈现出明显的细分赛道差异化特征,不同细分领域的技术成熟度、下游需求景气度直接影响参与企业的盈利表现。长链二元酸作为生物化工领域实现生物合成法完全替代传统化学合成法的经典细分产品,国内市场集中度较高,仅少数企业具备规模化生产能力,其头部企业的运营数据能够反映成熟生物化工细分领域的发展现状。
一、生物化工产业发展格局
1.1 产业链核心结构
1.1.1 产业链价值分布
生物化工产业链分为上游原材料供给、中游生物制造、下游应用三个核心环节,上游环节主要包括生物质原料和工程菌种两大品类,生物质原料涵盖玉米、秸秆、甘蔗等农林作物,以及各类有机废弃物,工程菌种则是生物化工的核心生产要素,决定了产品的转化率、生产成本与产品纯度,国内头部生物化工企业普遍掌握自主知识产权的工程菌种,研发投入占营业收入的比例普遍高于传统化工行业。
中游制造环节是整个产业链的价值核心,也就是生物化工行业本身,按照产品类型可以分为生物基化学品、生物燃料、生物材料、酶制剂四大品类,长链二元酸属于生物基化学品细分品类,主要用于生产高性能聚酰胺树脂、高档热熔胶、增塑剂、润滑油等产品,下游应用覆盖汽车、电子、纺织、工程机械等多个领域,国内长链二元酸的生物合成技术全球领先,产品出口占比超过六成。
传统化工行业的产能布局往往靠近原料产地或消费市场,生物化工的产业布局则更加依赖技术研发资源与环保合规条件,国内生物化工企业主要集中在华东、华北两个区域,华东区域依托长三角的化工产业基础与研发资源,聚集了超过半数的规模以上生物化工企业,浙江、江苏、山东三个省份的生物化工产能合计占全国的六成以上,华北区域则依托玉米等生物质原料的产能优势,在生物燃料、氨基酸等细分领域形成了差异化的产业布局。反观西部地区,虽然生物质原料资源丰富,受限于研发资源不足与配套产业链不完善,生物化工产业布局进度相对缓慢,仅在少数资源优势细分领域形成小规模产能。这背后一方面是生物化工行业对人才、技术、配套供应链的要求更高,另一方面也与环保审批的门槛相关,东部地区的化工园区配套更加完善,危险废物处理能力更强,能够满足生物化工企业的合规需求。
双碳目标下,生物化工产品相比传统化工产品具备更低的碳排放强度,下游品牌企业对低碳原材料的需求不断提升,长期来看生物化工行业仍有较大的增长空间,国内产业政策也将生物制造列为战略性新兴产业的重点发展方向,出台了税收、补贴等多方面支持措施,鼓励生物化工技术的产业化推广。但短期来看,传统成熟细分领域的产能过剩问题仍然突出,需求波动下头部企业的盈利压力仍然较大,技术迭代带来的新产品替代也在不断改变现有市场格局。
1.2 细分领域竞争特征
国内生物化工行业的竞争格局呈现明显的分层特征,新兴细分领域比如可降解塑料、特种合成生物学产品仍然处于跑马圈地阶段,新进入者较多,市场集中度较低,技术迭代速度快,头部企业尚未形成稳定的垄断优势。而成熟细分领域比如长链二元酸、氨基酸、大宗酶制剂等,市场格局已经基本稳定,头部企业占据了绝大多数的市场份额,新进入者的技术和资金门槛较高,行业竞争主要以成本竞争为主,企业盈利水平受原材料价格和下游需求波动的影响较大。
技术壁垒是生物化工行业最核心的竞争壁垒,工程菌种的性能直接决定了产品的生产成本和品质,头部企业通过多年的研发积累,形成了稳定的技术优势,新进入者很难在短时间内突破技术壁垒。其次是规模壁垒,生物化工项目的固定资产投入较大,只有达到一定的生产规模才能摊薄固定成本,具备成本优势,中小企业很难支撑大规模的产能投入。最后是环保壁垒,生物化工生产过程涉及发酵、提取、纯化等多个环节,三废处理成本较高,环保合规要求严格,中小企业很难满足最新的环保标准,近年来供给侧改革过程中,不少中小产能已经逐步退出市场,市场份额进一步向头部企业集中。
二、生物化工上市企业财务分析
2.1 长链二元酸细分企业运营
2.1.1 核心资产指标变动
长链二元酸属于重资产行业,生产装置的投入规模大,折旧周期长,非流动资产占总资产的比例普遍偏高,头部企业*ST宁科作为国内较早布局生物合成法长链二元酸的企业,经过多年发展已经形成了完备的产能布局,对比其2024年末与2025年一季度末的核心非流动资产数据,能够清晰观察到企业产能投入的变动趋势,所有数据均来自企业公开披露的定期报告,核算口径符合国内企业会计准则要求,数据可信度较高。不同非流动资产的变动能够反映不同的经营行为,在建工程的变动反映产能新增和转固进度,无形资产和长期待摊费用的变动符合常规摊销规律,递延所得税资产的变动则反映企业对可抵扣亏损的确认情况。
| 指标项目 | 2024年末 | 2025年Q1末 |
|---|---|---|
| 固定资产 | 172704.35 | 未披露 |
| 在建工程 | 7942.68 | 7480.85 |
| 使用权资产 | 154.08 | 145.97 |
| 无形资产 | 6713.98 | 6613.24 |
| 长期待摊费用 | 507.18 | 485.79 |
| 递延所得税资产 | 454.79 | 489.04 |
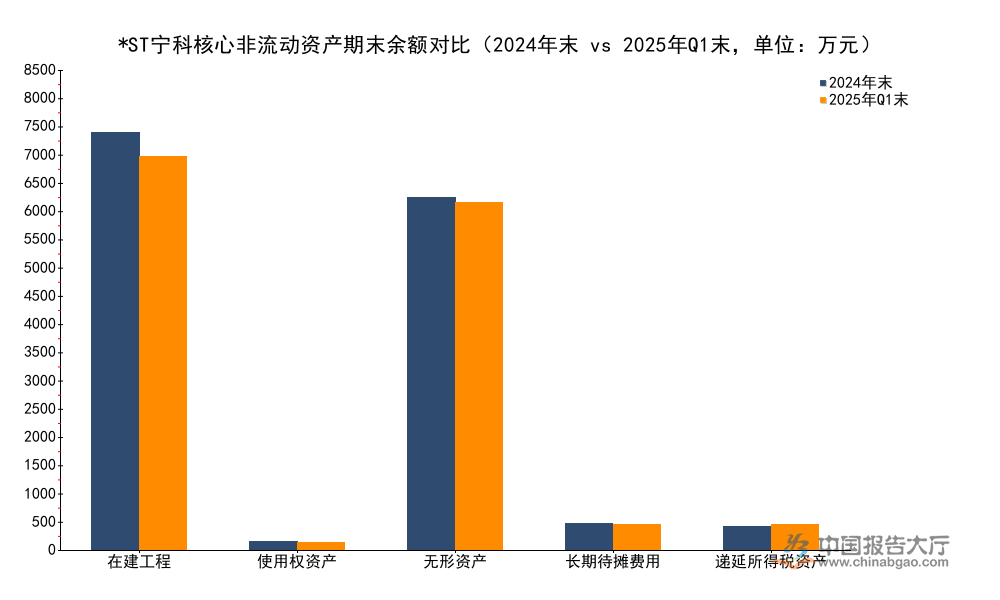
从数据变动来看,在建工程余额较上年末下降约5.8%,符合常规的在建项目转固进度,未出现大规模新增产能投入的迹象。无形资产、使用权资产与长期待摊费用的小幅下降,符合资产摊销的常规会计处理逻辑,未出现异常变动。递延所得税资产小幅提升34.25万元,反映企业对当期可抵扣亏损的确认,整体来看企业资产结构变动平稳,未出现大规模的产能扩张或资产处置行为。
2.1.2 2025年一季度损益指标
资产结构只能反映企业的长期产能投入情况,盈利端的表现更能直接反映企业当期的运营状态,长链二元酸产品的市场价格在2024年以来受下游需求疲软影响出现一定幅度的波动,直接影响生产企业的营业收入与盈利水平,拆解*ST宁科2025年一季度的核心损益数据,能够清晰反映需求波动对企业盈利的冲击,所有数据均来自企业2025年一季度报告,口径统一,核算规范,能够准确反映企业当期的运营成果。不同损益项目的占比能够反映企业的成本结构,减值损失和非经常性损益则会对当期净利润产生额外影响。
| 指标项目 | 2025年Q1发生额 |
|---|---|
| 营业总成本 | 14481.73 |
| 营业成本 | 12074.75 |
| 信用减值损失 | -316.43 |
| 资产减值损失 | -1266.86 |
| 非经常性损益合计 | -778.02 |
| 净利润 | -7281.70 |
营业成本占营业总成本的比例达到83.4%,反映出长链二元酸行业作为重资产化工行业,原材料与折旧成本占比偏高的特征,毛利率波动对盈利的影响十分敏感。两项减值损失合计超过1580万元,对当期净利润形成了直接的冲击,叠加非经常性损益的净流出,进一步放大了企业当期的亏损幅度,*ST宁科2025年一季度计入当期损益的政府补助金额为81.9万元,规模较小,难以扭转亏损趋势。
2.2 跨细分企业盈利表现
2.2.1 核心盈利指标对比
不同细分领域的生物化工企业盈利表现存在明显差异,钱江生化作为覆盖多个生物化工细分领域的上市企业,业务布局涵盖生物农药、生物兽药、生物基化学品等多个品类,其2025年一季度的盈利表现能够反映国内生物化工行业平均盈利水平,对比两家企业的核心盈利指标,能够凸显生物化工行业的细分赛道分化特征,两家企业的指标口径一致,均来自公开披露的一季度报告,具备可对比性,能够直观呈现不同赛道、不同运营状态企业的盈利差异。
| 企业名称 | 归属于母公司净利润(万元) | 扣非归属于母公司净利润(万元) | 归母净利润同比变动(%) |
|---|---|---|---|
| 钱江生化 | 3050.46 | 2831.12 | 6.00 |
| *ST宁科 | -7281.70 | -6503.68 | - |

两家企业当期归属于母公司净利润的差额超过1亿元,充分反映出生物化工行业内部的细分赛道分化与企业运营状态的差异。钱江生化受益于多赛道布局平滑了单一赛道的需求波动,当期实现盈利且保持了正的同比增速,而*ST宁科受单一细分赛道需求疲软与历史资产包袱的影响,当期仍处于大幅亏损状态。这一差异并不单纯来自赛道景气度,也与企业自身的资产负债结构、运营效率高度相关,不排除后续资产整合完成后盈利情况出现改善的可能。
进一步拆解,生物化工行业的技术迭代速度正在加快,合成生物学技术的发展不断提升生物发酵的转化率,降低生产成本,也不断推出新的生物基产品,对传统化工产品的替代范围正在不断扩大,国内不少生物化工企业都在布局新的合成生物学项目,但是从实验室到工业化量产仍然需要较长的时间,也需要大量的资金投入,多数项目仍处于中试阶段,尚未对现有市场格局形成明显的冲击。对于现有成熟细分领域来说,市场格局已经基本稳定,头部企业占据了多数的市场份额,新进入者的门槛较高,但是需求增长速度放缓,行业内企业的竞争主要以成本竞争为主,对企业的运营效率提出了更高的要求。
从产业布局的角度来看,国内生物化工行业未来的布局趋势仍然会向长三角等研发资源集中、配套完善的区域集中,这些区域能够为生物化工企业提供从研发到中试再到量产的全链条支持,也能够吸引足够的专业技术人才,西部地区虽然有原料成本优势,但是在研发和配套方面的短板短期难以弥补,只能在少数原料依赖型细分领域形成差异化布局。对于企业来说,产业布局需要更加偏向下游高增长的应用领域,比如可降解材料、聚酰胺新材料、特种酶制剂等领域,这些领域的需求增长速度更快,盈利空间更大,能够对冲传统成熟细分领域的需求波动风险。行业内企业的盈利分化还会持续,技术优势明显、布局新兴赛道的企业会获得更高的成长空间,而依赖传统成熟产品、包袱较重的企业仍然会面临较大的盈利压力,行业整合的速度仍会逐步加快。
如需获取生物化工细分赛道最新调研数据,可联系专业产业研究机构获取定制报告。
核心洞察
- 生物化工细分赛道盈利分化明显,头部企业净利差超1亿元
- 成熟长链二元酸领域产能投入稳定,未出现大规模扩张
- 产业布局向研发资源集中区域倾斜,新兴赛道增长空间更大




 京公网安备 11010502031895号