中国报告大厅网讯,当前国内中枢神经药物(CNS药物,指作用于中枢神经系统,治疗精神、神经类疾病的药物)竞争格局呈现本土龙头聚焦细分赛道、跨国企业占据原研高端市场的二元结构,伴随国内精神神经疾病患病率提升,医保目录对CNS药物的覆盖逐步完善,本土企业的创新与仿制药布局逐步打破跨国企业的垄断格局。
一、供给端竞争格局
1.1 头部企业竞争布局
1.1.1 本土龙头产品布局
本土龙头产品布局呈现高聚焦、差异化的特征,国内多数本土制药企业多布局肿瘤、心血管等大品类赛道,专注CNS全赛道布局的本土企业数量较少,恩华药业是为数不多长期专注该领域的头部企业,其产品覆盖抗抑郁药、抗精神病药、镇痛药等主流细分品类,29个产品位居国内市场占有率第一,7个为独家上市品种,15个为首家上市品种。与之形成对照的是,跨国企业原研产品多集中在阿尔茨海默病、重度抑郁症等大品类创新药领域,本土企业则依托成本和渠道优势,占据了大部分麻精类CNS药物的市场份额,细分赛道的进入壁垒较高,新玩家难以快速渗透。中小本土企业多仅布局1-2个细分单品,依赖单品的销售额维持运营,缺乏管线延伸能力,无法与头部企业展开全面竞争。近年来,部分创新型Biotech企业开始布局CNS领域的创新靶点,但多数处于早期临床试验阶段,尚未实现商业化上市,短期不会改变现有竞争格局。行业监管层面,国内对CNS药物尤其是麻精类药物的监管力度持续提升,不合规小企业逐步出清,市场份额逐步向头部合规企业集中,进一步强化了头部企业的竞争优势。
1.1.2 研发资源投入结构
头部CNS企业的研发资源投入结构和综合制药企业存在明显差异,研发投入占营收的比例更高,研发人员向商业化推进环节倾斜。2023年恩华药业研发投入达到613883776.61元,同期营业收入为5041504467.27元,研发投入占比约12.18%,高于国内制药行业平均8%左右的研发投入占比水平,也高于多数综合布局的本土制药企业。究其本质,CNS药物赛道的技术壁垒更高,需要持续投入研发维持产品管线的更新,同时一致性评价、新仿制药的注册申报也需要持续的资金投入。从人员结构来看,2023年恩华药业在职员工总数为5923人,其中研发人员数量为854人,占比约14.4%,研发人员结构中,负责临床试验推进、注册申报的人员占比超过四成,负责基础研究、早期靶点探索的人员占比约两成,这种人员结构匹配本土企业“仿创结合”的研发策略,通过快速推进仿制药和改良型新药上市获取现金流,再反哺早期创新项目的研发,平衡了研发风险和现金流稳定。与之形成对照的是,跨国制药企业的研发投入占比多在18%以上,其中大部分投入投向全球多中心的创新药三期临床试验,针对中国市场患者的适应性研发投入占比相对较低,而创新型Biotech企业的研发人员几乎全部集中在早期靶点研究,缺乏商业化和注册申报团队,项目成熟后多被头部企业并购,成为头部企业管线的补充。这种研发资源投入结构的差异,决定了不同竞争主体的发展路径,头部本土企业的研发投入回报率更高,现金流更稳定,能够持续支撑规模扩张。
1.2 行业梯队分层特征
国内CNS药物市场的竞争梯队分层清晰,第一梯队由跨国原研企业和本土头部专注企业组成,合计占据超过60%的市场份额,其中跨国企业占据原研创新药市场的主要份额,本土头部企业占据仿制药和麻精类药物市场的主要份额。第二梯队由区域型制药企业和综合制药企业的CNS业务板块组成,合计占据约25%的市场份额,这类企业多拥有1-3个CNS核心产品,没有全赛道布局能力,依托区域渠道优势获取一定的市场份额。第三梯队由创新型Biotech企业和小型仿制药企业组成,合计占据不到15%的市场份额,这类企业要么仅有早期研发项目,没有商业化产品,要么仅生产原料药,不参与终端市场竞争,对现有格局难以产生冲击。进一步拆解,第一梯队内部也存在分化,跨国企业虽然拥有原研优势,但价格较高,受医保谈判和仿制药替代的影响,份额逐年缓慢下滑,本土头部企业的份额则逐年提升,替代趋势明显。这背后的核心逻辑在于,国内CNS药物的终端需求中,基层医疗市场的需求增长速度快于高端医院,本土企业的产品价格更低,渠道下沉能力更强,更适应基层市场的需求特征,因此份额提升速度更快。不排除未来会有创新型企业凭借一款突破性创新药切入市场,但从现有研发管线进展来看,短期内难以改变整体分层结构。
二、核心主体竞争研判
2.1 恩华药业经营表现
2.1.1 历年财务指标变动
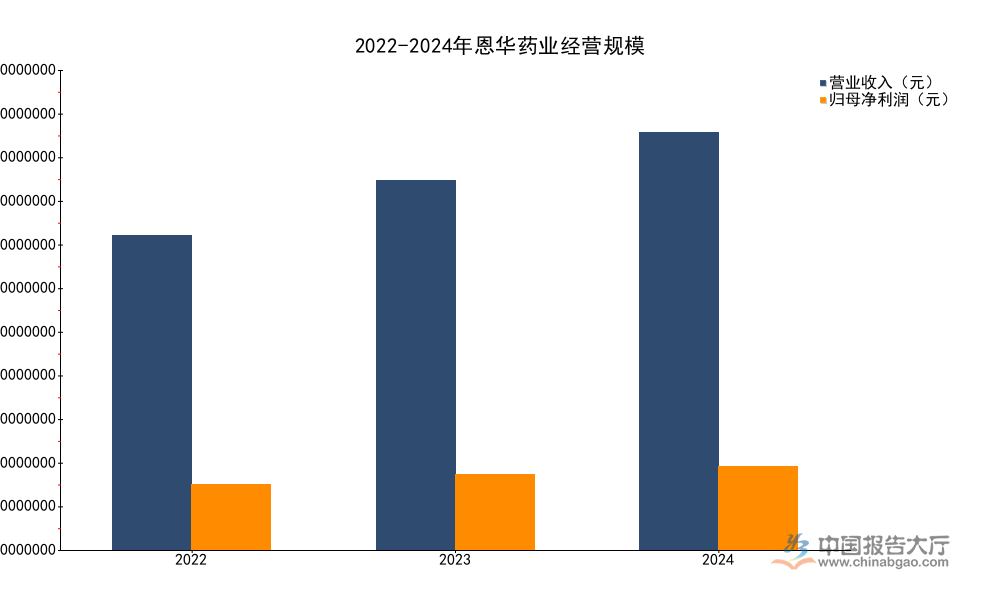
作为国内专注中枢神经药物赛道时间最长的本土企业,其营收与利润变动能够反映国内CNS药物市场的本土企业成长趋势,过去三年国内医药行业经历了集采、医保谈判等多项政策调整,大部分仿制药企业的营收增速出现波动,恩华药业由于聚焦CNS细分赛道,竞争格局相对稳定,受集采的冲击幅度小于普通仿制药企业。所有核心经营数据均来自公司年报,可信度较高,清晰反映企业的成长趋势。
| 年份 | 营业收入(元) | 同比增速(%) |
|---|---|---|
| 2022 | 4298513062.14 | - |
| 2023 | 5041504467.27 | 17.28 |
| 2024 | 5697633044.59 | 13.01 |
对比国内医药制造业整体营收增速,过去三年行业平均增速维持在5%-8%区间,恩华药业的营收增速连续两年高于行业平均水平,说明本土专注CNS赛道的龙头企业成长动能强于行业平均。13.01%的增速相较于2023年的17.28%略有下滑,不排除基层医疗终端需求波动带来的短期影响,整体增长仍保持稳定,未出现大幅波动。
营业收入反映企业的市场规模扩张,归母净利润则能够反映企业的盈利质量,过去三年医药行业原材料价格波动、集采降价对企业盈利的影响较为明显,观察连续三年的归母净利润变动,能够进一步验证头部CNS企业的盈利韧性。
| 年份 | 归母净利润(元) | 同比增速(%) |
|---|---|---|
| 2022 | 900709330.78 | - |
| 2023 | 1036918058.61 | 15.12 |
| 2024 | 1143564427.44 | 10.28 |
归母净利润增速连续两年略低于营收增速,一方面源于研发投入的持续增加,侵蚀了部分短期利润,另一方面源于CNS药物终端推广费用的稳步提升,符合医药企业成长阶段的投入特征。整体来看,净利润始终保持正增长,盈利韧性突出,没有出现大规模的利润下滑,抗风险能力较强。
经营活动现金流方面,2022年恩华经营活动现金流净额为861023149.69元,2023年提升至1008300046.42元,2024年为916126503.06元,同比下滑9.14%,短期下滑主要源于2024年公司货款回收周期的季节性波动,不影响长期的现金流质量,整体来看,经营活动现金流净额和归母净利润的比值接近1,说明企业的盈利质量较高,应收款占比合理,没有出现大规模的坏账风险。2024年末公司总资产为8440005655.95元,归属于上市公司股东的净资产为7300321724.48元,资产结构健康,资产负债率维持在较低水平,偿债压力较小,有足够的空间继续加大研发投入。
2.1.2 核心竞争优势拆解
恩华药业在国内CNS药物市场的核心竞争优势来源于三个方面,分别是长期聚焦带来的管线积累、渠道优势以及合规壁垒。首先,长期聚焦带来的管线积累,经过多年布局,公司已经形成了覆盖所有主流CNS细分赛道的产品管线,29个市占第一的产品形成了协同效应,医院端进院后可以带动多个产品的销售,营销效率更高,新进入者难以单独依靠一个产品撼动现有格局。多数综合制药企业的CNS业务只是整体业务的一个板块,资源投入力度不足,难以和专注型企业竞争,管线延伸速度也远慢于专注型龙头。其次,渠道优势,CNS药物的主要销售渠道是医院终端,尤其是精神专科医院和综合医院的精神科、神经科,恩华药业经过多年的布局,已经覆盖了国内绝大多数的二级以上医院,渠道下沉也已经覆盖到大部分县级医院,基层医疗市场的渗透程度高于多数跨国企业,新玩家要搭建同等规模的销售渠道需要投入大量的时间和资金,成本极高,很难在短期追平。第三,麻精类CNS药物的合规壁垒,国内对麻精类药物的生产、批发、零售都有严格的定点资质要求,新企业难以获取相关资质,恩华药业作为国内较早获得麻精类药物定点生产资质的本土企业,已经形成了稳定的合规优势,这种资质壁垒短期内难以打破。从研发端来看,公司的研发管线储备丰富,多个创新药处于不同临床试验阶段,未来一旦获批,能够进一步丰富现有管线,巩固竞争优势。公司控股股东持股比例为31.50%,股权结构稳定,有利于公司长期研发战略的推进,不会出现短期业绩压力导致研发投入削减的情况。社会公益层面,2016年到2024年恩华关爱基金累计捐赠1037800元,品牌形象逐步提升,对终端市场的渗透也有一定正向作用。
2.2 行业竞争核心壁垒
国内CNS药物行业的竞争核心壁垒可以分为三类,分别是资质壁垒、研发壁垒和渠道壁垒。资质壁垒主要体现在麻精类药物的定点生产资质,这类资质的审批严格,存量资质数量有限,新进入者很难获取,因此现有头部企业能够长期维持稳定的竞争格局,存量企业的护城河相对稳固。研发壁垒方面,CNS药物的研发难度高于其他治疗领域,中枢神经系统的血脑屏障导致药物递送难度大,临床试验需要招募特定的精神疾病患者,患者招募难度大,研发周期长,失败率高,对企业的研发能力和资金实力要求都很高,中小药企难以承担长期研发的风险,多数项目在进入临床试验前就会终止。渠道壁垒方面,CNS药物的销售需要专业的学术推广团队,覆盖全国的神经科、精神科终端,搭建这样的团队需要多年的积累和持续的资金投入,新进入者即使获得了产品批件,也很难快速打开市场,往往需要依托头部企业的渠道进行合作推广,难以获得主导权。这三类壁垒共同决定了,CNS药物行业的竞争格局相对稳定,头部企业的优势很难被颠覆,新玩家只能在一些小众细分赛道获得零星份额,难以撼动头部企业的整体地位。一定程度上,现有头部企业的竞争优势仍将持续,行业集中度仍会逐步提升,中小玩家的份额会进一步向头部集中。




 京公网安备 11010502031895号