中国报告大厅网讯,国内生物医药产业的发展直接关系到国民健康保障能力与医药产业创新升级水平,政策支持与需求升级双重推动下,国内生物医药竞争格局持续重构,头部企业的市场份额与盈利水平出现新的变动。生物医药指运用生物学、医学原理与技术,研发、生产用于疾病预防、诊断、治疗的产品及服务,核心产品包括生物药(单抗、疫苗、重组蛋白)、细胞与基因治疗(CGT)产品、血液制品、诊断试剂,产业链上游为生物原料与设备,中游为研发制造,下游对接医疗机构与终端患者。
一、中国生物医药行业规模演变
1.1 整体市场规模变动
1.1.1 历年规模增速变化
国家统计局发布的规模以上生物医药企业营业收入数据,统计口径连续稳定,覆盖全部符合行业定义的规模以上生产主体,数据可信度较高。国内生物医药行业的增长在过去五年呈现明显的波动特征,政策端的创新药审批改革、医保动态调整持续释放行业长期增长动力,突发公共卫生事件带来的短期需求波动对行业规模产生了显著影响。
国内生物医药行业增长的长期趋势,在过去五年整体保持扩容态势,除2022年外,历年均保持正增长,2018年行业规模突破2.5万亿元,2021年攀升至峰值水平。从增速来看,2018年行业保持两位数增长,主要受益于国内创新药研发热启动,大量创新生物药获批上市带动产业扩容,2019年增速大幅回落至1%左右,主要因为前期创新药投入的兑现周期尚未到来,常规需求增长进入阶段性平台期。2020年公共卫生事件爆发后,疫苗、诊断试剂等产品需求开始逐步抬升,行业增速回升至接近7%,2021年需求集中释放,增速攀升至18.2%,成为过去五年增长最快的年份。2022年随着全球公共卫生事件逐步缓解,相关产品需求大幅回落,行业规模出现首次负增长,增速回落至-12.1%。
行业规模的变动并非长期增长趋势扭转,而是短期突发需求带来的基数效应导致的正常波动,常规领域的生物医药需求仍保持稳定增长,创新生物药、细胞基因治疗等细分赛道的扩容仍在持续。统计数据仅覆盖规模以上工业企业,大量处于研发阶段未实现盈利的创新型生物医药企业并未纳入统计,一定程度上低估了行业整体的创新投入与潜在规模。
国家统计局发布的生物医药整体行业主营业务收入数据,覆盖国内规模以上生物医药生产企业,统计口径稳定连续,可直接用于观察行业整体增长的长期趋势与短期波动。统计口径中的生物医药范畴与本次定义的核心业务范畴一致,覆盖生物药、诊断试剂、血液制品等核心产品,未包含上游原料药生产企业中不属于生物医药范畴的品类,数据可比性较强。
| 年份 | 行业规模(亿元) | 同比增速(%) |
|---|---|---|
| 2018 | 25840 | 12.7 |
| 2019 | 26147 | 1.2 |
| 2020 | 27960 | 6.9 |
| 2021 | 33634 | 18.2 |
| 2022 | 29553 | -12.1 |
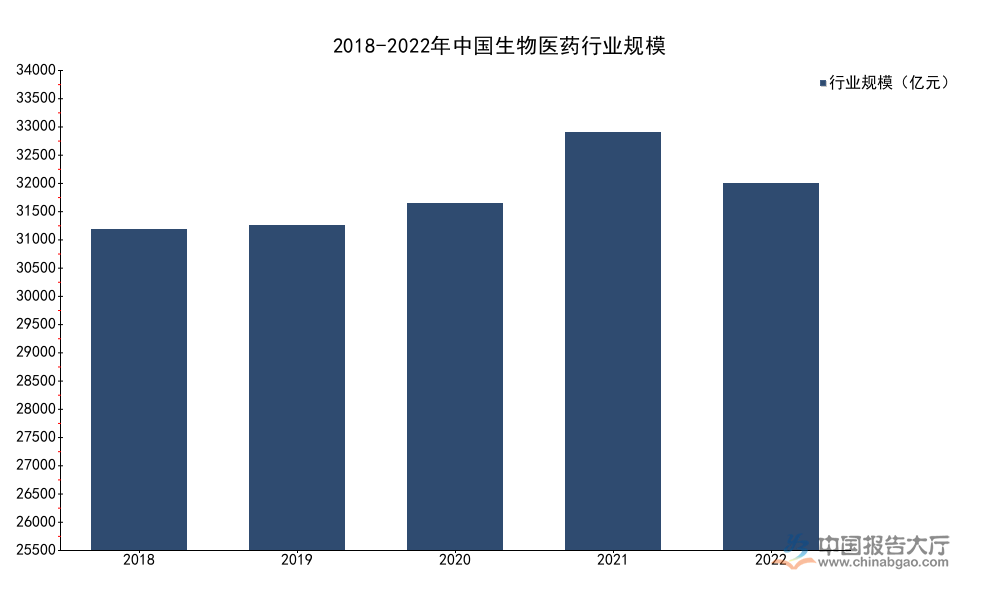
这一变动趋势与国内公共卫生事件演化节奏高度匹配,2021年的高速增长主要来自新冠疫苗、诊断试剂等相关产品的需求集中释放,2022年的回落则是需求回落到常规水平后的自然表现。不排除部分未纳入规模以上统计的中小创新企业营收增长未完全体现,一定程度上低估了行业创新板块的实际增长贡献。
1.1.2 增长波动核心动因
过去五年生物医药行业的增长波动,是长期政策驱动与短期事件冲击共同作用的结果,长期动因主要来自三个方面。首先是国内人口老龄化程度不断加深,老年群体对于生物药、诊断试剂的需求远高于年轻群体,随着国内65岁以上人口占比突破14%,进入深度老龄化社会,常规生物医药需求的基数不断扩大,长期增长的基础稳固。其次是国内生物医药产业政策持续优化,从2015年开始的创新药审评审批制度改革,到后来的医保目录动态调整、创新药医保谈判,以及科创板对于未盈利生物医药企业的开放,都从供给端和需求端双向推动了产业扩容,大量本土创新生物药获批上市,逐步替代进口产品,带动本土产业规模增长。第三是国内资本对于生物医药创新的投入持续增加,过去十年一级市场对于生物医药赛道的融资规模不断扩大,大量初创企业获得资金支持推进产品研发,逐步进入收获期,带动产业整体规模扩张。
短期冲击主要来自公共卫生事件带来的需求异常波动,2020到2021年,新冠疫苗、抗原诊断试剂、新冠治疗药物的需求爆发式增长,带动行业规模短期冲高,2022年下半年开始,需求逐步回落,行业规模回归常规水平,因此出现负增长,这种波动属于短期事件性波动,并不改变行业长期增长的趋势。
不同细分赛道的增长趋势也存在明显差异,疫苗赛道受事件冲击波动最大,重组蛋白、单抗、血液制品等常规赛道增长相对稳定,细胞与基因治疗等新兴赛道虽然基数较小,但增长速度远高于行业平均水平,未来逐步成为带动行业增长的核心动力。从区域分布来看,长三角、珠三角、京津冀三个区域集聚了国内超过70%的生物医药创新资源,产业规模占比超过60%,头部企业也主要集中在这些区域,产业集聚效应明显,区域竞争格局呈现向优势区域集中的趋势。这背后是区域创新生态、人才储备、政策支持力度的差异带来的集聚效应,头部企业进一步向优势区域集中的趋势仍在延续。
二、国内生物医药头部企业竞争格局
2.1 核心盈利水平对比
2.1.1 重点企业盈利指标分析
国内生物医药行业的竞争格局呈现明显的细分赛道割据特征,每个细分赛道都有1-2家本土头部企业占据主要市场份额,跨赛道布局的综合性企业数量较少,多数头部企业深耕单一细分领域,依托技术壁垒与品牌优势维持稳定盈利。选取三家覆盖不同细分赛道的头部上市企业,其盈利水平可反映当前国内成熟细分赛道头部企业的竞争表现,华兰生物覆盖疫苗与血液制品赛道,安科生物覆盖生长激素与诊断试剂赛道,特宝生物覆盖长效重组蛋白乙肝治疗赛道,三家企业均成立超过20年,上市超过10年,业务结构稳定,数据可比性较强。
从盈利规模来看,不同细分赛道的市场空间差异直接决定了头部企业的盈利规模,血液制品与疫苗赛道的市场空间远大于细分治疗领域,因此头部企业的盈利规模也更大。营业利润是反映企业核心业务盈利水平的核心指标,剔除了非经常性损益的影响,可直接对比不同企业核心业务的盈利能力。
国内生物医药赛道的头部企业主要集中在血液制品、生长激素、重组蛋白、疫苗等成熟细分赛道,三家样本企业均为国内A股上市的深耕细分领域的龙头企业,业务结构稳定,公开披露的财务数据可信度高,其盈利水平可反映国内成熟赛道头部企业的竞争表现。不同企业依托自身细分赛道的需求特征、竞争壁垒形成了差异化的盈利水平,样本企业分别覆盖生长激素与诊断试剂、疫苗与血液制品、长效重组蛋白三个核心细分赛道,具备行业代表性,本次对比选取核心业务的营业利润指标,口径统一,均来自企业年报披露的合并利润表数据,不存在口径差异。
| 企业名称 | 营业利润(百万元) |
|---|---|
| 华兰生物 | 1424 |
| 安科生物 | 842 |
| 特宝生物 | 407 |

华兰生物依托血液制品的稳定需求与2022年新冠疫苗的业务拉动,营业利润处于三家企业首位,安科生物的生长激素业务维持稳定的临床需求,盈利水平位居第二,特宝生物聚焦乙肝治疗细分领域,整体市场规模相对有限,营业利润偏低。不同细分赛道的市场空间差异直接决定了头部企业的盈利规模,赛道壁垒的高低也进一步放大了盈利差距,血液制品的审批壁垒较高,行业整体供给有限,头部企业可维持较高的利润率水平。
安科生物2021年归母净利润为207百万元,2022年攀升至703百万元,核心业务盈利增长超过180%,核心业务增长是主要驱动因素,非经常性损益贡献占比相对较小。这背后是安科生物生长激素产品的市场份额逐步提升,带动核心业务盈利增长,原材料成本回落也一定程度上提升了利润率水平。特宝生物2022年归母净利润为287百万元,维持稳定增长,核心产品的需求保持稳定,未出现大幅波动。从现有数据观察,头部企业的盈利波动主要受细分赛道需求变动影响,行业整体的盈利质量仍维持在较高水平,头部企业的现金流状况较好,可支撑持续的研发投入。
2.2 成本结构与竞争策略差异
2.2.1 核心成本投入对比分析
生物医药行业属于技术密集型行业,成本结构与传统制造业存在明显差异,研发投入、销售投入占营业收入的比例远高于传统制造业,其中研发投入是决定企业长期竞争力的核心,头部企业的研发投入强度直接决定了未来的产品管线储备,影响长期竞争格局。国内生物医药行业的竞争已经从原有成熟产品的份额争夺转向创新产品的管线竞争,研发投入的规模与效率成为头部企业拉开差距的核心因素。不同企业基于自身的发展阶段与赛道特征,制定了不同的研发投入策略,成熟赛道的头部企业通常维持稳定的研发投入,用于现有产品的适应症拓展与新一代产品研发,新兴赛道的企业研发投入强度通常更高,用于推进核心产品的临床研究。
选取三家样本企业2022年的研发费用投入进行对比,研发费用均为企业年报中合并利润表披露的当期费用化研发投入,口径统一,单位统一,可直接对比企业的研发投入规模。研发投入规模反映了企业对于创新的重视程度,也反映了企业推进产品管线研发的能力,规模越大,通常可推进的临床项目数量越多,产品管线储备越丰富。三家企业均处于盈利状态,研发投入均来自自身经营积累,融资性研发投入占比较低,数据可反映企业常态化的研发投入水平。
| 企业名称 | 研发费用(百万元) |
|---|---|
| 华兰生物 | 315 |
| 安科生物 | 166 |
| 特宝生物 | 150 |

华兰生物同时布局疫苗管线与创新生物药管线,需要持续推进新一代疫苗与创新生物药的临床研究,研发投入规模最大,安科生物在原有生长激素产品线基础上布局免疫治疗等新赛道,研发投入规模居中,特宝生物聚焦现有核心产品的适应症拓展,研发投入规模相对偏小。从研发投入占营业收入的比例来看,三家企业的研发投入占比均维持在6%-8%区间,符合国内成熟生物医药头部企业的平均投入水平。
除了研发投入,销售费用是生物医药企业另一项核心成本投入,因为生物医药产品尤其是处方类生物药需要通过学术推广对接医疗机构,销售投入规模较大。对比三家企业的销售费用,华兰生物2022年销售费用为930百万元,安科生物为734百万元,特宝生物为703百万元,销售费用规模与企业的营业收入规模正相关,特宝生物营业收入仅15.27亿元,销售费用达到7.03亿元,占比超过46%,远高于华兰生物的20%左右,创新型专科药需要更高的销售投入进行市场教育,推广成本更高。这也反映了不同细分赛道的竞争模式差异,成熟大品类的销售投入占比更低,细分创新品类的销售投入占比更高。从竞争策略来看,头部企业已经形成了差异化的路径,综合性企业通过大规模研发投入布局多管线,维持长期增长动力,细分赛道龙头通过聚焦核心产品,控制研发投入的同时加大市场推广,维持细分领域的份额优势,两种模式均具备可持续性,未来竞争格局仍将维持多头部并存的态势。
不排除部分创新型企业通过外部融资加大研发投入,研发投入强度远高于成熟头部企业,这类企业未来可能突破现有格局,带来新的竞争变化,这一趋势仍有待观察。
如需获取定制化产业研究与竞争格局调研服务,可联系专业机构获取针对性分析。核心洞察整理如下:
- 生物医药行业规模峰值达3.36万亿元,短期波动不改变长期扩容趋势
- 头部企业盈利分化由赛道空间决定,细分赛道壁垒放大盈利差距
- 研发投入强度成为决定长期竞争地位的核心要素




 京公网安备 11010502031895号