中国报告大厅网讯,闪存卡作为基于NAND Flash(与非闪存)技术的可插拔固态存储介质,是消费电子、工业设备领域重要的基础存储部件。
一、闪存卡技术演进分析
1.1 核心存储技术迭代
1.1.1 NAND架构性能优化路径
闪存的概念最早由日本东芝工程师舛冈富士雄于1984年提出,1988年美国Intel推出首款容量256K bit的闪存芯片,1989年日本日立公司研制出NAND架构闪存,正式奠定了当前闪存卡的核心技术基础。与传统的NOR架构闪存相比,NAND架构具备更明显的写周期优势,写周期比NOR短90%,更适合高密度大容量存储场景,因此逐步成为闪存卡的主流存储架构。早期NAND闪存的容量较低,2Gb以下容量产品的页容量为512字节,块容量为16KB,能够满足早期小型数码产品的存储需求。随着数码产品分辨率提升,对存储容量的需求快速增长,2Gb以上容量产品逐步将页容量提升至2048字节,块容量提升至128KB,适配更大容量的存储需求。三星作为全球存储产业的头部玩家,分别在2000年推出容量1Gb的NAND闪存芯片,在2004年推出容量4Gb的NAND闪存芯片,不断推动单颗芯片容量的提升。存储单元面积的缩小也是核心优化方向,2004年闪存存储单元面积已经缩小至0.1μm²,同期MRAM芯片的存储单元面积为1.42μm²,闪存的单位面积存储密度优势已经十分明显。
NAND闪存架构诞生后,单颗芯片容量随制程工艺与架构优化持续提升,行业玩家不断通过工艺缩进步提升单位晶圆的芯片产出,进而降低单位容量的存储成本,满足下游设备对大容量存储的需求。从早期的小容量产品到当前的大容量QLC产品,单颗芯片容量的提升路径清晰,不同阶段头部玩家推出的标志性产品参数呈现明显的阶梯式增长。
| 年份 | 企业 | 单颗芯片容量 | 单位 |
|---|---|---|---|
| 2000 | 三星 | 1 | Gb |
| 2004 | 三星 | 4 | Gb |
| 2025 | SK海力士 | 2 | Tb |
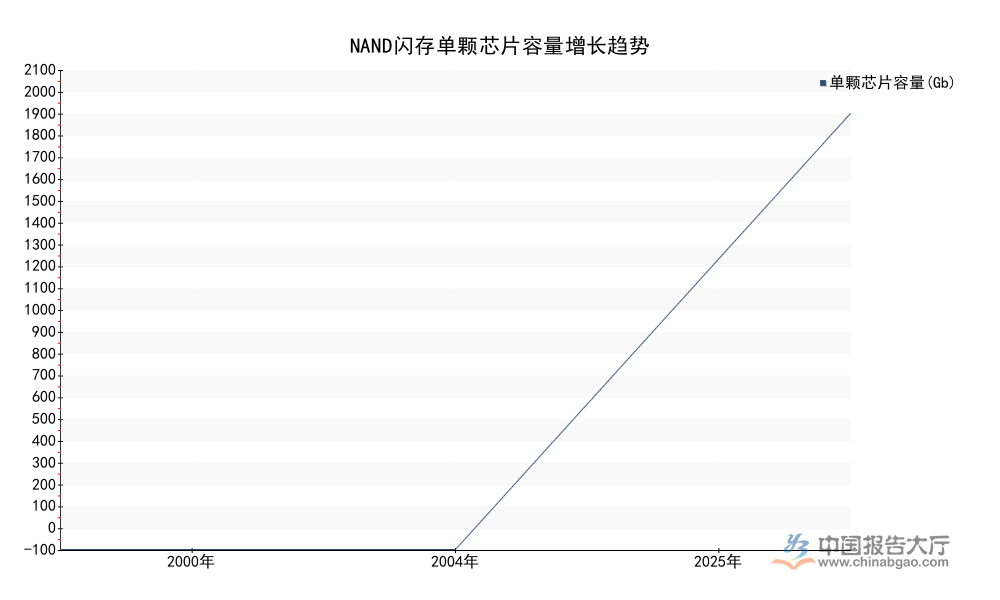
2025年的单颗容量换算后为2000年产品的16384倍,二十五年间容量提升速度符合摩尔定律的基本趋势,三维堆叠技术的引入进一步打破了二维制程的物理瓶颈,推动容量提升进入新的发展阶段。
1.1.2 3D堆叠容量升级历程
二维平面NAND的容量提升遇到物理瓶颈后,三维堆叠技术成为行业的主流技术路线,通过将存储颗粒层层堆叠,在不缩小制程的情况下提升单颗芯片的容量,降低单位容量的成本。SK海力士在2025年8月开发并量产321层2Tb QLC NAND闪存,创下了当时NAND闪存堆叠层数的新纪录,QLC架构通过4bit每单元的存储设计,进一步提升了单位体积的存储容量,能够满足闪存卡对大容量的需求,当前高端消费级SD卡、CF卡已经普遍采用1Tb以上的存储容量,核心支撑就是3D堆叠技术的成熟。
3D堆叠技术的发展,早期从32层、64层逐步提升到128层、200余层,每一次层数提升都带动单颗芯片容量的翻倍,堆叠层数的提升需要解决散热、信号干扰、良率控制等多个技术难题,头部存储企业凭借长期的技术投入才能实现更高层数的量产。不同玩家的技术路线存在一定差异,部分玩家优先提升堆叠层数,部分玩家优先优化单元架构,不同路线最终都指向提升单颗芯片容量、降低单位存储成本的核心目标。堆叠层数提升到300层以上后,进一步提升的技术难度呈指数级增长,后续层数提升的速度可能逐步放缓,行业可能会转向通过优化单元架构、提升单单元存储比特数的方式提升容量。这一变化也会影响闪存卡单位容量成本的下降速度,下游产品的定价策略也会随之调整,大容量闪存卡的普及速度一定程度上取决于成本下降的节奏。
1.2 接口标准升级脉络
1.2.1 通用接口速率提升历程
接口标准的升级跟随上游通用USB标准的迭代推进,1998到2008年期间,主流闪存卡采用USB1.1接口,读速一般为630KB/s,写速一般为520KB/s,能够满足当时低分辨率数码照片的存储传输需求。2000年USB2.0标准推出后,传输带宽提升至480Mbps,主流USB2.0闪存卡的读速提升至1.5MB/s,写速提升至1.0MB/s,能够适配当时百万像素级数码相机的照片存储需求,单张照片容量从几十KB增长到几MB,传输速度的提升缩短了用户存储照片的等待时间。2008年USB3.0标准推出,最大传输带宽达到5.0Gbps,相当于500MB/s,高端闪存卡开始逐步采用USB3.0接口,传输速率提升了数百倍,能够满足4K、8K视频的实时录制和高速传输需求。除了通用USB接口,PCIe接口也开始用于高端专业级闪存卡,2010年推出的PCIe闪存卡容量范围已经覆盖200GB到3.2TB,能够满足专业工作站、工业设备对大容量高速存储的需求。接口标准的迭代不仅提升了传输速度,也推动了闪存卡应用场景的拓展,原来仅用于消费数码产品的闪存卡,开始进入工业控制、安防监控、服务器缓存等专业领域。
闪存卡的接口标准直接决定了数据传输的速率,随着存储容量提升,高分辨率照片、4K视频等大文件的存储需求增长,对接口传输速率的要求也不断提升。从早期的USB1.1到当前的USB3.0,通用接口的传输带宽提升了近千倍,适配不同阶段的应用需求,速率升级与下游需求变化形成了明显的正向匹配。
| 接口标准 | 平均读速率 | 单位 |
|---|---|---|
| USB1.1 | 0.63 | MB/s |
| USB2.0 | 1.5 | MB/s |
| USB3.0 | 500 | MB/s |

接口速率的提升基本匹配下游应用对传输速度的需求,早期闪存卡仅用于存储小尺寸照片,低速率就能满足需求,当前闪存卡用于存储8K视频素材,单文件容量可达数十GB,高速接口已经成为高端闪存卡的标配。
二、闪存卡市场竞争格局
2.1 供给端竞争演变
2.1.1 核心玩家布局变化
全球闪存卡产业的核心供给一直掌握在少数头部存储芯片企业手中,产业的技术门槛和资本门槛较高,新玩家进入难度较大。2002年全球闪存市场的主要生产商为四家,分别是三星、日立、Spansion、Intel,头部集中格局已经形成,当时AMD的闪存业务上半年利润达到13亿美元,占AMD当年总利润25亿美元的一半以上,存储业务已经成为AMD的核心利润来源之一。后续产业经过多轮整合,部分企业退出闪存市场,当前全球NAND闪存市场的核心玩家主要为三星、SK海力士、美光、西部数据、铠侠等企业,头部集中格局进一步强化,CR5占比超过90%,行业的竞争主要围绕技术研发和产能扩张展开。头部企业的技术投入方向逐步向3D堆叠和大容量QLC产品倾斜,SK海力士2025年推出321层堆叠产品,就是行业技术竞争的最新成果,率先实现更高层数堆叠量产的企业能够获得先发优势,抢占高端大容量闪存卡的市场份额。
进一步拆解,闪存卡产业的利润主要来自上游NAND晶圆制造,中游闪存卡封装测试环节的利润占比较低,因此核心竞争始终围绕上游晶圆制造展开,具备自主晶圆制造能力的企业能够掌握成本和技术主动权,第三方封装企业仅能获得较低的加工利润。近年来部分区域的本土企业开始布局NAND闪存产业,试图打破头部企业的垄断,但受技术和资本门槛限制,市场份额仍然较低,对现有格局的影响尚不明确。不同头部企业的产能扩张节奏存在差异,部分企业在行业低谷期减少资本开支,部分企业选择逆势扩张,产能布局的差异会进一步影响后续的市场份额分布。闪存卡的可擦写次数可以达到1000000次,数据保存期限可达10年,产品的可靠性已经满足工业领域的需求,因此头部企业也在逐步加大针对工业级闪存卡的产品布局,开拓新的增长空间。工业级闪存卡对可靠性和环境适应性的要求更高,产品的毛利率也高于消费级产品,头部企业的布局会进一步优化自身的利润结构。
2.2 需求端结构变化
消费电子一直是闪存卡最大的下游应用领域,早年数码相机、功能手机的普及带动闪存卡市场规模快速增长,2000年全球闪存市场规模已经突破10亿美元,增长速度远超其他存储品类。近年来智能手机逐步取消可扩展存储插槽,消费级闪存卡的需求增长有所放缓,需求主要来自数码相机、运动相机、无人机等专用数码设备,这些设备对大容量高速闪存卡的需求仍然稳定增长。与之形成对照的是,工业领域对闪存卡的需求快速提升,安防监控、车载存储、工业控制等领域需要可插拔的大容量存储介质,闪存卡的非易失性和高可靠性适配这些场景的需求,成为带动市场增长的核心动力。
当前消费级闪存卡的市场竞争较为充分,价格透明,头部品牌凭借技术和品牌优势占据主要市场份额,白牌产品主要占据低端低容量市场。工业级闪存卡市场进入门槛更高,需要满足不同行业的定制化需求,对产品的一致性和可靠性要求更高,因此进入的企业较少,利润空间也更大。近年来随着直播产业的发展,专业直播设备对闪存卡的需求快速增长,直播设备需要连续录制高清视频,对闪存卡的持续写速和稳定性要求很高,带动高端高速闪存卡的销量增长。
核心洞察
- 闪存卡单颗芯片容量已达2Tb,3D堆叠技术仍是短期容量提升的核心路径
- 通用接口读速率提升近800倍,技术迭代适配下游大文件存储需求
- 全球市场头部集中格局稳定,核心技术掌握在少数存储巨头手中
如需获取定制化产业研究服务,可联系专业调研机构获取深度报告。




 京公网安备 11010502031895号