中国报告大厅网讯,有色金属冶炼是通过火法、湿法或电化学工艺从矿石、废料中提取提纯金属的中游加工制造环节,上游对接矿山采选,下游覆盖压延加工与合金制造,是支撑全球制造业发展的基础性产业。国内行业发展格局受政策、需求、技术多重因素影响,近年来呈现出明显的结构化调整特征。
一、行业供给与市场规模
1.1 行业主体结构
1.1.1 法人单位与从业人员变动
有色金属冶炼行业主体的变动直接反映行业的扩张与整合趋势,政策驱动下的结构化调整特征尤为明显。根据第四次和第五次全国经济普查公报数据,2019年到2024年五年间,有色金属冶炼和压延加工业法人单位数量从2.8万家增长到3.3万家,年均复合增速达到3.3%左右,反映行业的细分赛道仍有新进入者持续流入。这一增长的核心动力来自再生有色金属冶炼领域,双碳政策下废料回收利用需求提升,国内逐步放开再生有色原料进口限制,降低了再生冶炼企业的原料成本,行业进入门槛下降,吸引大量中小市场主体进入该领域,新增主体数量超过原生冶炼领域退出的主体数量,推高整体法人单位规模。
从业人员数量从2019年的202万人下降到2024年的179.5万人,五年间减少超过22万人,降幅达到11%左右。这一变化背后,主要是行业自动化、智能化改造的推进,大型原生冶炼企业普遍引入智能选矿、自动投料、在线监测系统,替代了大量一线人工岗位,同时行业整合过程中,落后出清的产能也以劳动密集型的小型产能为主,进一步拉低了就业总规模。法人单位增长但从业人员下降,说明行业整体朝着专业化、集约化方向发展,单个主体的平均从业人员规模从2019年的72.1人下降到2024年的54.4人,反映中小微专业化主体占比提升,这类企业聚焦细分品种加工,不需要大量用工,因此拉低了行业平均用工规模。原生冶炼一线环节减少的就业岗位,并未被再生冶炼和服务环节新增岗位完全覆盖,整体就业规模仍处于下降通道。
| 指标 | 2019年数值 | 2024年数值 | 单位 |
|---|---|---|---|
| 法人单位数量 | 2.8 | 3.3 | 万家 |
| 从业人员数量 | 202 | 179.5 | 万人 |
| 单个主体平均从业人员 | 72.1 | 54.4 | 人 |
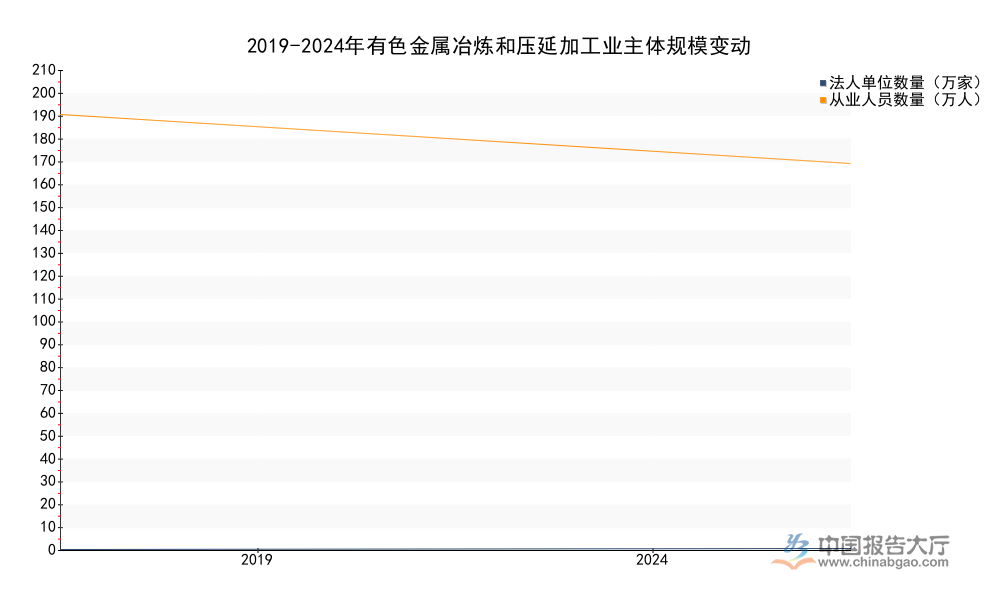
这一变动趋势符合全球制造业升级的一般规律,新兴细分领域的较低进入门槛吸引大量中小主体进入,而传统大宗冶炼领域通过技术改造替代人工,推动整体就业规模下降。再生冶炼细分领域的快速扩张,是拉动法人单位数量增长的核心动力,这一细分领域的用工密度远低于原生矿冶炼,进一步放大了二者的背离趋势,行业内部结构调整仍在持续推进。
1.2 市场规模与占比
1.2.1 国内市场容量特征
有色金属冶炼是全球基础性制造业,中国作为全球最大的制造业基地,对有色金属的需求持续处于高位,带动国内冶炼行业的规模长期保持扩张。中国有色金属工业协会数据显示,中国有色金属产量占全球总产量的43%,这一占比已经维持多年稳定,反映中国在全球有色金属冶炼环节的核心生产地位并未发生动摇。部分下游加工环节向东南亚转移的趋势,尚未影响中国冶炼行业的全球份额,主要原因在于中国拥有完整的产业链配套、成熟的技术工人队伍和稳定的政策环境,冶炼环节的综合成本仍然低于新兴产区,产能转移的幅度有限。
国家统计局数据显示,2021年中国有色金属冶炼行业市场规模达到约1.8万亿美元,对应约12万亿元人民币的体量,符合国内重要工业行业的规模特征。从产业链传导逻辑看,上游矿石价格波动直接影响冶炼企业的成本端,下游新能源、房地产、交通等领域的需求变动直接影响冶炼产品的成交价格,进而影响行业整体按市值计算的市场规模。2021年全球大宗商品价格处于上行周期,铜、铝、锌等主要有色金属价格都创下近十年新高,当年主要有色金属品种的产量增速仅为5%左右,而平均价格涨幅超过30%,因此市场规模的增长更多来自价格端的拉动,而非需求端的放量增长。
近年国内能耗双控政策对原生冶炼产能的扩张有所约束,但新兴产业对有色品种的需求持续增长,下游新能源汽车、风电光伏、储能等领域对铜、铝、锂等品种的需求年均增速超过10%,拉动国内冶炼产能有序释放,产量规模持续增长,因此中国在全球的产量占比一直维持在40%以上的高位,行业整体规模仍然保持稳定扩张。再生冶炼产能占比逐年提升,目前已经占到国内有色总产量的20%以上,未来这一占比仍会继续提升,推动行业整体规模继续保持增长。
二、头部上市企业经营分析
2.1 核心财务表现
2.1.1 头部企业盈利对比
国内有色金属冶炼行业的头部企业以国有控股上市公司为主,涵盖铜、铅锌、银等多个细分品种,不同企业因为资源禀赋、产品结构、成本控制能力的差异,盈利表现呈现出明显分化。行业周期性特征明显,在大宗商品价格波动周期中,不同规模、不同资源结构的企业抗风险能力差异显著,核心财务指标的分化能够反映行业竞争格局的演变方向。2023年国内大宗商品价格整体处于修复区间,主要冶炼企业的营收规模都呈现不同程度的增长,不同体量企业的营收规模差距明显,头部企业的规模优势突出。
| 企业名称 | 2023年营业收入(元) |
|---|---|
| 河南豫光金铅股份有限公司 | 32145290242.95 |
| 葫芦岛锌业股份有限公司 | 15666627338.46 |
| 湖南白银股份有限公司 | 5139090733.56 |
| 云南罗平锌电股份有限公司 | 1538010629.85 |

营收规模的差异主要来自企业的产能布局和产品结构,河南豫光金铅作为国内大型铅锌冶炼龙头企业,覆盖铅、锌、银等多个有色品种,产能规模远超其他对比企业,因此营收规模领先,云南罗平锌电作为区域型锌冶炼企业,聚焦单一细分赛道,产能规模有限,营收规模仅为头部企业的不到5%,规模差距十分显著。
营收规模并不直接决定盈利水平,不同企业的成本控制能力、资产结构差异,使得净利润表现呈现出不同的特征,部分中小规模企业甚至出现大额亏损,2023年主要企业的归属于上市公司股东净利润对比如下。
| 企业名称 | 2023年归母净利润(元) |
|---|---|
| 河南豫光金铅股份有限公司 | 581205021.84 |
| 葫芦岛锌业股份有限公司 | 89106828.73 |
| 湖南白银股份有限公司 | -160687611.48 |
| 云南罗平锌电股份有限公司 | -209131002.24 |

盈利分化的核心原因在于矿产资源的自给率,头部企业普遍拥有自有矿山,能够对冲上游矿石价格波动的风险,而中小区域型企业大多依赖外购矿石,成本弹性更大,在行业周期下行阶段更容易出现亏损。河南豫光金铅原料自给率超过40%,2023年加权平均净资产收益率达到12.86%,远高于行业平均水平,规模优势也进一步摊低了单位加工成本,巩固了盈利优势。两家亏损企业的亏损规模都控制在当年营收的5%以内,尚未出现资不抵债的情况,仍处于正常经营区间。
2.2 资本活动特征
2.2.1 上市企业债券融资特征
国内有色金属冶炼行业属于资本密集型行业,新建产能、技术改造、并购整合都需要大量的资本投入,债券融资因为期限长、成本稳定,成为上市企业重要的融资工具,不同企业债券融资的规模、成本、偿还情况,能够直接反映市场对企业信用风险的定价,也能反映行业整合的资本流向。国内上市冶炼企业的债券融资涵盖公募公司债、定向可转债等多种类型,不同融资工具的条款差异明显,适配不同的融资需求。
信用等级不同的企业,融资成本差异显著,中小民营企业的融资成本远高于国有头部企业,反映市场对不同主体信用风险的定价差异。近年头部企业纷纷通过债券融资开展并购整合,推动行业集中度提升,不同债券的发行规模与募投用途匹配,核心发行规模数据如下。
| 债券简称 | 募投用途 | 发行规模(万元) |
|---|---|---|
| 14金贵债 | 产能改造与补充流动资金 | 70000 |
| 铜陵定02 | 并购配套融资 | 214600 |
| 铜陵定02 | 发行可转债购买资产 | 33366 |

头部企业的并购类债券发行规模远高于普通产能改造债券,反映行业整合过程中头部企业的资本支出规模较大,小型企业的债券发行规模相对较小,且多用于周转类融资,与企业的体量特征匹配。这背后也反映行业整合的清晰趋势,头部企业通过债券融资并购中小产能,进一步提升行业集中度,债券市场的信用偏向也进一步加速了这一进程,中小民营冶炼企业的融资难度持续上升,市场份额逐步向头部集中。债券市场的资金流向已经提前反映了行业集中度提升的趋势,未来这一趋势仍会延续。
如需获取细分品种的产能数据与价格走势报告,可对接行业研究机构获取定制化分析。核心洞察整理如下:
- 行业结构化调整持续,法人单位增长与就业规模下降并存,再生冶炼为核心增量
- 头部企业盈利优势显著,资源自给率与规模效应共同拉大盈利差距
- 债券融资向头部集中,资本驱动行业整合进程加快




 京公网安备 11010502031895号