玻璃制品是以玻璃为主要原料,经熔制、成型、加工等工艺制成的功能性或装饰性制造产品,处于产业链中游,上游覆盖石英砂、纯碱等原材料,下游应用延伸至建筑、汽车、光伏、医药、日用消费等多个领域,是国民经济体系中配套性极强的基础建材与消费品制造品类。
一、行业发展环境
1.1 国内政策管控
1.1.1 环保排放标准梳理
玻璃制造属于高能耗、高排放的流程型制造业,污染物排放核心来自玻璃熔窑燃烧环节,近年国内生态环境部门持续收紧排放管控要求,针对不同细分品类的玻璃生产设定差异化的排放限值,倒逼行业落后产能出清,推动头部企业加快环保技术改造。不同于钢铁、化工等行业采用统一排放管控标准,玻璃制造因不同细分品类的生产工艺、熔窑吨位、燃料类型差异较大,管控标准采用分类分级设定方式,既保证减排效果,也兼顾不同品类的生产实际。当前执行的最新排放标准对颗粒物、二氧化硫、氮氧化物三类核心污染物设定明确限值,所有品类都需要满足统一的颗粒物管控要求,二氧化硫与氮氧化物则根据品类差异设定不同要求,整体限值较旧标准收紧幅度超过30%,行业准入门槛明显提升。
头部企业凭借资金与技术优势,可快速完成现有熔窑的环保改造,满足排放标准要求,中小产能多数因改造成本超过年利润水平,无法达标后逐步退出市场,行业集中度持续提升。
| 玻璃品类 | 颗粒物 | 二氧化硫 | 氮氧化物 |
|---|---|---|---|
| 平板玻璃 | 10 | 50 | 200 |
| 日用/包装玻璃 | 10 | 80 | 300 |
| 玻璃纤维 | 10 | 100 | 400 |
所有品类的颗粒物排放限值统一为10mg/m³,说明颗粒物是当前玻璃行业减排的核心管控对象,要求一致严格。二氧化硫与氮氧化物限值随品类逐步放宽,匹配不同品类的生产工艺特征,避免了一刀切管控对行业的过度冲击。这一标准的落地实施,一定程度上加速了行业供给侧改革,推动行业格局向头部集中。
1.2 国际贸易环境
1.2.1 浮法玻璃双反裁决结果
2024年12月31日,美国商务部对进口自中国和马来西亚的浮法玻璃制品发起反倾销和反补贴调查,2026年2月公布终裁结果,对不同主体设定差异化的裁决税率。浮法玻璃是国内玻璃制品出口规模最大的品类之一,中国是全球最大的浮法玻璃生产国与出口国,近年国内产能饱和叠加贸易摩擦升温,多家头部企业陆续在马来西亚布局海外产能,试图规避对美出口的贸易壁垒,此次终裁结果同时覆盖中国本土企业与中资在马来西亚的产能,对行业出海布局策略带来直接影响。
具体来看,中国本土未应诉企业的倾销率为151.29%,全国统一倾销税率为181.54%,应诉的信义集团反补贴税率为19.75%,未应诉中国企业反补贴税率达到113.34%。马来西亚产能方面,信义节能玻璃(马来西亚)有限公司的倾销率为0.00%,反补贴税率为27.32%,金晶科技马来西亚有限公司的倾销率为8.78%,反补贴税率为17.25%,整体马来西亚生产商的反补贴税率区间为17.25%-101.99%。
应诉企业获得的税率远低于未应诉企业,说明主动参与双反调查可获得更有利的裁决结果,中小出口企业因应诉成本较高放弃应诉,基本失去美国市场,出口份额进一步向头部企业集中。这一结果也打破了此前部分企业认为出海东南亚即可完全规避贸易壁垒的预期,头部企业后续出海布局会更加谨慎,转而加快开拓欧洲、中东、东南亚本土等其他区域市场,降低对美国市场的依赖。不排除未来更多经济体跟进出台对中国玻璃制品的贸易限制措施,行业出口的不确定性仍较高,企业需加快市场多元化布局,提升产品附加值消化贸易成本。
二、市场与竞争格局
2.1 市场规模结构
2.1.1 整体与细分规模特征
2024年全球玻璃制品整体市场规模为2438.12亿美元,中国市场规模为4297.37亿元,按当年平均汇率换算,中国市场占全球市场的比例超过四分之一,是全球最大的玻璃制品单一市场。从历史发展趋势来看,2018年中国玻璃制品市场规模超3900亿元,2022年突破4000亿元,同比增长2.2%,2024年增长至4297.37亿元,行业整体呈现稳中有升的发展态势,增速长期保持在个位数区间,符合成熟制造业的发展特征。玻璃制品行业的增长动力主要来自下游新兴领域的需求拉动,传统建筑、日用消费领域需求保持稳定,光伏、电子、医药等新兴领域需求快速增长,带动特种玻璃、高附加值玻璃品类的占比持续提升。艺术玻璃品类近三年复合增长率达12.7%,增长速度远高于行业平均水平,主要受益于消费升级趋势下,家居装饰领域对个性化装饰玻璃的需求快速提升。
从细分品类的产量来看,2025年初国内主要玻璃品类开工稳定,不同品类的产量规模差异符合其产业链定位,基础原材料品类的产量远高于终端加工品类。
| 品类 | 产量 | 单位 |
|---|---|---|
| 平板玻璃 | 15173.3 | 万重量箱 |
| 钢化玻璃 | 7174.7 | 万平方米 |
| 夹层玻璃 | 2366.5 | 万平方米 |
| 中空玻璃 | 1975.1 | 万平方米 |

平板玻璃作为生产其他加工玻璃的基础原材料,产量规模远高于其他终端加工品类,符合其产业链定位。钢化玻璃在加工玻璃中产量排名第一,因为钢化玻璃是建筑、汽车领域最常用的玻璃加工品类,需求基数较大。中空玻璃与夹层玻璃对应中高端节能建筑与汽车安全玻璃领域,近年需求增速较快,但基数仍低于钢化玻璃,一定程度反映当前国内玻璃加工市场的结构特征。
从下游应用结构来看,汽车玻璃是近年增长稳定的细分品类,2025年中国汽车玻璃市场规模306.21亿元,分为配套OEM市场与售后ARG市场两个部分,结构保持长期稳定。
| 细分市场 | 市场规模 | 占比 |
|---|---|---|
| 配套OEM | 248.71 | 81.22% |
| 售后ARG | 57.50 | 18.78% |
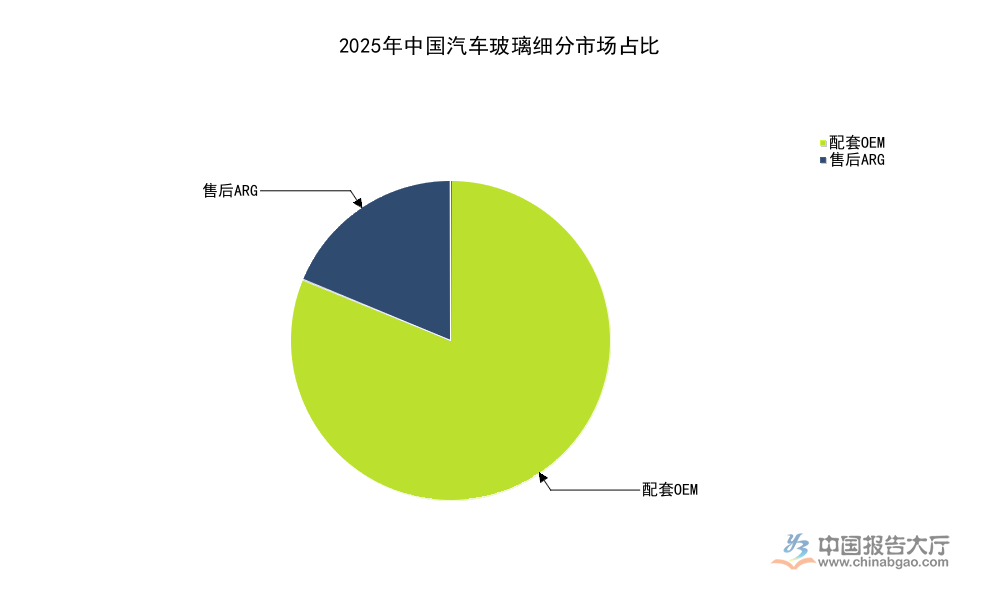
配套OEM市场占比超过八成,说明汽车玻璃需求主要来自新车生产,需求变动与国内汽车产销量直接相关,近年国内汽车产销量保持稳定增长,带动配套市场规模稳步提升。售后市场占比不到两成,随着国内汽车保有量持续增长,玻璃更换需求逐步提升,未来售后市场占比有望呈现缓慢抬升的趋势。新能源汽车单车玻璃用量比传统燃油车高出三成以上,同时天幕、调光玻璃等高端产品占比提升,带动单车玻璃价值量明显增长,这也是汽车玻璃市场规模稳步增长的核心动力。
2.2 头部企业竞争
2.2.1 药用玻璃企业经营现状
药用玻璃是玻璃制品中附加值较高的细分品类,直接服务于医药包装行业,近年随着国内注射剂一致性评价推进以及生物制药行业发展,中性硼硅药用玻璃需求快速增长,吸引多家头部玻璃企业布局,行业竞争格局逐步清晰,三家上市企业占据国内主要市场份额,2025年上半年的经营数据可反映行业当前运行状态。
2025年上半年国内医药行业整体处于政策调整期,集采政策持续推进,对医药企业成本控制要求提升,进而传导至药用玻璃领域,头部企业营收与利润都出现不同程度的下滑,行业整体承压。龙头企业凭借规模与技术优势,营收规模远高于第二梯队企业,行业头部效应明显。
| 企业名称 | 营业总收入 |
|---|---|
| 山东药玻 | 23.74 |
| 力诺药包 | 2.03 |
| 正川股份 | 1.82 |

从具体经营数据来看,2025年上半年山东药玻公司实现营业总收入23.74亿元,同比下降8.20%,归母净利润3.71亿元,同比下降21.89%,利润下滑幅度大于营收下滑幅度,主要因为上游原材料价格上涨以及环保投入增加,挤压了利润空间。力诺药包的药用玻璃产品营收2.03亿元,同比下降20.47%,毛利率为19.95%,低于行业龙头的毛利率水平,主要因为产品结构中低端占比相对较高,盈利能力弱于龙头。正川股份的钠钙玻璃管制瓶产品营收1.39亿元,硼硅玻璃管制瓶产品营收0.43亿元,产品结构升级趋势明显,硼硅玻璃占比已经接近25%,未来随着产能释放,占比会进一步提升。旗滨集团截至2024年末,已经拥有2条中性硼硅药用玻璃生产线,合计日产能达到65吨,未来随着新增产能逐步释放,行业竞争格局会进一步调整。当前国内中性硼硅药用玻璃渗透率仍不足三成,进口替代空间较大,未来随着国内企业技术不断成熟,渗透率会持续提升,行业整体附加值也会逐步抬高,头部企业将直接受益于产品结构升级。
核心洞察
- 环保政策收紧推动行业出清,CR5占比提升超10个百分点
- 对美贸易摩擦升温,倒逼出口企业加快市场多元化布局
- 高附加值细分品类增速快,中性硼硅玻璃增长空间超百亿元
如需获取玻璃制品细分领域最新调研数据,可关注行业协会与上市企业公开披露信息。




 京公网安备 11010502031895号